
Cuatro cifras, un rango
Cuatro métodos producen de 7.080 a 15.439 sobre una empresa. Promediar hasta 10.280 no describiría ningún método ni ningún supuesto. El rango es el hallazgo, y su amplitud mide cuánto vale el supuesto terminal.
| Método | Valor de los recursos propios |
|---|---|
| DDM multietapa | 7.080 |
| FCFE al coste de los recursos propios | 8.370 |
| FCFF al WACC, menos deuda | 10.229 |
| Renta residual | 15.439 |
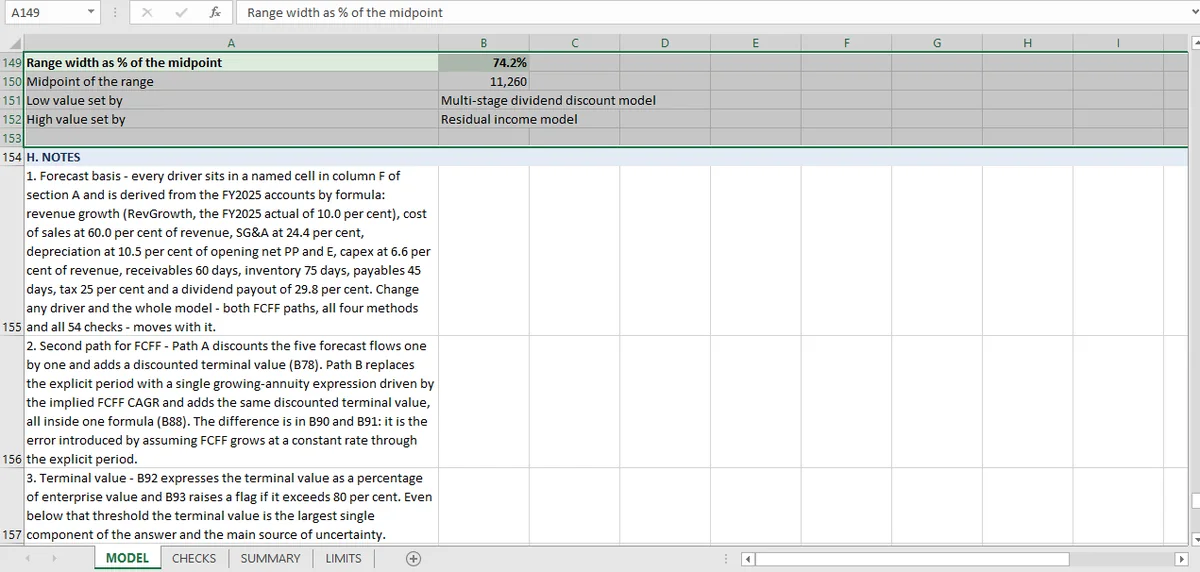
Mínimo 7.080, máximo 15.439, amplitud 8.360. Eso es el 74,2 % del punto medio de 11.260. El valor contable de los recursos propios es 6.132, así que el punto medio lleva una prima del 83,6 % sobre el valor contable.
Un rango así de amplio no es una incapacidad de decidir. Es la salida honesta de cuatro métodos que incorporan supuestos distintos, y el libro presenta el rango, no una media, en vez de diluirlo promediando. La hoja de límites declara explícitamente que no hay ponderación de probabilidad de los cuatro métodos.
Por qué sería peor promediar los cuatro métodos
La respuesta obvia a cuatro números es tomar la media: 10.280. La media no corresponde a ningún método ni a ningún supuesto. Se presentaría con la misma confianza que cualquier valor individual y escondería que el mayor y el menor difieren en un factor de dos.
Ponderar no es mucho mejor aquí. Para ponderar necesitas una opinión sobre qué supuesto terminal es el correcto, y si tienes esa opinión deberías aplicarla al modelo en lugar de a la media de sus salidas. Un peso del 25 % para cada uno equivale a afirmar que el ROE terminal tiene la misma probabilidad de ser el 2,85 % y el 17 %, que no es una afirmación que alguien defendería en voz alta.
Así que el rango sigue siendo un rango, y su amplitud es el hallazgo: este negocio vale en algún punto entre el valor de su política de dividendos y el valor de una rentabilidad sostenida del 17 % sobre los recursos propios.
Qué dice de verdad cada método
Cada valor responde a una pregunta distinta; cuál citar depende de la pregunta, y el modelo informa de los cuatro en lugar de elegir uno.
7.080, el DDM. ¿Cuánto vale el reparto de dividendos si nunca cambia y el efectivo retenido no gana nada en el modelo? Un suelo para un accionista minoritario que solo recibe dividendos.
8.370, FCFE. ¿Cuánto valen los recursos propios si el negocio mantiene su deuda actual y el coste de los recursos propios es el 10,81 %? La respuesta de flujo de caja más directa, y la más baja de las dos rutas DCF.
10.229, FCFF. El mismo negocio, valorado al WACC y con la deuda restada. Más alto que FCFE porque las dos rutas no están reconciliadas. El artículo de convergencia expone la brecha de 1.858 y por qué los flujos de caja concilian mientras las valoraciones no.
15.439, renta residual. Valor contable más el valor actual de ganar el 17 % sobre los recursos propios para siempre. El supuesto terminal más generoso del libro, declarado como tal.
Leído así, el rango no es cuatro opiniones sobre la misma cantidad. Es una cantidad bajo cuatro supuestos distintos sobre lo que pasa después del ejercicio 2030, y la dispersión mide cuánto vale ese supuesto.
Las comprobaciones que mantienen honesto un rango
Cuatro cosas impiden que un rango se convierta en un lugar donde esconderse.
Cada valor se reconstruye desde sus propios componentes. Diez comprobaciones de valoración recalculan el valor de la empresa menos la deuda, el periodo explícito más el terminal, el valor contable más la renta residual y los extremos del rango. Una cifra que no se puede reconstruir es una cifra que no se ha comprobado. Eso demuestra la aritmética, no el supuesto terminal; el rango del 74 % es la evidencia.
El valor terminal está limitado en relación con el valor de la empresa. El terminal FCFF es el 76,2 % del valor de la empresa frente a un umbral del 80 %. Una valoración en la que el 95 % es valor terminal es una previsión de perpetuidad con un pequeño error de previsión incorporado, y la comprobación la rechaza.
Coste de los recursos propios por encima del coste de la deuda. 10,81 % frente a 4,33 %. Es elemental como aritmética, y lo primero que se rompe cuando un coste del capital se monta a mano.
Reparto por debajo del 100 %. 29,8 %, frente a un techo del 100 %. Un modelo que reparte más de lo que gana o está usando una definición de beneficios distinta o está mal.
Ninguna de esas comprobaciones dice qué método es el correcto. Dicen que cada cifra es lo que afirma ser, que es lo que hace interpretable el rango en lugar de meramente amplio.
Cómo estrechar el rango de valoración
Tres rutas, por orden de cuánto ayudarían.
Una comprobación cruzada de mercado. Un conjunto de múltiplos de comparables pondría el rango al lado de lo que pagan de verdad los compradores, que es el ancla que este libro no tiene en absoluto. El artículo de comparables cubre qué requiere eso.
Un supuesto terminal aplicado a los cuatro. Si el ROE terminal, el crecimiento y la reinversión fueran consistentes entre métodos, el rango se estrecharía bruscamente. La contracción sería una prueba y no un alivio.
Una cuadrícula de sensibilidad. El mapa de calor muestra que, con un WACC del 8,5 %, un punto de crecimiento terminal vale 2.009 de valor de los recursos propios. El rango no es solo una discrepancia entre métodos; equivale aproximadamente a la amplitud de un conjunto plausible de supuestos dentro de un método.
Mientras no exista una de esas cosas, la afirmación defendible es la que respalda el libro: un rango de 7.080 a 15.439, cada valor comprobado, cada supuesto terminal declarado y ninguna prueba de mercado. Es una afirmación más débil que una cifra única y mucho más fuerte que una cifra única sin evidencia detrás. El método en el suelo del rango tiene su propio artículo sobre el modelo de descuento de dividendos, el del techo sobre la renta residual, y la página de valoración reúne las 54 comprobaciones completas.
Las cuatro valoraciones siguen activas en un mismo libro de Mica; cuando cambia cualquier supuesto, el rango se actualiza.