
Un modelo de dividendos valora una política de dividendos
Un modelo de dividendos en tres etapas da 7.080 con un ratio de reparto del 29,8 % y un crecimiento terminal del 2 %, lo que implica una rentabilidad sobre los recursos propios del 2,85 % para siempre. Por eso está en el suelo del rango: valora la política de reparto, no el negocio.
Un modelo de descuento de dividendos es el más directo de los cuatro métodos y el más fácil de malinterpretar. Descuenta el efectivo que el accionista recibe de verdad, que son los dividendos, no el efectivo que genera el negocio.
Son cantidades distintas, y la diferencia son los beneficios retenidos. Una empresa que gana 1.175 y paga 350 retiene 825, y un DDM no asigna ningún valor a esos 825 salvo a través del crecimiento que se supone que financian. Si la retención no gana nada, el DDM dice que el negocio vale el valor actual de sus dividendos y nada más.
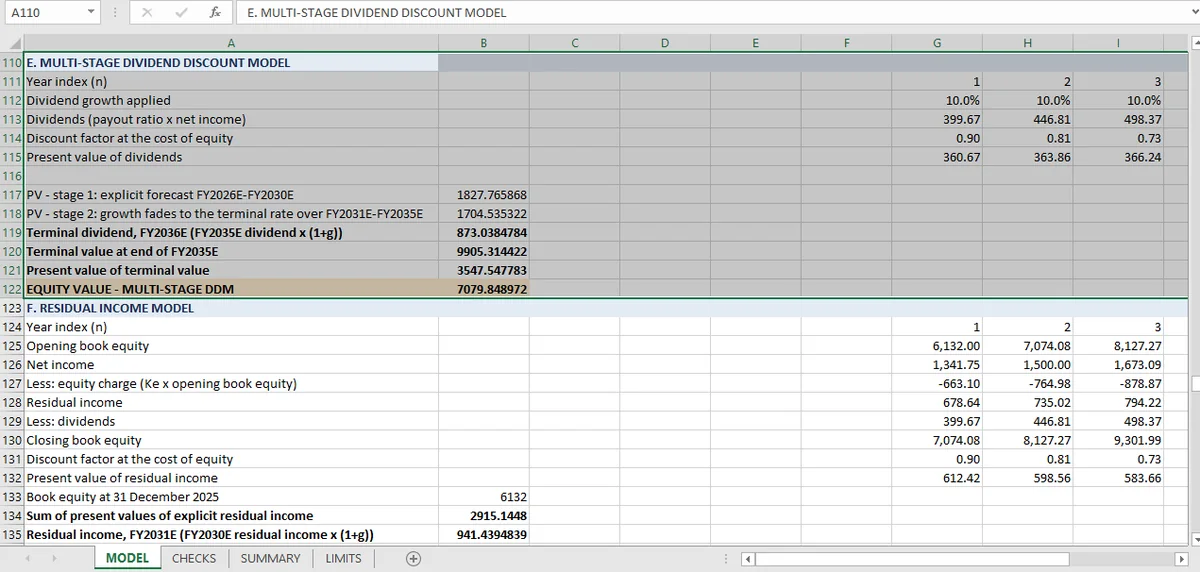
En este libro el DDM produce 7.080 de valor de los recursos propios, el más bajo de los cuatro métodos. La razón no es un error aritmético; es el ratio de reparto.
Las tres etapas del modelo de dividendos
El modelo construye el valor en tres piezas, y una comprobación reconstruye el total a partir de ellas:
- Etapa 1: la previsión explícita, cinco años de dividendos creciendo al 10 % con el reparto mantenido en el 29,8 %.
- Etapa 2: un periodo de transición en el que el crecimiento baja escalonadamente hacia la tasa terminal.
- Valor terminal: una perpetuidad con crecimiento del 2 %, descontada.
La comprobación que importa es la que recalcula por separado el valor actual de la etapa 1, la etapa 2 y el valor terminal y confirma que suman los 7.080 declarados. Eso es continuidad de aritmética. La continuidad de supuesto es otra pregunta, y es donde el modelo es honesto sobre lo que hace.
El supuesto terminal fija la respuesta
Mantén el reparto del 29,8 % en el año terminal. Haz crecer los dividendos al 2 % para siempre. La rentabilidad implícita sobre los recursos propios queda entonces fijada por la relación de crecimiento sostenible, donde b es la tasa de retención:
Un negocio que gana el 2,85 % sobre los recursos propios para siempre, frente a un coste de los recursos propios del 10,81 %, no es un negocio por el que alguien pagaría una prima. El modelo no está pronosticando eso; la hoja de límites dice que la etapa terminal es «deliberadamente un límite conservador, no una previsión del negocio».
Esa es la forma correcta de leerlo. El DDM responde a una pregunta estrecha: ¿cuánto vale la política de reparto si nunca cambia? Para una empresa que retiene el 70 % de los beneficios, la respuesta es mucho menor que el valor del negocio, porque el modelo no da crédito al efectivo retenido.
Por qué las etapas tienen que empalmar
Un modelo multietapa tiene dos requisitos de continuidad, y solo uno de ellos es aritmético.
El dividendo del primer año terminal debe derivarse del último año explícito. Si el dividendo final de la previsión es 400 y la fórmula terminal parte de los beneficios en lugar de ese dividendo, se produce un salto en la transición. La comprobación de aquí es estructural: el valor terminal se calcula con el mismo ratio de reparto y el mismo número de acciones, así que la serie es continua por definición.
La tasa de crecimiento no debe saltar. Pasar del 10 % al 2 % en un solo paso es legítimo si la etapa intermedia existe para suavizar la transición; caer sin una etapa intermedia produce un valor que depende de dónde pongas el límite. El libro tiene la etapa intermedia, y la comprobación de reconstrucción confirma que las tres piezas se cuentan todas.
Lo que ninguna de las dos comprobaciones puede detectar es una inconsistencia entre el crecimiento terminal y la rentabilidad terminal. Los dos están ligados por la retención, y un modelo que los fija de forma independiente producirá una cifra aritméticamente perfecta y económicamente imposible.
Dónde queda el DDM en el rango y por qué
Cuarto de cuatro en valor: 7.080 frente a 10.229 de FCFF, 8.370 de FCFE y 15.439 de renta residual.
El DDM es el método más conservador de los cuatro, y es conservador por una razón estructural: valora un flujo de reparto del 29,8 % a una tasa de descuento del 10,81 %, mientras el negocio retiene el 70 % de sus beneficios. Un modelo que valorara el efectivo retenido produciría algo más cercano a la cifra de renta residual.
Eso convierte el DDM en un suelo útil en lugar de una estimación central. Si alguien pregunta cuánto valen las acciones para un accionista que solo recibe el dividendo, la respuesta del modelo bajo los supuestos de reparto y terminal declarados es 7.080; no es un precio de mercado ni una recomendación. Que sea el más bajo de los cuatro dice algo sobre la política de dividendos, no sobre el valor de la empresa.
Los cuatro métodos se ensamblan en el artículo del rango; el método que está en el techo y por qué es la pieza de renta residual; y las dos rutas de flujo de caja descontado que enmarcan el DDM están aquí. La hoja completa de comprobaciones se consulta en la página del tema de valoración.
El valor declarado se puede rastrear hasta sus tres componentes porque Mica reconstruye la suma etapa por etapa sobre el propio archivo.