
Dos rutas que deberían encontrarse
FCFF y FCFE valoran los mismos recursos propios en 10.229 y 8.370. Los flujos de caja concilian hasta 10⁻¹³; las valoraciones no, porque el coste de los recursos propios se construye con pesos contables y los bloques terminales difieren.
El flujo de caja libre para la empresa descontado al WACC da el valor de la empresa; resta la deuda y tienes el valor de los recursos propios. El flujo de caja libre para los recursos propios descontado al coste de los recursos propios da directamente el valor de los recursos propios. Los dos son flujo de caja descontado, los dos valoran el mismo negocio, y en un modelo bien especificado con una estructura de capital constante deberían producir la misma cifra.
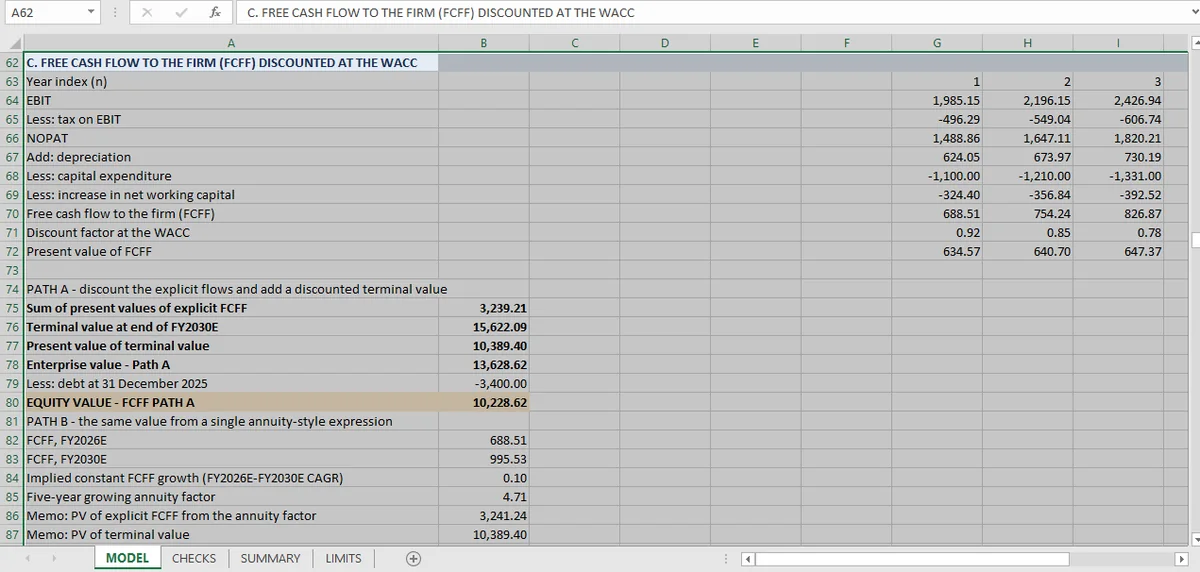
En este libro no lo hacen. La ruta FCFF da 10.229 de valor de los recursos propios. La ruta FCFE da 8.370. La diferencia es 1.858, o el 18 % de la cifra mayor.
No es un error aritmético, y la manera de verlo es separar dos cosas que el libro mantiene distintas: si los flujos de caja concilian y si las valoraciones lo hacen.
Los flujos de caja concilian
Cinco comprobaciones prueban la identidad clásica de financiación, una por año de previsión, donde I son los intereses antes de impuestos, t el tipo impositivo y ΔD el endeudamiento neto:
| Año | FCFF | Comprobación |
|---|---|---|
| Ejercicio 2026 | 688,51 | Idéntico por ambos lados |
| Ejercicio 2027 | 754,24 | Idéntico |
| Ejercicio 2028 | 826,87 | Idéntico |
| Ejercicio 2029 | 907,06 | Idéntico |
| Ejercicio 2030 | 995,53 | Idéntico |
Las diferencias son del orden de 10⁻¹³. Pase lo que pase, los dos modelos coinciden en cuánto efectivo produce el negocio y cómo se reparte entre los proveedores de capital. La deuda se mantiene plana en 3.400 durante la previsión, así que el endeudamiento neto es cero y FCFE es simplemente FCFF menos los intereses después de impuestos.
Los cuatro años de cuentas se transcribieron de un documento de muestra, y algunas cifras necesitaron más de una pasada de OCR. Una línea omitida puede dejar el balance cuadrado si ambos lados se mueven juntos; las 54 comprobaciones prueban la consistencia que se sigue, no la transcripción de las cuentas.
Un modelo que fallara esta identidad estaría roto. Este la pasa y aun así produce dos valores distintos. Dos valores distintos con unos flujos de caja que concilian son el caso interesante.
Dónde divergen las valoraciones
Después de calcular los flujos de caja pasan dos cosas, y ambas pueden mover la respuesta.
Las tasas de descuento se construyen de forma encadenada. El WACC se toma como el 8,5 %. El coste de los recursos propios se deriva de él usando los pesos contables del ejercicio 2025, lo que da 10,81 %, y el coste de la deuda después de impuestos es 4,33 %. Volver a derivar el WACC a partir de esos dos reproduce el 8,5 %, y esa comprobación pasa. Pero es una comprobación de consistencia interna, no del peso de los recursos propios.
La hoja de límites es explícita sobre la consecuencia: el coste de los recursos propios se deriva usando pesos contables, e iterar sobre pesos de mercado reduciría Ke y elevaría todos los valores de los recursos propios. La ruta FCFF usa el WACC y después resta una deuda fija de 3.400; la ruta FCFE aplica Ke directamente. Si Ke es demasiado alto en relación con el apalancamiento que realmente implica, las dos rutas divergen exactamente en la dirección observada: FCFE más bajo.
Los valores terminales se construyen sobre bases distintas. Es el mayor de los dos efectos. El terminal FCFF capitaliza el flujo de caja libre del ejercicio 2030 (previsión) al WACC con un crecimiento del 2 %, pero mantiene los ratios de reinversión del ejercicio 2030 (previsión): capex del 6,59 % de los ingresos, capital circulante a 60/75/45 días. La hoja de límites dice que esa combinación implica una rentabilidad terminal sobre el capital invertido por debajo del WACC del 8,5 %, lo que hace conservadora la valoración.
El terminal FCFE se construye igual sobre los flujos de caja de los recursos propios, con el mismo crecimiento y la misma retención. Conservador en la misma dirección, pero no en la misma cuantía, porque las dos bases tienen tamaños distintos.
Una tercera ruta comprueba el propio descuento FCFF. El modelo reconstruye el valor de la empresa como una única expresión de anualidad, separada del descuento año a año, y obtiene 13.630,65 frente a 13.628,62. Una brecha de 2,03, o el 0,015 %. Esa comprobación merece conservarse: demuestra que la aritmética del descuento en la ruta FCFF es correcta, lo que aísla la discrepancia en los supuestos y no en la mecánica.
Qué haría falta para que convergieran
Tres cambios, y cada uno es una decisión de modelización y no una corrección.
Pesos de mercado en el coste de los recursos propios. Itera hasta que el peso de los recursos propios usado en Ke coincida con el valor de los recursos propios que produce el modelo. Eso es una referencia circular, y por eso el libro la evita, y por eso la evita también la mayoría de los profesionales, al precio de exactamente esta inconsistencia.
Un único supuesto terminal aplicado a las dos rutas. Si el crecimiento terminal, la reinversión y los supuestos de rentabilidad son los mismos en términos FCFF y FCFE, las dos deberían converger. Aquí no son los mismos, y la hoja de límites lo dice dos veces.
Una política de apalancamiento que la previsión siga de verdad. La deuda está plana en 3.400 durante cinco años mientras el negocio crece. Una política de deuda plana en un negocio en crecimiento significa que el apalancamiento cae cada año, que es un supuesto de estructura de capital que ninguna de las dos rutas refleja en su tasa de descuento.
Qué significa para quien lee la brecha entre FCFF y FCFE
La brecha no es un defecto que haya que corregir antes de publicar; es una declaración. Dos rutas DCF sobre el mismo negocio difieren un 18 %, y las razones se declaran en el libro en lugar de esconderse en la aritmética. Un rango de valoración construido con métodos que discrepan por razones declaradas es más útil que uno construido con métodos ajustados para coincidir.
Lo que las comprobaciones demuestran es más estrecho y más firme: que los flujos de caja concilian, que la aritmética de cada ruta se reproduce desde sus propios componentes y que el descuento FCFF coincide con una expresión de anualidad independiente hasta el 0,015 %. Lo que no pueden demostrar es cuál de los dos valores es el correcto, porque eso depende de un supuesto de apalancamiento y terminal que el modelo no toma.
El modelo de descuento de dividendos está por debajo de ambos, por una razón que no tiene nada que ver con la aritmética, y el artículo del rango es donde los cuatro valores se ensamblan en una conclusión. El índice de valoración reúne la hoja completa con las 54 comprobaciones, y el modelo de renta residual está en el otro extremo del rango.
La mecánica del libro que hay detrás de las dos rutas está en la guía de Excel para finanzas, y el recorrido del DCF construye la misma fila de flujos de caja desde cero.
La identidad de financiación queda como comprobación activa en la hoja de Mica; una brecha entre las dos rutas aparece como una fila, no como un hallazgo de revisión.