
La circularidad de los intereses es la comprobación en la que más fallan las herramientas de IA
Una referencia circular aparece cuando los intereses dependen del efectivo y el efectivo depende de los intereses. Todas las herramientas de IA del análisis de referencia líder se saltaron el bucle en lugar de resolverlo. La prueba es un segundo cálculo: las respuestas iterativa y algebraica tienen que coincidir; en este caso, hasta 5 × 10⁻¹³.
En su clasificación de 2026 de herramientas de IA para modelización financiera, Wall Street Prep encargó a cuatro de ellas la misma tarea: construir un modelo de tres estados totalmente integrado para Apple, a partir de tres años de histórico del 10-K y cuatro años de previsiones de consenso, con el formato que usaría un banco. Las herramientas obtuvieron 5,9, 5,5, 4,4 y 2,5 sobre diez. Un analista junior principiante obtuvo 6,4.
Después el artículo publicó los resultados por categoría, y una de ellas no era una puntuación. Su titular dice: Todas fallaron.
La redacción exacta importa, porque te dice en qué consistió el fallo. Sobre la circularidad, el artículo afirma que «ninguna herramienta proyectaba los ingresos y gastos por intereses a partir de los saldos de efectivo y deuda», y por tanto «no había circularidad incrustada en el modelo». Sobre la deuda es igual de directo: «Ninguna gestionó la deuda correctamente» y «la mayoría se apoyaba en partidas de ajuste en lugar de en una integración real».
El bucle no se construyó mal; nunca se cerró. Las herramientas plasmaron los tres estados en una hoja y dejaron los intereses como un número que no responde al saldo sobre el que se cargan. Cerrar ese bucle es lo que convierte un modelo de tres estados en un modelo y no en un conjunto de calendarios que simplemente están uno al lado de otro.
Qué medía esa prueba
La tarea era deliberadamente corriente. Toma registros publicados, construye los estados históricos a partir de ellos, proyecta hacia delante con supuestos declarados y haz que el balance cuadre en todos los periodos. La evaluación se hizo como un programa de formación evalúa a un analista: velocidad, exactitud histórica, formato, trazabilidad de fuentes y si la estructura de previsión se sostiene de verdad en conjunto.
La circularidad es una condición eliminatoria en esa última categoría, no una cuestión de estilo. Si los intereses se proyectan a partir de los saldos de efectivo y deuda, y los saldos dependen de los intereses, entonces cualquier respuesta correcta tiene que resolver un bucle. Un modelo que evita el bucle evita el problema, y eso se ve de inmediato en las cifras: los ingresos por intereses son cero o constantes, la deuda nunca responde al efectivo y el balance se hace cuadrar con una partida de ajuste.
Para la prueba de esta serie apliqué la misma prueba estructural a un objeto mucho más pequeño: un conjunto de cuatro años de cuentas de una empresa sintética, entregado como PDF y no como registro oficial, con la solución de referencia retenida hasta después de la construcción. Es una comprobación cruzada dentro de un libro, no una auditoría externa, y la distinción se explica más abajo y también en cómo se comprueba cada modelo.
Por qué una herramienta omite el bucle en lugar de equivocarse
Equivocarse en el bucle deja pruebas. Omitirlo no: una línea de intereses constante es una celda perfectamente bien formada, cuadra, nada se pone en rojo, y el balance cuadra porque algo más está absorbiendo la diferencia. Eso es lo que parece un balance que no cuadra visto desde el otro extremo. Para un analista que abre el archivo, el libro parece terminado. El fallo solo es visible si haces clic en la celda de intereses y preguntas a qué se refiere.
La misma omisión explica las puntuaciones: las cuatro herramientas produjeron algo que parece un modelo de tres estados, y los doce cuadres se cumplen en su mayoría, porque los cuadres prueban la aritmética, y la aritmética estaba bien.
Por qué existe el bucle: los intereses dependen del saldo de deuda
Carga los intereses sobre el saldo inicial y no hay bucle. La deuda inicial se conoce; los intereses son el tipo por esa cifra; fin. Así se ve un modelo cuando se construye para evitar referencias circulares en lugar de para responder a la pregunta.
El bucle aparece en el momento en que los intereses se cargan sobre un saldo medio, que es lo que hace una línea de crédito de verdad. La deuda media es la media entre la deuda inicial y la final. La deuda final depende de cuánto se reembolsó. El reembolso depende del efectivo disponible. El efectivo disponible se calcula después de los intereses. Los intereses dependen de la deuda media. La cadena se cierra sobre sí misma en cuatro pasos.
Si lo escribes, el bucle se convierte en una variable en vez de un enredo. Sean el tipo r, el saldo inicial B₀, el saldo final B₁ y los intereses I:
El reembolso incluye I.
Sustituye la segunda línea en la primera y I aparece en ambos lados. Esa sustitución es toda la circularidad: no es un error de modelización ni algo que la prudencia evite, sino una propiedad de cargar intereses sobre un saldo que los propios intereses mueven.
Dónde aparece: revolvente, barrido de efectivo, efectivo mínimo
Tres estructuras lo producen, y casi todos los modelos reales tienen al menos una.
Una revolvente dispone solo lo necesario para mantener el efectivo por encima de un mínimo, así que la disposición depende del déficit, y el déficit depende de los intereses de la revolvente. Un barrido de efectivo reembolsa deuda con el efectivo excedente, así que el reembolso depende del efectivo después de intereses, y los intereses dependen del saldo después del reembolso. Un saldo mínimo de efectivo con intereses ganados sobre el excedente tiene la misma forma en la dirección opuesta: el excedente gana intereses y los intereses aumentan el excedente.
La versión del libro construido para esta serie es la tercera. Aquí la deuda no es una revolvente: una única línea de crédito se amortiza de forma lineal, 3.400 iniciales que se amortizan a razón de 680 al año hasta cero en el ejercicio 2030. Con la deuda fuera del bucle, queda el efectivo: el modelo deja que el efectivo gane el mismo 6,16 % que paga, así que los intereses recibidos dependen del efectivo medio, y el efectivo final depende de los intereses recibidos después de impuestos.
K es el flujo de efectivo neto antes de cualquier ingreso por intereses, t es el tipo impositivo del 25 %. Mismo bucle, saldo distinto. Al álgebra le da igual qué cuenta sea la circular; solo cambia el signo de la retroalimentación.
Las tres formas de resolverlo y lo que cuesta cada una en auditabilidad
Existen tres respuestas estándar, y suelen presentarse como cuestión de preferencia. Difieren en lo que quien revisa puede reconstruir después, que es lo único que importa cuando otra persona tiene que aprobar el modelo.
Cálculo iterativo
Activa el cálculo iterativo de Excel (Archivo, Opciones, Fórmulas, Habilitar cálculo iterativo) y deja que el libro se asiente en un punto fijo. Los valores predeterminados son 100 iteraciones y un cambio máximo de 0,001, que es exactamente lo que especificaba la instrucción de esta construcción, aunque especificar los valores predeterminados es sobre todo una forma de hacer explícita la configuración en el archivo.
El coste es que la celda contiene ahora una respuesta sin derivación. Quien revisa ve un número. Que el libro haya necesitado tres pasadas o haya tocado el techo de 100 iteraciones no es visible en la celda, y el número cambia si cambia la configuración. Solo es reproducible reproduciendo la configuración, que es una afirmación distinta de ser comprobable. La pista de auditoría que deja una hoja de cálculo de IA es más frágil aquí que en cualquier otro punto del modelo.
Sustitución algebraica
Resuelve el bucle en forma cerrada. Para la versión del efectivo de arriba, la sustitución es lo bastante corta para hacerla a mano:
Sea la ganancia de realimentación:
α es la ganancia de retroalimentación: la fracción de cada unidad extra de intereses que vuelve como más intereses, después de impuestos. Con un tipo del 6,16 % y un tipo impositivo del 25 % es el 2,31 %. Como α es pequeña, el bucle converge rápido: la serie geométrica 1 + α + α² + … está a menos de una milésima de su límite tras tres términos. Es también la razón de que la iteración funcione aquí y de que un modelo con un tipo mucho más alto pueda no converger.
El coste es la legibilidad. Quien no sigue el álgebra tiene que confiar en ella. Pero la derivación está en celdas, cada una visible, y la forma cerrada puede compararse con el bucle vivo. Esa es la comprobación de la sección siguiente.
Partida de ajuste y comprobación
Rompe el bucle por orden de cálculo: carga los intereses sobre el saldo inicial, o calcula el efectivo y después sobrescribe una celda con un número fijo hasta que el balance cuadre. El error suele ser pequeño y el libro se recalcula al instante.
La partida de ajuste tiene el peor coste de las tres, porque nadie puede derivarla. Parece cualquier otro número de la hoja, y sobrevive a toda prueba de cuadre que no busque específicamente celdas escritas a mano dentro de un rango de fórmula. Se parece a lo que encontró Wall Street Prep: «la mayoría se apoyaba en partidas de ajuste en lugar de en una integración real».
| Método | Qué aporta | Qué cuesta en la revisión |
|---|---|---|
| Iterativo | Rápido de montar, admite cualquier forma de bucle | La respuesta no tiene derivación; depende de una configuración del libro |
| Algebraico | Exacto, reproducible, auditable celda a celda | Solo funciona donde el bucle se puede resolver en forma cerrada |
| Partida de ajuste y comprobación | Siempre converge, nunca da error | La partida es imposible de rastrear e invisible para las pruebas de cuadre |
Cómo se ve un bucle que no converge
Un bucle que no converge no lanza ningún error. Ese es todo el problema.
Excel avisa una vez, cuando aparece la referencia circular, y después deja de avisar. Con la iteración desactivada, la celda muestra cero o el último valor que calculó. Con la iteración activada, muestra lo que produjo la última pasada, esté o no dentro de la tolerancia. La propia documentación de Microsoft sobre referencias circulares describe ambos comportamientos con claridad, y ninguno implica un estado de fallo que vayas a notar.
La divergencia ocurre cuando la ganancia de retroalimentación llega a uno. Con α = r(1 − t)/2, un tipo del 6,16 % da 2,31 % y se asienta de inmediato; un tipo del 250 % sin escudo fiscal da 1,25 y el valor crece en cada recálculo. Los casos menos extremos fallan de forma más silenciosa: un bucle canalizado a través de otra hoja no muestra ninguna dirección de celda en la barra de estado, y un bucle cuya ganancia está justo por debajo de uno converge tan despacio que el número sigue moviéndose durante varios segundos después de cada edición.
La prueba práctica no es si Excel se queja. Es si el número deja de moverse. Cambia una entrada no relacionada, fuerza un recálculo completo y observa la celda de intereses: si da el mismo valor cada vez, el bucle tiene un punto fijo. Si se desplaza, el modelo informa de un número que depende de cuándo miraste.
Verificar el bucle con un segundo cálculo independiente
La única comprobación que significa algo es un segundo cálculo de la misma cifra de intereses por una ruta que no use el bucle.
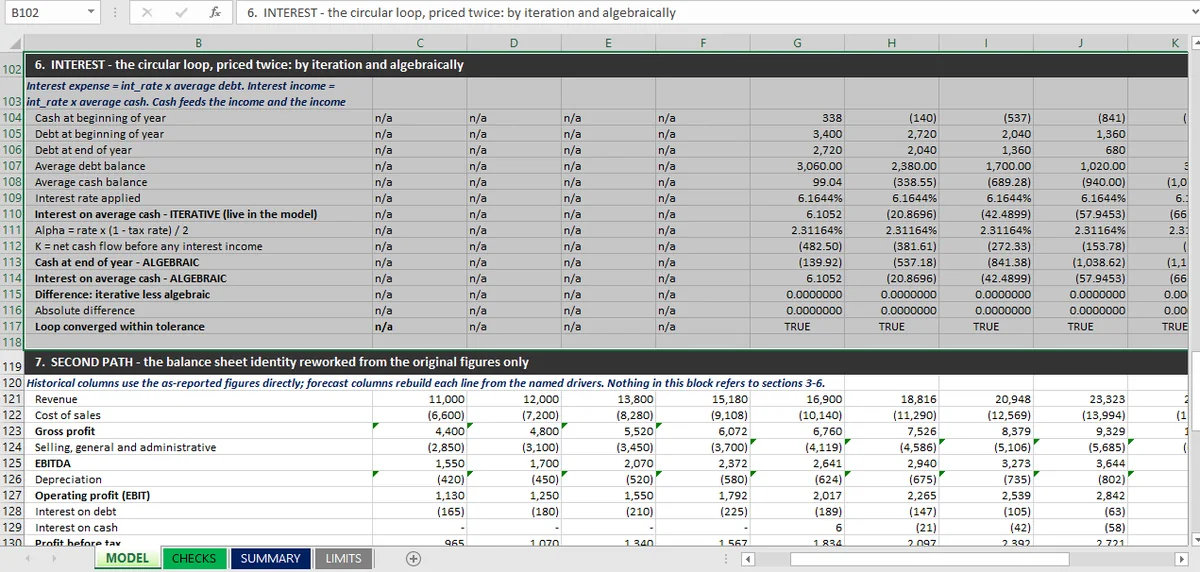
El libro lo hace en la misma hoja, en un bloque justo debajo del modelo vivo. La columna iterativa es la que realmente impulsa los estados. Junto a ella hay una columna algebraica que solo se refiere al efectivo inicial, a las variables con nombre y al tipo impositivo, nunca al resultado iterativo. Después se restan las dos.
El resultado en los cinco años de previsión, en miles:
| Año | Efectivo inicial | Intereses, iterativo | Intereses, algebraico | Efectivo final, iterativo | Efectivo final, algebraico | Diferencia |
|---|---|---|---|---|---|---|
| Ejercicio 2026 | 338,00 | 6,11 | 6,11 | −139,92 | −139,92 | 0,00 |
| Ejercicio 2027 | −139,92 | −20,87 | −20,87 | −537,18 | −537,18 | 0,00 |
| Ejercicio 2028 | −537,18 | −42,49 | −42,49 | −841,38 | −841,38 | 0,00 |
| Ejercicio 2029 | −841,38 | −57,95 | −57,95 | −1.038,62 | −1.038,62 | 0,00 |
| Ejercicio 2030 | −1.038,62 | −66,33 | −66,33 | −1.113,32 | −1.113,32 | 0,00 |
Diez comprobaciones, dos por año, una para la cifra de intereses y otra para el efectivo final que produce. Las diez pasan con la tolerancia de 0,01. El mayor residuo de las diez es de 5 × 10⁻¹³ en miles: ruido de doble precisión, no una diferencia de modelización. El libro registra tanto la diferencia como un indicador VERDADERO/FALSO de «bucle convergido dentro de la tolerancia», así que la comprobación está activa y no es un número escrito en un resumen.
Así debería verse la comprobación de referencia circular en cualquier modelo: no una promesa de que el bucle converge, sino un segundo número calculado sin el bucle, colocado junto al primero, con la resta visible.
Aquí también se aplica un límite. Que dos rutas coincidan demuestra que el punto fijo es el punto fijo del álgebra tal como está especificada. La coincidencia no demuestra que el álgebra sea la correcta, que el 6,16 % sea el tipo correcto ni que la empresa deba funcionar con efectivo negativo. La propia hoja de límites del modelo dice esto último sin rodeos: el efectivo final cae de 338 en el ejercicio 2025 a −1.113 en el ejercicio 2030, porque nada en el modelo financia el déficit: ni revolvente, ni deuda nueva, ni ampliación de capital, ni recorte del dividendo. El bucle de intereses converge porque el efectivo negativo se carga al mismo tipo que el positivo. Económicamente, eso es un descubierto que nadie pactó.
El bucle es una comprobación estructural. Te dice que la aritmética encaja. El juicio sobre si la respuesta es un caso de negocio está en otro sitio, que es el sentido de las 99 comprobaciones de este libro y de la valoración de acciones, que se construiría sobre una previsión como esta.
Como Mica recalcula el libro entero sobre el propio archivo, un bucle que no converge se ve como un número que no se asienta, no como un mensaje de error.