
Para qué sirve de verdad una prueba de estrés
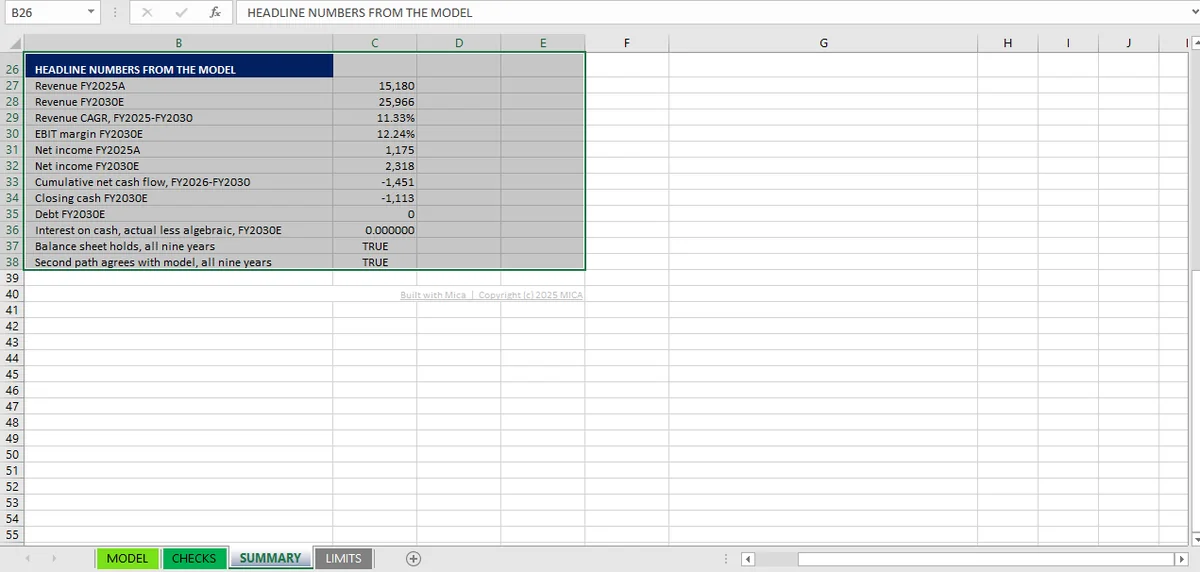
Seis entradas rompen un modelo financiero: crecimiento, margen, días de capital circulante, capex, el tipo de interés y la línea de financiación. Cada una tiene una frontera. La frontera del tipo es el 266,7 %; la de la financiación ya se ha cruzado en este libro, con el efectivo final en −1.113.
Una prueba de estrés no es un escenario. Un escenario pregunta qué pasa con otro conjunto de supuestos; una prueba de estrés pregunta dónde deja de funcionar el modelo.
La diferencia está en qué haces con la respuesta. Un escenario produce un número sobre el que alguien actuará. Una prueba de estrés produce una frontera: un punto donde la propia lógica del modelo se agota, o donde el negocio no tiene respuesta. La salida útil es la ubicación de esa frontera, no el número en su borde.
Seis entradas mueven un modelo de tres estados lo suficiente para encontrar esa frontera. Se eligen porque cada una es una variable con nombre en una construcción normal, lo que significa que cada una se puede mover sin reconstruir nada, y porque entre todas cubren ingresos, coste, capital circulante, inversión, coste financiero y política de financiación.
Entradas 1–2: crecimiento y margen
Crecimiento de ingresos, incluido el caso negativo
Lleva la tasa de crecimiento a cero y después a negativo. Un modelo que solo ha funcionado hacia delante a menudo seguirá creciendo mientras muestra un número que dice que no: valores terminales que apuntan a la columna anterior, crecimiento aplicado a una base que ya creció, o una rampa escrita a mano que sobrescribe el supuesto sin decirlo.
Con el nivel de ingresos del ejercicio 2025 de 15.180 (en miles), un punto porcentual en la tasa de crecimiento vale unos 152 de ingresos en el primer año de previsión, y se compone a partir de ahí. Es lo bastante grande para cambiar el signo del flujo de efectivo acumulado, lo que convierte el crecimiento en la primera variable que conviene mover, y no la última.
El crecimiento negativo también deja al descubierto una clase de error que ninguna simulación con crecimiento positivo detecta: una liberación de capital circulante. Si las cuentas por cobrar se reducen con los ingresos, liberan efectivo, y un modelo que nunca ha ejecutado un año decreciente puede tener la dirección de esa liberación al revés. El estado de flujos de efectivo sigue conciliando, el balance sigue cuadrando, y el efectivo está en el lado equivocado.
Margen bruto
Baja el margen del 40 %. Con el mismo nivel de ingresos, un punto porcentual de margen bruto vale 151,8 de EBIT antes de cualquier efecto fiscal, así que un movimiento de cinco puntos supone unos 759 de beneficio antes de impuestos, suficiente para llevar el beneficio neto del ejercicio 2026 de positivo a negativo.
Lo que prueba esto no es la aritmética sino el acoplamiento: ¿un cambio de margen llega hasta los impuestos, el beneficio neto, los resultados acumulados, los dividendos y el efectivo en el mismo periodo? Si alguno de ellos se retrasa una columna, el modelo tiene una rotura que ningún cuadre del libro encontrará, porque cada cuadre individual sigue cumpliéndose. Simplemente se cumplen con un periodo de diferencia entre sí.
Entradas 3–4: capital circulante y capex
Días de capital circulante
Los tres supuestos de días son 60 días de cuentas por cobrar, 75 días de inventario y 45 días de cuentas por pagar. Su sensibilidad individual es fácil de calcular y conviene retener:
- Un día de cobro sobre los ingresos del ejercicio 2025 equivale a unos 41,6 de efectivo.
- Un día de inventario o de pago sobre el coste de ventas del ejercicio 2025 equivale a unos 25.
- Un día añadido a los tres a la vez mueve el efectivo unos 42, porque el aumento de las cuentas por pagar compensa parte del coste del inventario.
Si mueves los tres juntos diez días, el modelo tiene que encontrar unos 416 de efectivo que no tiene. Es la forma más común de que una previsión plausible deje de ser financiable, y es la entrada que más a menudo revela un modelo sin calendario de capital circulante, solo con una cifra neta de movimiento derivada una vez.
Capex
El capex es el 6,59 % de los ingresos. Un punto de ratio de capex vale 151,8 con el nivel de ingresos del ejercicio 2025, así que llevarlo al 10 % añade unos 518 de salida en el primer año de previsión.
La parte interesante es lo que el capex hace al arrastre de inmovilizado y a la amortización. Un modelo que amortiza un porcentaje del inmovilizado material neto inicial responderá de forma suave; un modelo con calendario por año de adquisición responderá con retraso. Los dos pueden ser correctos. Lo que ninguno debería hacer es dejar que el capex se mueva sin mover la amortización en absoluto, lo que pasa cuando la amortización se ha escrito a mano en lugar de enlazarse a la base de activos.
Entradas 5–6: el tipo y la línea de financiación
El tipo de interés y dónde deja de converger el bucle
Los intereses se cargan sobre el efectivo medio al 6,16 %, y el cálculo es circular. La ganancia de retroalimentación del bucle es:
Con el 6,16 % y un tipo impositivo del 25 %, α es el 2,31 %, y el bucle se asienta en unas pocas iteraciones. Aumenta el tipo y α sube linealmente; llega a 1 en r = 2 / (1 − t), que es el 266,7 % con un tipo impositivo del 25 %. Más allá, el cálculo iterativo no converge, y Excel no lanza un error. Como explica la documentación de Microsoft, una vez activada la iteración, una referencia circular deja de tratarse como tal. La celda simplemente muestra el resultado de la última pasada, y el número se mueve cada vez que la hoja se recalcula.
Esa frontera no es alcanzable en ningún entorno realista de tipos, que es justo por lo que es una buena prueba de estrés: demuestra que la convergencia del modelo es una propiedad del álgebra y no un accidente afortunado, y te da un número que citar cuando alguien pregunte si la circularidad es segura.
La línea de financiación
La deuda son 3.400 que se amortizan a razón de 680 al año hasta cero en el ejercicio 2030, sin revolvente y sin deuda nueva. Si mueves esta entrada, el modelo no se rompe: da una respuesta que no puede ocurrir.
Pon los dividendos a cero y el efectivo final mejora unos 317 al año. Recorta el capex a cero y mejora unos 1.100 en el primer año de previsión, y más después a medida que crecen los ingresos. No hagas ninguna de las dos cosas y el efectivo final cae de 338 en el ejercicio 2025 a −1.113 en el ejercicio 2030, con el balance cuadrando en los nueve años y las 99 comprobaciones pasando una a una.
El resultado de estrés más útil de todo el libro no es una rotura. El resultado es que el modelo te dice que falta la política de financiación, no que esta esté sometida a estrés.
Qué te dice una salida imposible
El efectivo negativo es la única salida que puede producir un modelo de tres estados que es aritméticamente correcta y económicamente imposible sin un supuesto declarado. El libro carga intereses sobre el efectivo negativo al mismo tipo que gana sobre el positivo, lo que mantiene convergente el bucle y trata en silencio el descubierto como gratuito e ilimitado.
Otras tres salidas merecen vigilancia por la misma razón, con el efectivo negativo como caso de referencia:
| Salida | Qué suele significar |
|---|---|
| Inventario negativo | Un supuesto de días que impulsa un saldo que el negocio no puede mantener |
| Ingresos negativos | Una tasa de crecimiento aplicada a una base que ya se fue a cero |
| Impuestos negativos | Un año de pérdidas tratado como crédito sin bases imponibles negativas |
| Efectivo negativo | Ninguna línea de financiación en el modelo, o una que nunca se activó |
Cada una es un punto donde una fórmula produce un número que no tiene sentido económico con esa entrada. La comprobación que hay que aplicar no es si la aritmética se sostiene, porque se sostendrá. Es si la salida puede existir.
Ninguna de las seis entradas anteriores exige una simulación de Monte Carlo para probarse. El libro es un conjunto de variables con nombre, así que cada una se mueve en un segundo y el conjunto entero se puede volver a ejecutar sobre el mismo archivo, que es el sentido de mantener el modelo en Excel en lugar de en un script. Mica solo funciona en Windows y controla una instalación local de Excel; como el libro nunca sale de la máquina, la misma ejecución puede repetirse sobre el mismo archivo.
Las seis entradas no son una lista arbitraria. Cada una corresponde a una variable con nombre del libro, y cada una la comprueba una parte concreta del conjunto de cuadres: el capital circulante, la prueba de conciliación; el capex, el arrastre de inmovilizado; el tipo, el doble cálculo de intereses. Ese mapa es lo que hace interpretable un resultado de estrés: una rotura te dice qué comprobación leer, y la hoja de comprobaciones te dice a qué cuadre pertenece esa comprobación.
Dos de las seis merecen ejecutarse también en la dirección opuesta. Baja los días de capital circulante y vigila una liberación de efectivo: si el modelo muestra una, la dirección es correcta; si el efectivo sigue cayendo, los signos del estado de flujos de efectivo están invertidos. Lleva el capex a cero y comprueba que la amortización cae con él; si la amortización no cambia, el calendario de inmovilizado no está enlazado.
Lo que la prueba de estrés no hace es decirte qué escenario es probable. Esa es otra pregunta, y la propia hoja de límites del modelo es honesta al respecto: cada variable es una única estimación, no hay caso base, ni escenario favorable, ni desfavorable, y nada registra qué cambió. Las seis entradas anteriores son las primeras que conviene mover cuando quieres saber dónde se detiene el modelo. Los doce cuadres son lo que vuelves a ejecutar después para confirmar que nada se rompió mientras las movías. Cuando la respuesta que obtienes es que lo que no puede moverse es una política y no una entrada, el artículo sobre cambios de política explica por qué es otro tipo de límite. Para el registro de lo que cambió cada ejecución, la pista de auditoría es la parte de la evidencia del mismo ejercicio.