
Presupuestación de capital: una nota, un proyecto, 67 comprobaciones
El caso. Entró una nota de inversión: una propuesta escrita de una página del patrocinador del proyecto. Facilitaba un desembolso inicial de 5.000, una vida de cinco años, un valor residual de 500, un capital circulante de 300 invertido en el año 1 y liberado en el año 5, unos ingresos que subían de 3.200 a 4.200, unos costes operativos que subían de 1.900 a 2.400 y una estructura de financiación de 40 % de deuda al 5,5 % y 60 % de recursos propios con una beta de 1,15. El tipo impositivo es del 25 % y el WACC construido con esas entradas es del 7,845 %. La nota no facilitó ninguna salida: cada métrica, las dos rutas de la TIR y el perfil de VAN de 17 puntos se calcularon a partir de ella. Es un caso sintético para demostrar un método, no asesoramiento de inversión, fiscal ni legal.
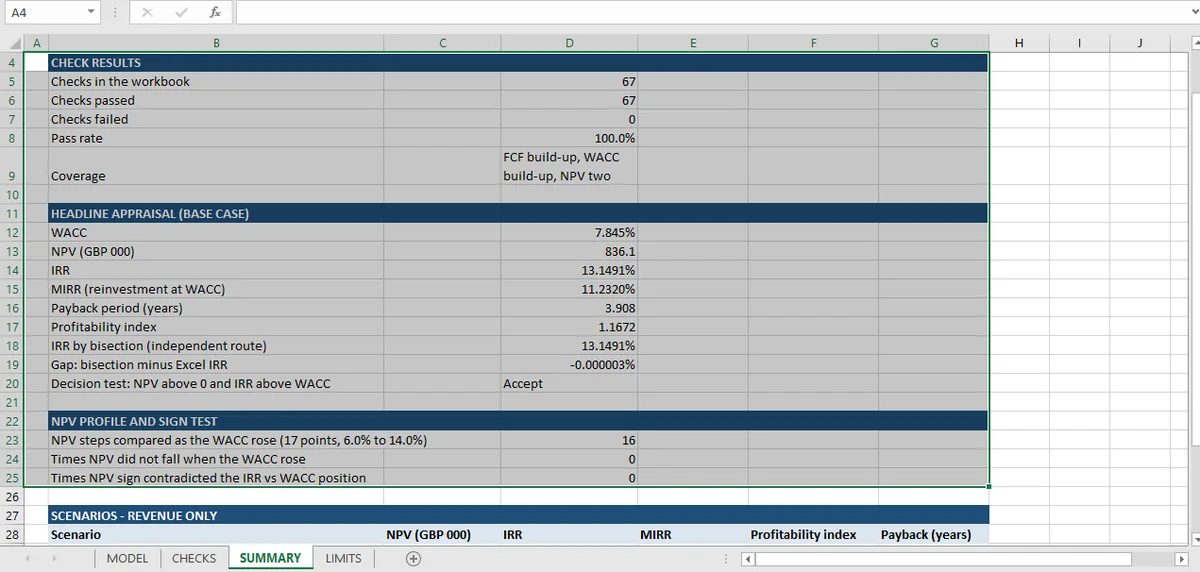
Una evaluación de inversiones a partir de una sola nota se comprobó con 67 comprobaciones: el VAN por suma y con la función de Excel, la TIR con Excel y por bisección, la TIRM reconstruida a mano, un perfil de WACC de 17 puntos y tres escenarios de ingresos. Las 67 pasan; el escenario bajista sigue dando un VAN de −277.
Las 67 comprobaciones forman un circuito cerrado: entran los números de la nota y sale la aritmética que se sigue de ellos. La nota es la premisa, no una de las conclusiones.
El resultado fue un libro de cuatro hojas. MODEL contiene los supuestos, la construcción del flujo de caja libre (FCF), el cálculo del WACC, seis métricas de inversión, una bisección de veinte iteraciones, un perfil de VAN de diecisiete puntos y tres escenarios de ingresos. CHECKS contiene las 67 comprobaciones. SUMMARY las cuenta. LIMITS enumera diecinueve cosas que la evaluación no cubre.
| Medida | Resultado |
|---|---|
| Proyecto | proyecto sintético, cinco años, miles |
| Comprobaciones | 67 |
| Aprobadas | 67 |
| VAN al 7,845 % | 836 |
| TIR | 13,15 % |
| TIRM al WACC | 11,23 % |
| Periodo de recuperación | 3,9 años |
| Índice de rentabilidad (IR) | 1,167 |
Con las entradas de la nota, el modelo devuelve una decisión de aceptar en todas las métricas —el proyecto supera su coste del capital y crea valor en el modelo— y cada métrica llega por una ruta distinta. Ese es el sentido del tema: cuando tres métricas discrepan, la discrepancia es información sobre los flujos de caja, no sobre la aritmética.
Qué muestran sesenta y siete comprobaciones
Las 67 comprobaciones se reparten en siete grupos, y cada grupo prueba un tipo distinto de afirmación.
| Grupo | Comprobaciones | Qué demuestra |
|---|---|---|
| Configuración: WACC y pesos | 5 | La suma de los pesos es 1, el WACC se construye a partir de sus partes, el tipo impositivo es coherente |
| Amortización e impuestos | 6 | La suma de la amortización es igual a la inversión menos el valor residual, el gasto por impuesto es igual a EBIT × 25 % |
| Construcción del flujo de caja libre | 8 | El FCF de cada año es igual a la suma de sus componentes; el año 0 es el desembolso |
| VAN y TIR, dos rutas cada una | 6 | VAN por suma y por la función de Excel; TIR por Excel y por bisección |
| Periodo de recuperación, IR y TIRM | 5 | Cada métrica recalculada desde su propia definición |
| Perfil de VAN | 20 | 17 puntos de WACC, monotonicidad y coincidencia de signos con la TIR |
| Escenarios | 17 | Solo se movieron los ingresos; todo lo demás es idéntico entre escenarios |
Tres de esos grupos pesan más de lo que sugiere su número.
La TIR se resuelve dos veces, con métodos distintos. TIR() de Excel usa una rutina iterativa de estimación y refinamiento. El modelo también encuentra la raíz por bisección desde un intervalo fijo del 6% al 20%, usando solo la fila de flujos de caja y una prueba de signo. Veinte iteraciones estrechan el intervalo hasta 2,67 × 10⁻⁷, y las dos respuestas difieren en 3,4 × 10⁻⁸, unas tres diezmilésimas de punto básico. Así se ve una comprobación de convergencia cuando la segunda ruta es genuinamente independiente de la primera.
El perfil de VAN es una comprobación de la TIR, no un gráfico. En cada uno de los 17 puntos de WACC del 6,0 % al 14,0 %, el modelo prueba dos cosas: que el VAN cae cuando sube el WACC y que el signo del VAN coincide con el signo de (TIR − WACC). Ambas se cumplen en todos los puntos. El VAN cruza cero entre el 13,0 % y el 13,5 %, que es donde está la TIR, y el signo cambia con él.
Los escenarios mueven los ingresos y nada más. Es una restricción deliberada y se comprueba: los costes operativos, el capex, el capital circulante, el valor residual, la amortización y la tasa de descuento se comprueba que son idénticos en los tres escenarios. Despeja la comparación de escenarios, y también significa que el modelo no prueba en absoluto el riesgo de costes ni el riesgo de financiación.
Cómo se construyó
La instrucción no facilitó ni una sola salida. Facilitó la nota: el desembolso, la vida, el valor residual, el capital circulante, los ingresos y los costes operativos por año, y las condiciones de financiación. El modelo tenía que construir el flujo de caja libre a partir de todo eso, calcular cada métrica y después calcular cada métrica por segunda vez con una ruta que no use la primera. La misma construcción a partir de supuestos se desarrolla en el recorrido del DCF.
Tres de esas segundas rutas son lo que distingue este libro de una calculadora. El VAN se recalcula con la función propia de Excel; la TIR se vuelve a resolver por bisección desde un intervalo fijo; la TIRM se reconstruye a mano en lugar de tomarse de la función integrada. Cada una es un algoritmo distinto que solo comparte la fila de flujos de caja, que es la definición de una comprobación de convergencia.
La mecánica del libro que hace posibles esas rutas —entradas con nombre, un bloque de cálculo separado, ninguna salida escrita a mano— es la que se describe en la guía de Excel para finanzas.
Los escenarios se restringieron con el mismo criterio. La instrucción pedía mover solo los ingresos, y cinco comprobaciones comprueban que las demás variables no se movieron. Es una prueba estrecha por diseño: aísla el efecto de los ingresos y te dice exactamente qué no está midiendo la tabla de escenarios.
Los tres escenarios y la forma de la respuesta
| Escenario | Ingresos totales, años 1–5 | VAN | TIR | TIRM | IR | Periodo de recuperación |
|---|---|---|---|---|---|---|
| Base | 18.700 | 836 | 13,15 % | 11,23 % | 1,167 | 3,91 |
| Alcista (+10 % ingresos) | 20.570 | 1.949 | 19,86 % | 15,18 % | 1,390 | 3,32 |
| Bajista (−10 % ingresos) | 16.830 | −277 | 6,03 % | 6,62 % | 0,945 | 4,46 |
La asimetría es el hallazgo. Un movimiento del 10 % en los ingresos lleva el VAN de +836 a −277 en el lado bajista y a +1.949 en el alcista: simétrico en dinero, radicalmente asimétrico en términos de decisión, porque un lado cruza cero y el otro no. El margen de seguridad del proyecto es de aproximadamente el 7,5 % de los ingresos, no el 15 % que sugiere un rango de ±10 % a primera vista.
El caso bajista es también donde las métricas empiezan a discrepar, y lo hacen en un orden instructivo: el VAN se vuelve negativo y el IR cae por debajo de 1 a la vez, porque el IR es 1 + VAN dividido por el valor actual de las salidas y los dos no pueden divergir. La TIR baja al 6,03 %, por debajo del WACC del 7,845 %. El periodo de recuperación se estira hasta 4,46 años frente a una vida de cinco. En este escenario bajista, las cuatro salidas del modelo apuntan a rechazar, y ninguna lo hace con más claridad que el VAN.
Las seis piezas de esta serie
¿Tienen que coincidir el VAN, la TIR y la TIRM? desmonta las tres métricas y muestra por qué una brecha de 1,92 puntos se debe al supuesto de reinversión y no a un error. Cuánto tiene que moverse el WACC recorre el perfil de diecisiete puntos hasta la tasa exacta en que se invierte la decisión. Qué mueve la estructura de financiación cambia el peso de la deuda y descubre que solo se mueve uno de los dos efectos que deberían moverse. El periodo de recuperación y el índice de rentabilidad muestran un caso en el que el periodo de recuperación se queda dentro de la vida del proyecto mientras el VAN se vuelve negativo. Tres escenarios no son una distribución cubre qué añadiría una simulación y cuánto costaría. Un proyecto, seis métricas, sesenta y siete comprobaciones es la visión de construcción y la ruta de verificación de diez minutos.
Qué deja fuera la evaluación
Seis límites importan más que el resto, y el libro declara los diecinueve.
Las entradas son las de la nota. Los ingresos, los costes, el valor residual, el capital circulante y los supuestos de financiación se toman como dados. Las comprobaciones demuestran la aritmética que se sigue de ellos, no que la nota sea correcta. Un modelo puede pasar 67 comprobaciones y aun así evaluar un proyecto que no existe. La misma disciplina sobre un conjunto completo de estados está en las comprobaciones de tres estados.
No hay probabilidad en ningún sitio. Tres escenarios son tres relatos, no una distribución. Nada en el libro los pondera, y no se ejecutó ningún Monte Carlo. El artículo sobre qué añadiría una simulación a nivel de proyecto cubre qué cambiaría eso y cuánto costaría.
Solo se mueven los ingresos. El riesgo de costes, el riesgo de financiación y el riesgo de calendario no se prueban por diseño. Un proyecto cuyos costes se desbordan es invisible para un conjunto de escenarios que solo mueve ingresos.
La beta se toma como dada. No hay reapalancamiento desde comparables ni beta de la deuda, y la estructura 40/60 se supone constante durante cinco años. El artículo sobre estructura de financiación muestra qué le hace ese supuesto al WACC cuando se mueven los pesos.
El calendario es anual. Cada flujo de caja es un importe de fin de año. Un proyecto con desembolso en enero y retorno en diciembre se modeliza igual que uno con lo contrario, y la salida de capital circulante se sitúa entera en el año 1.
Las comprobaciones son internas. Sesenta y siete aprobadas demuestran que el modelo es consistente consigo mismo y con sus propias definiciones. No demuestran que el criterio sea el correcto. La TIRM al WACC es un criterio, el periodo de recuperación simple es un criterio, y una única TIR supone un único cambio de signo.
Con los supuestos de la nota, el caso base devuelve un VAN positivo de 836 sobre una inversión de 5.000, un índice de rentabilidad de 1,167 y un periodo de recuperación de 3,9 años, y un proyecto que supera su coste del capital, con un margen fino frente a una caída del 10 % en los ingresos; que eso lo convierta en un buen proyecto es un juicio que el modelo no hace. Cada número de esa frase está en el archivo, y también lo está el que la matiza: el VAN del escenario bajista es negativo.
La evaluación se construyó con Mica dentro de Excel: las 67 comprobaciones viven en el mismo archivo que los flujos de caja que prueban.
Preguntas frecuentes
¿Por qué el VAN y la TIR dan respuestas distintas?
La brecha se debe al supuesto de reinversión. El VAN descuenta al coste del capital, mientras que la TIR supone que cada flujo de caja intermedio se reinvierte a la propia TIR. Aquí la TIR es el 13,15 % y la TIRM al WACC del 7,845 % es el 11,23 %, una brecha de 1,92 puntos que se debe al supuesto y no a un error aritmético.
¿Debe usarse el VAN o la TIR para aceptar un proyecto?
En finanzas corporativas, el VAN es la regla principal convencional para un proyecto convencional porque mide el valor en dinero y no supone reinversión a la tasa propia del proyecto; el modelo informa del VAN, la TIR y la TIRM, y elegir entre ellas es una convención metodológica, no una recomendación sobre ningún proyecto real. La TIR es útil como tasa de rentabilidad y para comparar proyectos de escala similar, pero puede engañar cuando los flujos de caja cambian de signo más de una vez o cuando los tamaños difieren. Este proyecto tiene un único cambio de signo, así que su TIR del 13,15 % no es ambigua.
¿Por qué calcular la TIR dos veces?
TIR() de Excel itera desde una estimación; el bloque de bisección resuelve la misma raíz desde un intervalo fijo del 6 %–20 % y queda a 3,4 × 10⁻⁸ de distancia.
¿Qué tasa de descuento debe usar una evaluación de proyectos?
El coste medio ponderado del capital, construido a partir de los pesos de financiación y del coste de la deuda después de impuestos. Aquí 40 % de deuda al 5,5 % y 60 % de recursos propios con una beta de 1,15 dan un WACC del 7,845 %; el VAN cruza cero entre el 13,0 % y el 13,5 %.