
VAN, TIR y TIRM: tres métricas, una pregunta
El VAN, la TIR y la TIRM responden a la misma pregunta en tres unidades. Aquí los mismos flujos de caja dan 836 de VAN, una TIR del 13,15 % y una TIRM del 11,23 %. Las tres salidas del modelo apuntan a aceptar; la brecha de 1,92 puntos se debe al supuesto de reinversión, no a un error.
El VAN, la TIR y la TIRM responden a la misma pregunta: si este proyecto supera su coste del capital. La responden en tres unidades distintas.
El VAN dice cuánto valor crea el proyecto en dinero. La TIR dice qué tasa de rentabilidad suponen los flujos de caja. La TIRM dice qué tasa de rentabilidad suponen una vez que declaras abiertamente una tasa de reinversión en lugar de suponerla. Cuando las tres coinciden, la decisión es fácil y la coincidencia te dice que los flujos de caja se comportan bien. Cuando discrepan, la discrepancia informa sobre los flujos de caja.
En la evaluación que hay detrás de este artículo coinciden en la decisión y discrepan en la cifra: un VAN de 836 con un WACC del 7,845 %, una TIR del 13,15 % y una TIRM del 11,23 %. Las tres coinciden en aceptar. La brecha de 1,92 puntos entre la TIR y la TIRM es la parte que merece entenderse.
VAN: la cifra que las otras intentan aproximar
Descuenta los flujos de caja libres al coste del capital y súmalos. Ese es todo el cálculo, y es la única métrica que no es una tasa: no depende de un supuesto de reinversión y mide el valor en dinero en lugar de un ratio que puede favorecer a un proyecto pequeño.
El caso base es: −5.000 en el año 0 y después 900, 1.312,5, 1.425, 1.500 y 2.375 a lo largo de cinco años. Al 7,845 %, los valores actuales suman 836.
Dos comprobaciones confirman la aritmética por rutas distintas. La primera recalcula la suma desde la fila de flujos de caja descontados; la segunda llama a la función VNA() (NPV() en inglés) de Excel sobre la misma serie. Las dos coinciden hasta 2 × 10⁻¹³, que es el ruido de redondeo de la aritmética de doble precisión y no una diferencia de modelización. Una tercera comprobación hace lo que de verdad importa: recalcula el VAN con la propia TIR y obtiene 8,08 × 10⁻⁸. Eso está por debajo de 10⁻⁷, que es lo que una TIR está definida para producir.
El VAN es la métrica con la que hay que empezar porque es aditivo. Los VAN de dos proyectos se pueden sumar; dos TIR no.
TIR: una tasa que supone reinversión a sí misma
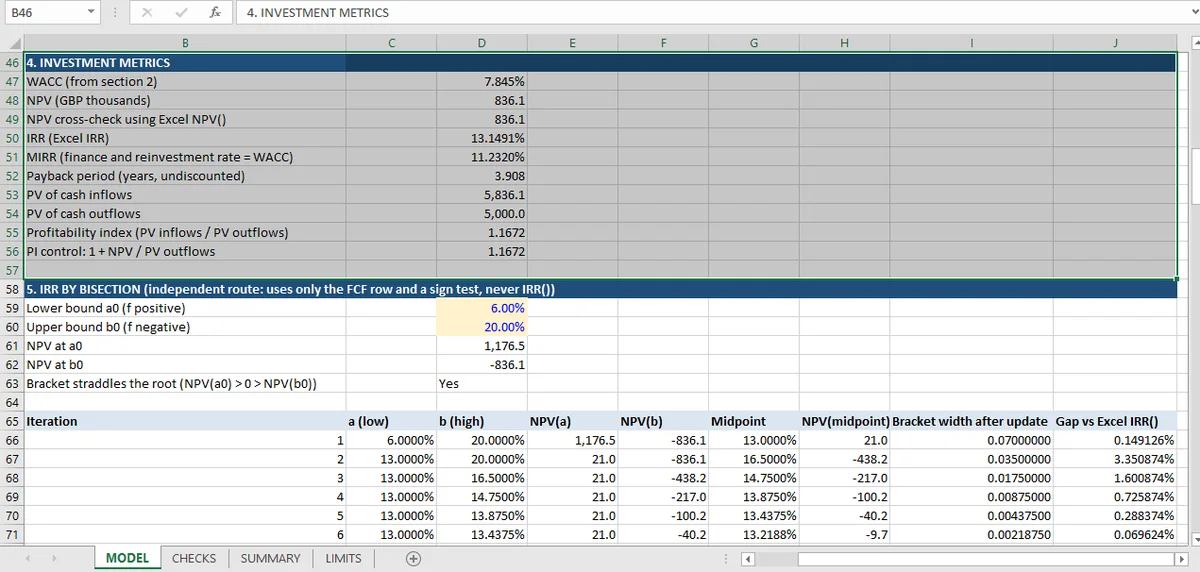
La tasa interna de retorno es la tasa de descuento a la que el VAN es cero. Para este proyecto es el 13,15 %, cómodamente por encima del coste del capital del 7,845 %.
El supuesto implícito en esa cifra es que cada flujo de caja intermedio se reinvierte al 13,15 % hasta el final del proyecto. No es una previsión; es una propiedad de las matemáticas. Una empresa con un coste medio ponderado del capital del 7,845 % no tiene motivo para creer que puede reinvertir 1.425 del año 3 al 13,15 % durante los dos años restantes.
En esta evaluación el supuesto favorece ligeramente el resultado, porque la TIR está por encima del WACC. Para un proyecto con grandes entradas tempranas y una TIR alta, el efecto favorable puede ser sustancial. Es una razón por la que las clasificaciones por TIR entre proyectos de vidas distintas no son fiables.
TIR() (IRR() en inglés) de Excel tiene además una segunda propiedad más silenciosa: encuentra una raíz, a partir de una estimación inicial. La estimación es el 10 % por defecto, y la función devuelve #¡NUM! tras 20 intentos si la iteración no se asienta, como explica la documentación de Microsoft. Una serie de flujos de caja con más de un cambio de signo puede tener más de una raíz positiva, y TIR() devolverá la que su iteración alcance. La serie de este proyecto tiene exactamente un cambio de signo, así que aquí no hay ambigüedad. Pero el modelo no lo supone, y por eso la TIR se resuelve una segunda vez.
Resolver la TIR dos veces
El bloque de bisección es la comprobación que merece copiarse en cualquier modelo de evaluación. Parte de un intervalo fijo del 6 % al 20 % y confirma que el intervalo contiene la raíz antes de iterar: el VAN al 6 % es +1.176,51 y el VAN al 20 % es −836,05.
Después divide el intervalo por la mitad veinte veces. El intervalo se estrecha de 0,14 a 2,67 × 10⁻⁷, y el punto medio final es 13,149122 %. TIR() de Excel devuelve 13,149126 %. La brecha es 3,4 × 10⁻⁸, o unas tres diezmilésimas de punto básico, y el modelo comprueba que está por debajo del 0,0001 %.
Así se ve una comprobación de convergencia genuina: dos algoritmos, que solo comparten la fila de flujos de caja, llegan al mismo número por rutas distintas. Un único método no puede decirte si convergió o se detuvo.
La construcción que hay detrás —un bloque separado que solo lee la fila de flujos de caja y una tasa con nombre en lugar de escrita a mano— es el patrón de la guía de Excel para finanzas.
TIRM: los mismos flujos de caja con una tasa de reinversión declarada
La TIRM elimina el supuesto de reinversión declarándolo. Capitaliza cada entrada hasta el final del proyecto a una tasa declarada, descuenta cada salida hasta el inicio a la misma tasa y resuelve la única tasa que las iguala. La función TIRM de Excel nombra esas dos tasas explícitamente: la tasa de financiación que pagas y la tasa de reinversión que recibes. Ese es todo el sentido de la métrica, porque el supuesto deja de estar escondido.
En este libro ambas tasas se fijan en el WACC, 7,845 %, lo que da 11,23 %. El modelo no se fía de TIRM() de Excel: una comprobación reconstruye a mano el valor futuro de las entradas y el valor actual de las salidas y compara.
El resultado es 1,92 puntos inferior a la TIR, y la dirección es la que predice la teoría. Reinvertir al 7,845 % en lugar del 13,15 % reduce la rentabilidad que el proyecto parece ganar, porque los flujos de caja tempranos dejan de capitalizarse a su propia tasa.
Que la TIRM al WACC sea el criterio correcto es otra pregunta. Usar el WACC como tasa de financiación y como tasa de reinversión es un criterio y no una previsión, y la hoja de límites lo dice. Una empresa que de verdad crea que puede reinvertir a una tasa superior debería decirlo y usar esa tasa, con el supuesto visible en una celda.
Dónde discrepan el VAN, la TIR y la TIRM, y cuál seguir
Aquí las tres coinciden, lo que hace hipotética la pregunta sobre la clasificación. El escenario bajista es donde se vuelve concreta: unos ingresos un 10 % menores dan un VAN de −277, una TIR del 6,03 % y una TIRM del 6,62 %.
El VAN es negativo; la TIR del 6,03 % y la TIRM del 6,62 % están por debajo del coste del capital del 7,845 %. Las tres salidas del modelo apuntan a rechazar. La clasificación es unánime porque el proyecto tiene un único cambio de signo y flujos de caja convencionales.
Donde el VAN y la TIR chocan de verdad, casi siempre es uno de dos casos: un proyecto con un flujo de caja de tipo financiación (una entrada primero y después salidas), donde la TIR puede invertir por completo la regla de decisión; o dos proyectos de escala distinta, donde el pequeño puede tener la TIR más alta y el VAN más bajo. En ambos casos el VAN es la regla y la TIR es la descripción, porque el VAN mide el valor creado y la pregunta es si se crea valor.
El mismo conflicto aparece un nivel más arriba, cuando los flujos de caja son una empresa y no un proyecto: la valoración por cuatro métodos pasa una misma previsión por DCF, FCFE, dividendos y renta residual y obtiene un rango del 74% por la misma razón.
La TIRM se sitúa entre ambas: conserva el formato de tasa que resulta fácil de comparar y elimina el supuesto que hace engañosa a la TIR. No arregla el problema de escala y no sustituye al VAN.
Lo que las comprobaciones no pueden ver
Seis comprobaciones cubren la convergencia de estas tres métricas, y ninguna puede decirte si los flujos de caja son correctos ni si la raíz a la que convergen es única.
Esa segunda brecha merece decirse con claridad. La coincidencia entre la bisección y TIR() depende de que ambas converjan en la misma raíz; la unicidad exige un recuento de raíces, y este libro no lo lleva. El tema de inversiones alternativas sí: un flujo de caja de un fondo con tres cambios de signo y una raíz positiva, y una serie de comparación con dos, donde TIR() devuelve en silencio la raíz que alcanza su estimación.
Para este proyecto la brecha es teórica: la serie es −5.000 seguida de cinco flujos positivos, exactamente un cambio de signo, así que hay exactamente una raíz positiva por la regla de los signos de Descartes. El modelo nunca afirma eso, y quien quiera la garantía tiene que revisar la fila de flujos de caja por su cuenta.
La otra brecha es la tasa de descuento. Una TIR del 13,15 % frente a un WACC del 7,845 % es un margen de 5,3 puntos, y cuánto vale ese margen depende por completo de lo bien que esté construido el 7,845 %.
Lo que las comprobaciones demuestran es más estrecho que todo eso: que cada métrica se calculó desde su propia definición, que las definiciones coinciden con los flujos de caja y que los dos algoritmos de la TIR convergen. No demuestran que el 7,845 % sea el coste del capital correcto (el artículo de sensibilidad al WACC es donde se desmonta esa cifra), ni que los flujos de caja de la nota sean correctos. Para recorrer las 67 comprobaciones una por una, el punto de partida es el índice de presupuesto de capital, o lee primero la visión de construcción si quieres ver cómo se conectan las dos rutas de la TIR.
Cada métrica se recalcula en Mica desde su propia definición; la TIR que aparece se puede contrastar con una segunda ruta en la misma hoja.