
Dos métricas de atajo, comprobadas como es debido
Un periodo de recuperación de 3,91 años y un índice de rentabilidad de 1,167 apuntan a aceptar. En el escenario bajista el periodo de recuperación sigue siendo de 4,46 años dentro de una vida de cinco, mientras el VAN es −277. Por eso ninguna de las dos métricas decide.
El periodo de recuperación y el índice de rentabilidad son las dos métricas que más a menudo se calculan a la ligera. El periodo de recuperación suele estimarse a ojo desde una columna acumulada; el índice de rentabilidad suele ser el VAN dividido por algo, y ese algo se olvida.
Las dos se pueden calcular exactamente, y cuando se hace se convierten en comprobaciones útiles en lugar de atajos. El periodo de recuperación mide liquidez y calendario; el índice de rentabilidad mide valor por unidad de desembolso. Ninguna mide el valor creado, y el sentido de calcularlos con precisión es ver exactamente dónde dejan de coincidir con la métrica que sí lo mide.
Periodo de recuperación, desde la fila acumulada
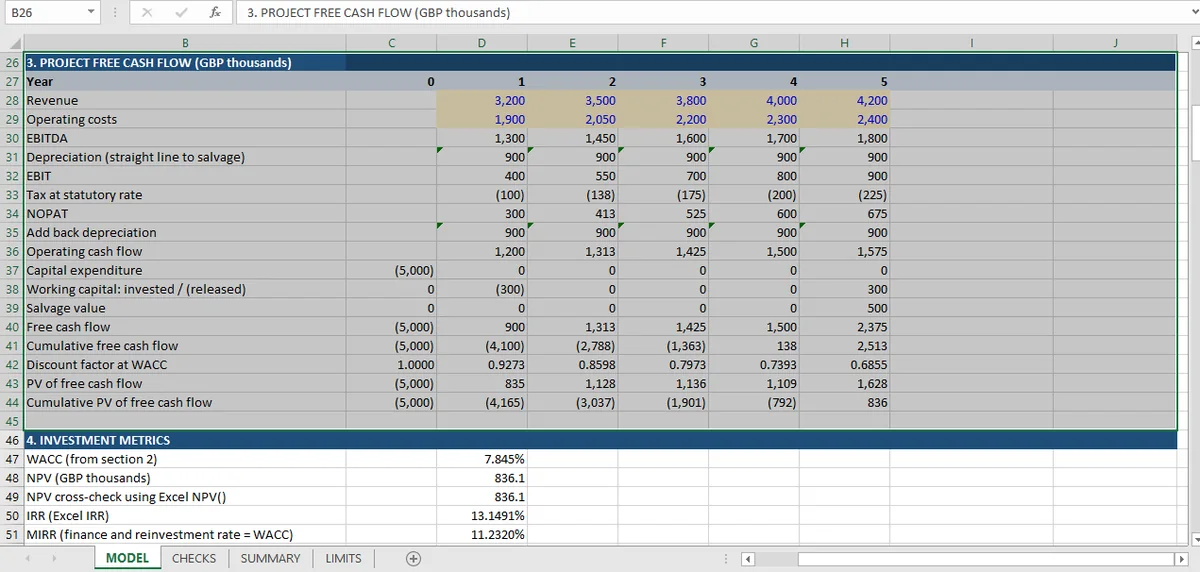
El flujo de caja libre es −5.000 en el año 0 y después 900, 1.312,5, 1.425, 1.500 y 2.375. La fila acumulada cruza cero en el año 4:
| Año | 0 | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|---|
| Flujo de caja libre | −5.000 | 900 | 1.312,5 | 1.425 | 1.500 | 2.375 |
| Acumulado | −5.000 | −4.100 | −2.787,5 | −1.362,5 | 137,5 | 2.512,5 |
El periodo de recuperación no es simplemente «el año 4». Es 3 más la fracción del año 4 necesaria para cubrir los 1.362,5 restantes con los 1.500 de ese año, que es 3,9083 años.
La mecánica del libro —una fórmula sobre la fila de flujos de caja, sin acumulado estimado a ojo— es la que se describe en la guía de Excel para finanzas.
Dos comprobaciones hacen eso exacto en lugar de aproximado: el saldo acumulado en el año de recuperación no es negativo (137,5), y el saldo del año anterior sigue siendo negativo (−1.362,5). Esas dos afirmaciones definen el punto de cruce y detectan el caso en que un modelo informa de un año de recuperación que los flujos de caja nunca alcanzan de verdad.
El periodo de recuperación simple no está descontado, y la hoja de límites lo dice. Descontar la fila acumulada en su lugar llevaría el cruce al año 5, y un modelo que mezcla las dos cosas produce una cifra que no es ninguna de las dos.
Dónde contradice el VAN el periodo de recuperación
El escenario bajista es la demostración. Unos ingresos un 10% menores dan:
- Un periodo de recuperación de 4,46 años, todavía dentro de la vida de cinco años del proyecto.
- Un VAN de −277, que significa que el proyecto destruye valor.
- Una TIR de 6,03 %, por debajo del coste del capital del 7,845 %.
El periodo de recuperación dice que el dinero vuelve antes de que termine el proyecto. El VAN dice que el dinero que vuelve vale menos que el dinero que salió. Las dos cosas son ciertas, y son coherentes cuando ves qué mide el periodo de recuperación: cuenta el efectivo nominal, ignora todo lo que pasa después del cruce y no aplica ningún descuento.
Ese es el límite. Un periodo de recuperación dentro de la vida del proyecto es una condición necesaria para que merezca la pena hacerlo, y no está ni cerca de ser suficiente. Una empresa que filtra solo por periodo de recuperación aprobaría este proyecto en el escenario bajista.
El índice de rentabilidad y su identidad
El índice es el valor actual de las entradas dividido por el valor actual de las salidas: 5.836,05 sobre 5.000, que es 1,1672.
Su identidad, que el índice es igual a 1 más el VAN dividido por el valor actual de las salidas, se comprueba directamente, y se cumple con doce decimales. Esa identidad es también la razón por la que el índice y el VAN no pueden discrepar nunca sobre un proyecto: VAN por encima de cero e índice por encima de uno son la misma afirmación. El modelo también lo comprueba y encuentra coincidencia.
Así que el índice no añade nada a la decisión de un proyecto. Lo que añade es comparabilidad: 0,167 de valor por unidad de desembolso es una cifra que se puede poner al lado de la de otro proyecto, cosa que el VAN no puede hacer directamente cuando los desembolsos difieren.
Periodo de recuperación descontado, por completitud
Descontar la misma fila acumulada al 7,845 % lleva el cruce del año 4 al quinto año: el valor actual acumulado es −791,98 en el año 4 y +836,05 en el año 5, así que el periodo de recuperación descontado es de 4,49 años en lugar de 3,91.
Las dos cifras son correctas y responden a preguntas distintas. La versión sin descontar dice que la empresa recupera su dinero en menos de cuatro años en términos de caja. La versión descontada dice que tarda cuatro años y medio en recuperar el desembolso en términos de valor actual, que es la versión que acompaña a un VAN.
Lo que sale mal en la práctica es mezclarlas: informar de un cruce sin descontar junto a una columna acumulada descontada, o calcular la fracción contra el denominador equivocado. La comprobación que detecta el segundo error es la pareja de comprobaciones que usa este libro: el saldo en el año de recuperación debe ser no negativo y el saldo del año anterior debe ser negativo. Fija el cruce a un periodo y una fracción, y falla de inmediato si alguien recalcula la fracción contra el flujo de caja de otro año.
La documentación de la función VNA de Microsoft merece leerse junto a esto, porque la función integrada descuenta el primer valor un periodo de más. Un modelo que incluye el desembolso inicial dentro del rango de VNA() (NPV() en inglés) obtiene un periodo de recuperación y un VAN que están ambos mal por exactamente un periodo de descuento. Los dos siguen pareciendo plausibles.
La trampa de escala que el índice no resuelve
El índice tampoco puede clasificar proyectos, y la razón merece decirse porque a menudo se presenta como su ventaja.
Considera un proyecto que requiere 100 de inversión con un índice de 1,5 y otro que requiere 10.000 con un índice de 1,2. El primero crea 50 de valor; el segundo crea 2.000. Clasificar por índice favorece el primero; clasificar por VAN favorece el segundo. Las dos clasificaciones son defendibles y responden a preguntas distintas: eficiencia del capital frente a valor total. El modelo informa de las dos clasificaciones. Cuál pondera más una empresa es una decisión de política de asignación de capital; no es una salida del modelo ni una recomendación.
Este libro contiene un solo proyecto, así que no puede demostrar ese conflicto, y la hoja de límites no afirma lo contrario. Lo que sí puede demostrar es el límite en la otra dirección: en el escenario bajista el índice cae a 0,945, por debajo de uno, al mismo tiempo que el VAN se vuelve negativo. Los dos se mueven juntos por definición, que es el punto.
Para qué sirven el periodo de recuperación y el índice de rentabilidad
Ninguna es una regla de decisión. Las dos son comprobaciones de la forma de los flujos de caja, y cada una responde a una pregunta que el VAN no responde.
El periodo de recuperación responde: ¿cuánto tiempo está expuesto el capital? Un periodo de recuperación de 3,9 años en un proyecto de cinco significa que la empresa soporta el riesgo durante la mayor parte de la vida del proyecto antes de recuperar su desembolso, que es un hecho de liquidez que una suma descontada esconde.
El índice responde: ¿cuánto valor por unidad de capital escaso? Un índice de 1,167 sobre un desembolso de 5.000 es una cifra que se puede comparar con otros usos de 5.000, y esa es la comparación a la que de verdad se enfrenta una empresa con restricciones de capital.
Ambas se calculan aquí desde sus propias definiciones en lugar de desde un atajo, y ambas se comprueban contra los flujos de caja que las producen. El índice de presupuesto de capital reúne las 67 comprobaciones. Para la métrica que sí decide, la comparación de VAN, TIR y TIRM es la pieza compañera, y para el escenario que produjo el caso bajista, el artículo de integración explica cómo se restringen los tres escenarios.
La misma pregunta de «qué mide de verdad esta métrica» se plantea en la parte de renta fija, donde tres métodos de duración se comprueban entre sí: la duración de Macaulay, la modificada y la efectiva.
El periodo de recuperación y el índice se rastrean hasta los flujos que los producen porque Mica escribe cada métrica como una fórmula sobre esa fila de flujos de caja.