
Qué hace la evaluación determinista en lugar de una simulación
La evaluación determinista hace tres escenarios —base, alcista y bajista— y nada más.
Tres escenarios acotan la respuesta pero no dicen nada sobre la probabilidad. Una simulación daría la probabilidad de un VAN negativo y mostraría qué dos entradas explican la mayor parte de la varianza. Este libro no tiene nada de eso, y lo dice.
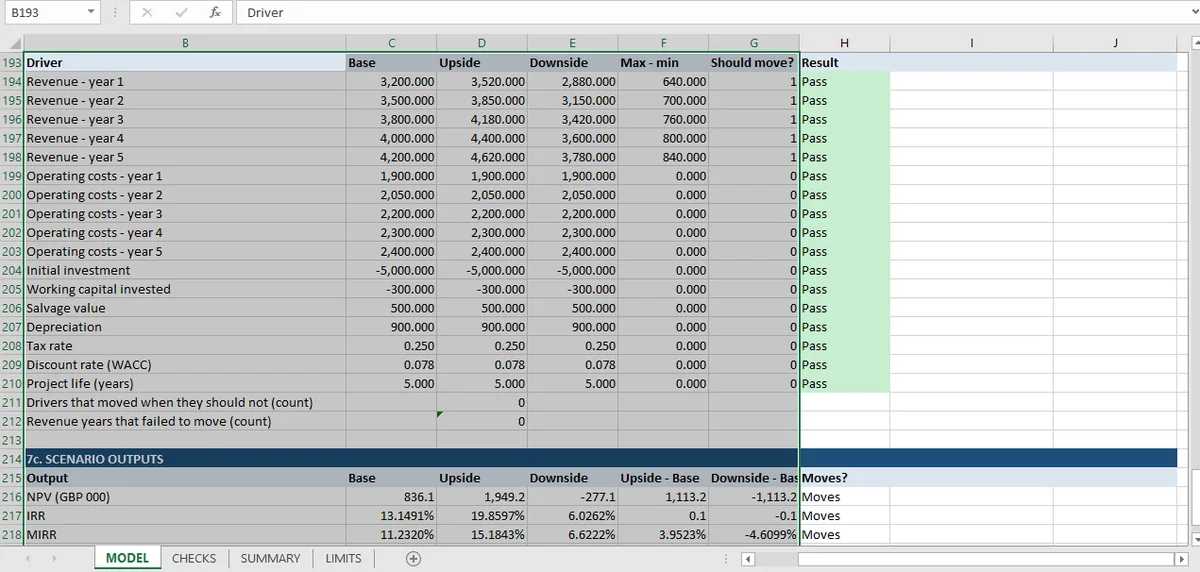
El libro de presupuesto de capital que hay detrás de este tema ejecuta tres escenarios: base, ingresos un 10 % más altos e ingresos un 10 % más bajos. Sus VAN son 836, 1.949 y −277.
Eso es un rango, no una distribución. Nada en el libro dice qué probabilidad tiene el escenario bajista, si es más probable que los ingresos caigan un 3 % que un 10 %, ni qué pasa si caen un 12 %. Los tres casos son tres relatos, cada uno internamente consistente, y el modelo comprueba que entre ellos solo se mueven los ingresos. Los costes operativos, el capex, el capital circulante, el valor residual, la amortización y la tasa de descuento se comprueba que son idénticos.
La hoja de límites dice lo mismo directamente: una sola trayectoria determinista por escenario, sin ponderaciones de probabilidad, sin Monte Carlo, sin distribución de resultados. Este artículo trata de cuánto cuesta esa omisión y cuándo merece la pena cerrarla.
Qué añadiría una distribución
Tres cosas importan más, ordenadas por cuánto cambian una decisión.
Una probabilidad de pérdida. El VAN del escenario bajista es negativo. Que eso importe depende por completo de la probabilidad del escenario bajista, y el libro no puede decirlo. Si los ingresos se distribuyen simétricamente alrededor de la base, una caída del 10 % está en la cola de una distribución simétrica y la probabilidad de un VAN negativo es una cifra calculable. Si los ingresos están acotados por abajo por el volumen contratado y no acotados por arriba, la distribución es asimétrica y la respuesta vuelve a ser distinta.
La forma entre los casos. El VAN no es lineal en todas las entradas, y los tres escenarios están a la misma distancia de la base en términos de ingresos. Una simulación muestrea todo el rango: la región entre −3 % y −7 %, donde la respuesta puede seguir siendo positiva pero el margen es fino, es donde está de verdad la decisión.
Qué variable explica la mayor parte. Con un solo escenario sabes que se movieron los ingresos. Con una distribución aprendes que el 80 % de la varianza del VAN viene de dos entradas, y que el resto podría fijarse en sus valores base sin cambiar la respuesta. Esa es la salida que hace que merezca la pena ejecutar una simulación: no la probabilidad, la atribución.
Las tres entradas que merece la pena simular
La mayoría de los diecinueve límites de esta evaluación son fronteras que una simulación no ayudaría a superar: calendario anual, sin inflación, sin pérdidas fiscales. Tres son genuinamente inciertas y merecen una distribución.
Ingresos. El candidato obvio, y el que los escenarios ya mueven. Su incertidumbre no es simétrica: un proyecto puede quedar un 30 % por debajo de su nota y no hay suelo estructural, mientras que la mejora está limitada por la capacidad.
Costes operativos. Se mantienen constantes en los tres escenarios, lo que significa que el riesgo de costes no se prueba en absoluto. Los costes suelen ser menos volátiles que los ingresos y están muy correlacionados con ellos, porque una caída de volumen también reduce el coste variable. Esa correlación es lo que una simulación ingenua ignora.
La tasa de descuento. Se trata como un 7,845 % fijo en todos los escenarios. Es la entrada con mayor efecto puntual sobre el VAN: una subida de un punto cuesta unos 80 de VAN para este proyecto, y el punto de equilibrio es el 13,15 %.
Simular ingresos y costes de forma independiente sería peor que no simular nada, porque la correlación entre ambos es la mayor parte de lo que determina el escenario bajista. Eso es un juicio, no un cálculo, y debería quedar en una celda donde quien lee pueda verlo.
Cuánto cuesta un Monte Carlo y cómo comprobar el resultado
Un Monte Carlo es barato de ejecutar y caro de confiar. Tres cosas tienen que ser ciertas para que la salida signifique algo.
El generador tiene que ser reproducible. ALEATORIO() (RAND() en inglés) de Excel no admite semilla, así que un modelo construido sobre ella produce una respuesta distinta en cada recálculo y no se puede comprobar. Un generador con semilla (una celda que contiene la semilla, que alimenta una rutina congruencial lineal simple, o MATRIZALEAT (RANDARRAY en inglés) de Excel con un estado almacenado) convierte la simulación en una entrada fija como cualquier otra.
Los percentiles tienen que converger. Ejecuta el mismo modelo con dos semillas distintas y compara los percentiles 5, 50 y 95. Si se mueven más que la precisión que necesitas, añade trayectorias. Es una comprobación de convergencia en el mismo sentido que las dos rutas de la TIR: dos ejecuciones independientes, una conclusión.
Tiene que haber algo con lo que comprobar. Donde el modelo es lineal en las entradas simuladas, la desviación típica analítica del VAN se puede calcular directamente y comparar con la simulada. Donde no lo es, la comprobación es la comparación de semillas, que detecta errores de implementación pero no errores de especificación.
El libro de métodos cuantitativos de esta serie es el ejemplo operativo: diez mil trayectorias, una semilla 20250101 guardada en una celda y una comprobación de convergencia con una respuesta en forma cerrada. Es una de las 31 comprobaciones de ese modelo, y el artículo de convergencia recorre la comparación en forma cerrada; es el patrón que hay que copiar para una ejecución a nivel de proyecto.
Una simulación mínima que puedes montar esta tarde
La versión completa necesita un generador con semilla, diez mil trayectorias y una comprobación de convergencia. Una versión funcional necesita cuatro columnas y una hora.
Genera las entradas. Una distribución triangular suele ser la elección honesta para una estimación de nota: un mínimo, un valor más probable y un máximo, que es exactamente cómo se formularon los supuestos. ALEATORIO() más la fórmula de la inversa de la función de distribución te da el valor extraído, y MATRIZALEAT genera toda una columna de extracciones uniformes en una llamada.
Aplica una correlación. Los ingresos y los costes se mueven juntos. Un único factor aleatorio por trayectoria, compartido entre las dos extracciones y combinado con uno independiente, basta para evitar que la simulación produzca combinaciones imposibles.
Calcula el VAN por trayectoria. Una columna, una fórmula, que se refiere a la extracción de la misma fila.
Resume y después comprueba. Informa de los percentiles 5, 50 y 95 y de la proporción de trayectorias con VAN negativo. Después cambia la semilla y repite. Si los tres percentiles se mueven más que tu precisión, no tienes suficientes trayectorias, y la comparación de semillas es la única comprobación que te lo dirá.
Lo que hace esto fiable no es el número de trayectorias. Es que la semilla es una celda, así que la ejecución es reproducible, y que el resumen se recalcula a partir de las trayectorias en lugar de escribirse a mano.
Cuándo no ejecutar un Monte Carlo
Una simulación produce una precisión que las entradas no respaldan. Si los ingresos son una estimación de la nota con un rango plausible de ±15%, la diferencia entre el percentil 40 y el 45 del VAN no es información.
La prueba es si la salida cambia una decisión. Si el caso base se acepta con un margen amplio, una distribución lo confirma y no cambia nada. Si el caso base es marginal (un VAN de 836 sobre 5.000, un escenario bajista de −277, un WACC de equilibrio situado 5,3 puntos por encima de la base), entonces la probabilidad de un VAN negativo es exactamente la cifra que necesita quien decide, y tres escenarios no la suministran.
Esa es la postura honesta para este libro: la evaluación determinista está completa y comprobada, y la pregunta que deja abierta es la que respondería una simulación. Las 67 comprobaciones, incluidas las de aislamiento de escenarios que hacen comparables los tres casos, pueden recorrerse en el índice del tema de presupuesto de capital; el artículo de integración cubre cómo se construye el modelo para hacer posible cualquiera de las dos rutas.
Que la simulación con semilla se pueda repetir sobre el mismo archivo se debe a que Mica recalcula el libro entero sobre ese archivo.