
El WACC es una construcción, no un número
El WACC no se escribe a mano: se construye a partir de seis entradas y tres fórmulas.
Un WACC del 7,845 % da un VAN de 836 en este proyecto. Recorre la tasa del 6 % al 14 % y la decisión se invierte en el 13,15 %. Eso son 5,3 puntos de holgura, o un 68 % más de coste del capital antes de que el proyecto deje de crear valor.
El WACC de esta evaluación es el 7,845 %. Esa cifra no es una entrada; es la salida de seis entradas y tres fórmulas, y cualquiera de esos elementos puede estar mal.
| Entrada | Valor | De dónde sale |
|---|---|---|
| Tipo libre de riesgo | 4,00 % | Supuesto de financiación de la nota |
| Beta de los recursos propios | 1,15 | Se toma como dada, sin reapalancar |
| Prima de riesgo de mercado | 5,50 % | Supuesto de financiación |
| Coste de la deuda antes de impuestos | 5,50 % | Supuesto de financiación |
| Peso objetivo de la deuda | 40 % | Supuesto de financiación |
| Tipo impositivo | 25 % | Tipo impositivo del proyecto |
A partir de ahí: el coste de los recursos propios (Ke) es 4,00 % + 1,15 × 5,50 % = 10,325 %. El coste de la deuda después de impuestos (Kd) es 5,50 % × (1 − 0,25) = 4,125 %. El WACC es 0,60 × 10,325 % + 0,40 × 4,125 % = 7,845 %.
Cuatro comprobaciones confirman la construcción y no la cifra: que los pesos suman 1, que el coste de los recursos propios es igual al tipo libre de riesgo (Rf) más la beta multiplicada por la prima de riesgo, que el coste de la deuda después de impuestos es igual a Kd por 1 menos el tipo impositivo, y que el WACC es igual a Ke menos el peso de la deuda por el diferencial entre Ke y el Kd después de impuestos. Son identidades. Superarlas demuestra la aritmética, no las entradas.
Cuánto cuesta cada entrada
La sensibilidad no es uniforme entre las cuatro. Un cambio de un punto porcentual en cada una, manteniendo las demás:
- Beta, de 1,15 a 1,25, añade 0,55 puntos al coste de los recursos propios, lo que supone 0,33 puntos de WACC con un 60 % de recursos propios.
- Prima de riesgo de mercado, del 5,5 % al 6,5 %, añade 1,15 puntos a Ke, que suponen 0,69 puntos de WACC.
- Tipo libre de riesgo, del 4 % al 5 %, añade un punto entero a Ke y 0,6 al WACC.
- Coste de la deuda, del 5,5 % al 6,5 %, añade 0,75 al coste después de impuestos y 0,3 al WACC con un 40 % de deuda.
El tipo libre de riesgo y la prima de riesgo de mercado son los dos que importan, y son los dos menos específicos del proyecto. Esa es la primera observación útil de una sensibilidad: los factores con más peso en la tasa de descuento son variables macro, no variables del proyecto.
Recorrer el perfil del 6 % al 14 %
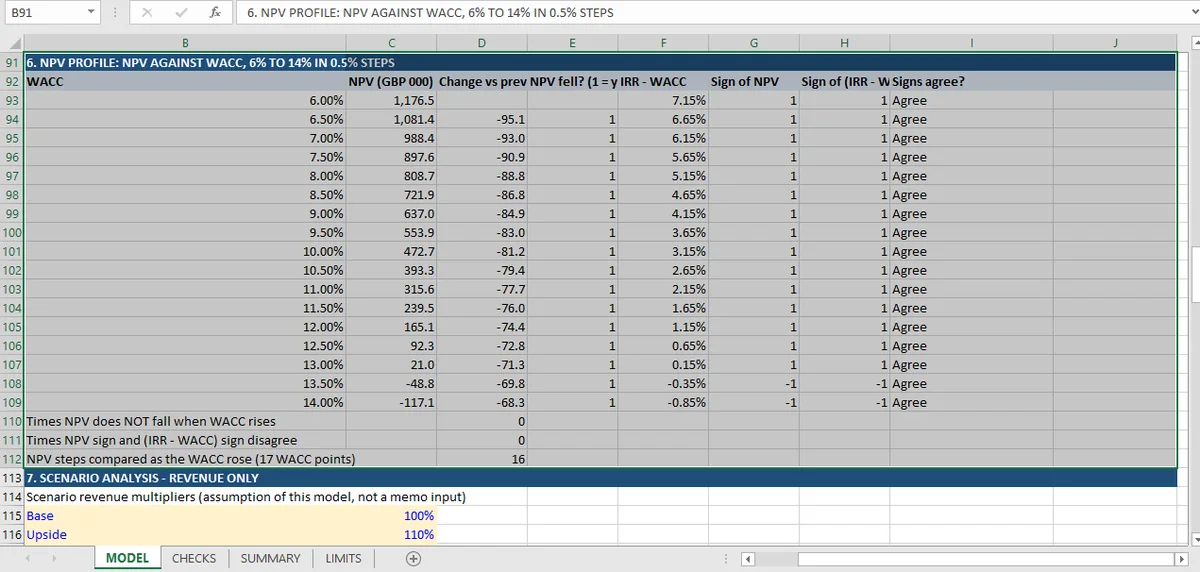
El libro construye un perfil de VAN de 17 puntos en pasos de 0,5 % y comprueba cada paso. Cada punto es un recálculo completo del descuento con la función VNA de Excel, que trata cada valor como si llegara al final de un periodo. Ese es el convenio con el que se construyó la fila de flujos de caja. Los extremos:
| WACC | VAN | Cambio respecto al paso anterior |
|---|---|---|
| 6,0 % | 1.176,51 | — |
| 8,0 % | 808,73 | −88,82 |
| 10,0 % | 472,72 | −81,22 |
| 12,0 % | 165,09 | −74,42 |
| 13,0 % | 20,97 | −71,29 |
| 13,5 % | −48,82 | −69,79 |
| 14,0 % | −117,14 | −68,33 |
En esa tabla se ven dos cosas antes de que se ejecute ninguna comprobación. La primera es el punto de equilibrio: el VAN sigue siendo positivo al 13,0 % y negativo al 13,5 %, así que la decisión se invierte en algún punto de un margen de medio punto alrededor del 13,15 %. Esa es la TIR, y es donde tiene que estar. La segunda es que el perfil se aplana a medida que sube la tasa: cada paso cuesta menos que el anterior, porque el descuento pesa primero sobre los flujos de caja más tempranos y pequeños.
Si quieres el mismo descuento construido desde cero, el recorrido del DCF empieza por la fila de flujos de caja y añade la tasa después.
La prueba de signo que convierte el perfil en una comprobación
Un perfil es un gráfico hasta que se afirma algo sobre él. En cada punto se hacen dos afirmaciones.
Monotonicidad. El VAN cae cuando sube el WACC. A lo largo de 16 pasos, falla cero veces. No es una afirmación trivial: se cumple aquí porque cada flujo de caja posterior al año 0 es positivo, y la hoja de límites lo dice explícitamente. Un proyecto con una gran salida a mitad de vida puede producir un perfil no monótono, y un modelo que supone monotonicidad lo mostraría mal sin avisar.
Coincidencia de signos con la TIR. En cada punto de WACC, el signo del VAN debe coincidir con el signo de (TIR − WACC). Así ocurre en los 17 puntos: VAN positivo y diferencial positivo del 6,0 % al 13,0 %, negativo y negativo al 13,5 % y al 14,0 %. Cero discrepancias.
La segunda comprobación es la que merece copiarse: una comprobación cruzada entre dos cálculos distintos, una suma descontada y una raíz resuelta, y falla en el momento en que uno de los dos está mal. Un modelo puede tener un perfil perfectamente monótono y aun así tener la TIR equivocada; no puede tener coincidencia de signos en todos los puntos mientras uno de los dos está roto.
Dónde se invierte el VAN al moverse el WACC
El proyecto se acepta con un WACC del 7,845 % y un VAN de 836, y se rechaza con cualquier tasa por encima del 13,15 %.
La brecha entre esas dos cifras es el margen de seguridad en términos de tasa de descuento: 5,30 puntos porcentuales, o un aumento del 68 % en el coste del capital. Suena generoso hasta que se compara con la sensibilidad de las entradas. Un movimiento de un punto porcentual en el tipo libre de riesgo más otro en la prima de riesgo de mercado suponen 1,29 puntos sobre el WACC; una beta reestimada en 1,6 en lugar de 1,15 añade otros 1,49. Las tres cosas juntas llevan el WACC al 10,6 %, que sigue 2,5 puntos por debajo del punto de equilibrio. Ese, y no el 68 %, es el margen real.
El resumen honesto es que este proyecto supera una tasa de descuento cómoda y no supera una pesimista, y la construcción pesimista no es descabellada. Es una frase distinta de «el proyecto tiene un VAN positivo», y es la frase que respalda el perfil.
Lo que el perfil de VAN no te dice
Un perfil de 17 puntos es una sensibilidad de una sola variable, y tres cosas quedan fuera.
Supone que el WACC es lo único que se mueve. Los ingresos, los costes y el desembolso se mantienen en los valores de la nota mientras la tasa recorre del 6 % al 14 %. Un gráfico tornado (cada variable movida en la misma cuantía plausible, ordenado por efecto) mostraría si la tasa de descuento es siquiera el factor con más peso. Para este proyecto probablemente no lo es: una caída del 10 % en los ingresos mueve el VAN en 1.113, mientras que un punto entero de WACC lo mueve unos 80.
Supone monotonicidad, y el modelo dice por qué. La comprobación de que el VAN cae cuando sube la tasa se cumple porque cada flujo de caja posterior al año 0 es positivo. Un proyecto con una gran salida a mitad de vida, como un coste de desmantelamiento o una obligación de restauración, puede producir un perfil que sube antes de bajar. Un modelo que supone monotonicidad fallaría en ese caso en lugar de ignorarlo.
No dice nada sobre la probabilidad de un WACC más alto. El punto de equilibrio es el 13,15 %; que esté cerca o lejos depende de la volatilidad de las entradas, no de la aritmética del perfil.
Nada de eso dice que las entradas sean correctas. La beta se toma como dada, sin reapalancamiento desde comparables ni beta de la deuda, y la estructura 40/60 se supone constante durante cinco años. El artículo de estructura de financiación desmonta ese supuesto; el artículo de integración muestra cómo encajan las comprobaciones del perfil en el resto; En la página del tema de presupuesto de capital están las 67 comprobaciones, incluidas las veinte que hay detrás de este perfil.
La tasa de descuento vive en una celda con nombre, de modo que Mica puede volver a ejecutar el perfil entero sin tocar una fórmula.