
Una estructura de financiación son cuatro números y un supuesto
Pasar el peso de la deuda del 40 % al 60 % recorta el WACC en 1,24 puntos si la beta se mantiene fija, y en 0,19 una vez que se reapalanca la beta de los recursos propios. Solo la segunda cifra es un beneficio de financiación.
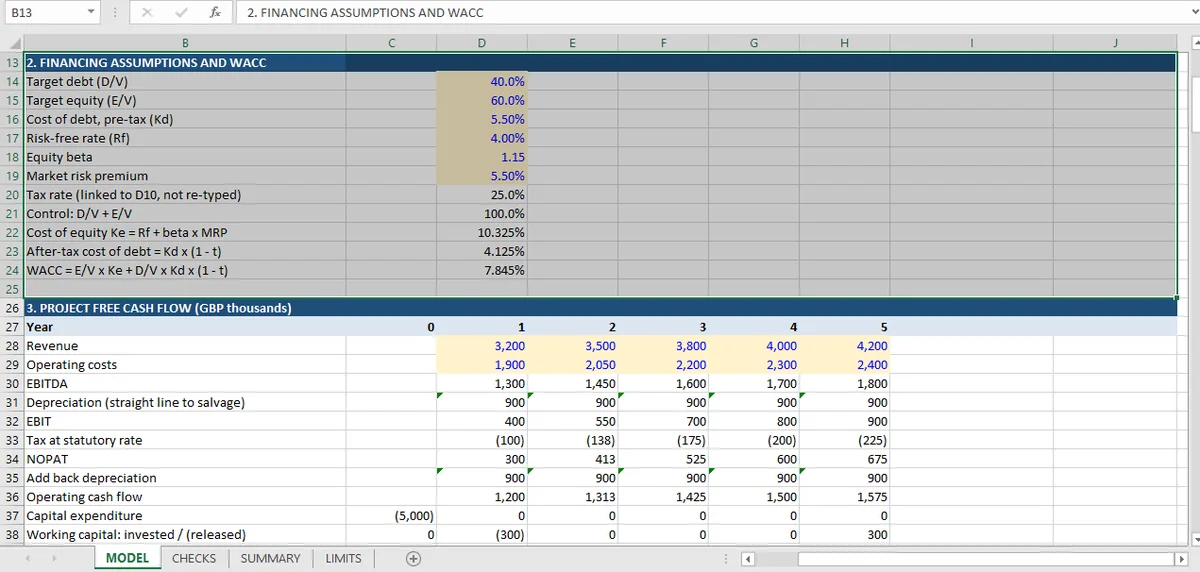
La evaluación que hay detrás de esta serie se financia con 40 % de deuda y 60 % de recursos propios, con un coste de la deuda del 5,5 %, un tipo libre de riesgo del 4 %, una beta de los recursos propios de 1,15 y una prima de riesgo de mercado del 5,5 %. Eso produce un coste de los recursos propios (Ke) del 10,325 %, un coste de la deuda después de impuestos (Kd) del 4,125 % y un WACC del 7,845 %.
Si cambias el peso de la deuda, el WACC cambia, porque cambian los pesos. Hasta ahí es aritmética: todo modelo lo mostrará, y la comprobación de que el WACC es igual a Ke menos el peso de la deuda por el diferencial entre Ke y el Kd después de impuestos seguirá pasando, porque es una identidad.
La pregunta interesante es qué más se mueve. En un modelo de financiación totalmente enlazado, subir el apalancamiento también eleva el coste de los recursos propios, porque los recursos propios se vuelven más arriesgados. Los dos efectos se cancelan en gran medida. En este libro, la beta es una entrada y nada la reapalanca, así que solo existe uno de los dos efectos. Merece la pena demostrarlo en lugar de afirmarlo.
Qué se mueve cuando se mueve el peso de la deuda
Mantén el coste de los recursos propios y el coste de la deuda en sus valores base y cambia solo el peso de la deuda. El WACC es una línea recta entre el 10,325 % sin deuda y el 4,125 % con toda la deuda:
| Peso de la deuda | WACC | VAN |
|---|---|---|
| 20 % | 9,085 % | 623 |
| 40 % (base) | 7,845 % | 836 |
| 60 % | 6,605 % | 1.062 |
| 80 % | 5,365 % | 1.301 |
La columna del VAN son los mismos flujos de caja descontados a cada tasa con la función VNA de Excel; la fila base reproduce exactamente el 836 del libro, que es la comprobación de que el recálculo es el mismo cálculo.
Leída sola, esa tabla dice que el apalancamiento crea valor gratis: la fila del 60 % está 226 por encima del caso base. Cada punto de peso de deuda baja la tasa de descuento unos 0,062 puntos porcentuales y añade aproximadamente 11 de VAN. Con un 80 % de deuda el proyecto vale un 55 % más que con un 40 %, sin ningún cambio en los flujos de caja.
Esa conclusión es falsa, y la razón por la que es falsa es el supuesto que la tabla mantiene fijo.
Qué debería moverse con el apalancamiento: la beta y el coste de los recursos propios
Los recursos propios de una empresa apalancada son más arriesgados que los de una no apalancada. Si sube el peso de la deuda, la beta de los recursos propios debería subir con él, y el coste de los recursos propios debería seguirlo. La relación estándar es la de Hamada:
Si desapalancas el caso base (βL de 1,15 con un ratio deuda/recursos propios de 0,667), βU es 0,767. Si reapalancas eso con un 60 % de deuda, donde D/E es 1,5, βL pasa a 1,63. El coste de los recursos propios sube al 12,96 %, y el WACC pasa a ser:
| Peso de la deuda | WACC, beta mantenida | WACC, beta reapalancada |
|---|---|---|
| 20 % | 9,085 % | 8,031 % |
| 40 % | 7,845 % | 7,845 % |
| 60 % | 6,605 % | 7,659 % |
Reapalancado, el WACC apenas se mueve: del 7,845 % al 7,659 % con un desplazamiento de 20 puntos en el peso de la deuda. Toda la caída de 1,24 puntos de la tabla sin ajustar es la falta de ajuste por riesgo, no un beneficio de financiación.
En un modelo de tres estados la misma elección aparece en la línea de intereses, donde los saldos de deuda y efectivo alimentan los intereses y los intereses alimentan los saldos; las comprobaciones de tres estados cubren la circularidad que eso crea.
Este libro usa la versión sin ajustar, y su hoja de límites lo dice: la beta se toma como dada, sin reapalancamiento desde comparables, sin beta de la deuda y con una estructura 40/60 supuesta constante durante cinco años. La elección es defendible para una evaluación a cinco años: el reapalancamiento exige una beta de la deuda, un conjunto de comparables y un supuesto de que la estructura de capital es estable. La elección sigue teniendo que declararse, porque la sensibilidad que produce no es una sensibilidad a la política de financiación. Es una sensibilidad a los pesos de una fórmula.
Por qué sigue importando la comprobación del WACC
La comprobación de identidad merece ejecutarse, pero depende de la estructura: confirma que el WACC se construye a partir de las seis entradas en lugar de escribirse a mano, y que los pesos cuadran. No prueba si el coste de los recursos propios se movió con el apalancamiento. Si un modelo fallara esa comprobación, la sensibilidad anterior no tendría sentido, porque lo que se varía no sería lo que está en la fórmula.
Hay una segunda comprobación disponible que el libro no lleva: cambia el peso de la deuda y comprueba que el coste de los recursos propios también cambió. La comprobación es sobre la estructura del modelo y no sobre su aritmética; fallaría en este libro, y fallar es el resultado correcto. Escribir comprobaciones que recogen la expectativa estructural es la forma en que un modelo hace visibles sus propias limitaciones.
Lo que hace eso práctico es un libro donde las entradas y los cálculos son celdas distintas. Así, un cambio de escenario deja un rastro de la entrada a la salida. Eso es lo que convierte «cambiar el peso de la deuda» en una prueba en lugar de una edición.
Cómo se ve un enlace de financiación correcto
Tres cosas se mueven juntas cuando cambia el apalancamiento en un modelo correctamente enlazado:
- El coste de los recursos propios, a través de la beta reapalancada.
- El coste de la deuda, normalmente, porque más apalancamiento significa peor calidad crediticia y un diferencial mayor. El libro tiene un único Kd sin margen escalonado, así que este canal también está cerrado.
- Los pesos, a medida que cambia la proporción de deuda.
Solo se modeliza el tercero. Un modelo con los tres mostraría el WACC moviéndose mucho menos que la tabla anterior, y la diferencia entre las dos tablas, 1,24 puntos frente a 0,19, mide el valor de los canales que faltan.
Qué necesitaría el modelo para probar la política de financiación
Tres añadidos, y cada uno cierra un canal que ahora está abierto.
Una rutina de reapalancamiento. Desapalanca la beta observada una vez y después reapaláncala en cada estructura candidata. Necesita un conjunto de comparables, una beta de la deuda (o un supuesto explícito de que es cero) y una decisión sobre si el escudo fiscal es real. En la ilustración anterior convierte un rango de WACC de 2,48 puntos en uno de 0,37.
Una tabla de diferenciales de deuda. El coste de la deuda es un único 5,5 % sin margen escalonado. En la realidad, un mayor peso de deuda significa peor calidad crediticia, y el diferencial se mueve con la estructura. La hoja de límites dice que no hay cláusulas financieras, ni margen escalonado ni comisiones de apertura, que es lo que hace defendible el único Kd para una evaluación a cinco años y lo que lo hace inútil para una pregunta de política de financiación.
Una comprobación estructural. Una vez existen las otras dos, la comprobación pasa a ser: cambia el peso de la deuda y comprueba que el coste de los recursos propios se movió en la dirección correcta, en una cuantía plausible. Esa comprobación falla en este libro, y debería.
Para la decisión del proyecto, la consecuencia práctica es que la sensibilidad a la estructura de financiación no debería usarse para defender más apalancamiento. El caso base supera el umbral al 7,845 %; la sensibilidad al WACC muestra cuánto puede subir la tasa antes de que se invierta la respuesta; y la tabla de apalancamiento muestra cuánto se movería de verdad un WACC reapalancado. El artículo de integración cubre cómo encajan estas comprobaciones, la comparación de métricas muestra qué le hace un cambio de WACC también a la TIR y a la TIRM, y la lista completa se reúne en la portada de presupuesto de capital.
Separar en Mica las entradas de supuestos de las celdas calculadas hace que mover el peso de la deuda deje un rastro visible de la entrada a la salida.