
Una evaluación es una serie de cinco secciones
Sesenta y siete comprobaciones en cinco secciones: supuestos, flujo de caja libre, métricas, rutas independientes y escenarios. Cada métrica se calcula dos veces, cada escenario queda aislado y la línea de aceptar o rechazar es en sí misma una afirmación.
El libro que hay detrás de este tema construye una evaluación de proyecto a partir de una nota de una página, y lo hace en cinco secciones, cada una de las cuales alimenta a la siguiente.
Supuestos: la inversión, la vida, el valor residual, el capital circulante y el tipo impositivo, más las seis entradas de financiación que construyen el WACC. El flujo de caja libre (FCF): ingresos menos costes operativos, menos impuestos sobre el EBIT, más amortización, menos capex, más o menos capital circulante, más valor residual. Las métricas: VAN, TIR, TIRM, periodo de recuperación e índice de rentabilidad (IR). Las rutas independientes: una bisección que vuelve a resolver la TIR y un perfil de VAN de diecisiete puntos. Los escenarios: el mismo modelo tres veces, con solo los ingresos cambiados.
Sesenta y siete comprobaciones se reparten entre esas cinco secciones. Las 67 comprobaciones no son opiniones independientes: son comprobaciones de que cada sección es lo que dice ser, más comprobaciones cruzadas de que las secciones coinciden.
Para qué sirven las 67 comprobaciones
| Grupo | Comprobaciones | Qué demuestra |
|---|---|---|
| Configuración | 5 | La suma de los pesos es 1; el WACC, el coste de los recursos propios (Ke) y el coste de la deuda después de impuestos (Kd) se construyen a partir de sus partes; los tipos impositivos coinciden |
| Amortización e impuestos | 6 | La suma de la amortización es igual a la inversión menos el valor residual; el gasto por impuesto es igual a EBIT × 25 % cada año |
| Flujo de caja libre | 8 | El FCF de cada año es igual a la suma de sus componentes; el año 0 es el desembolso; el capital circulante y el valor residual caen en el año 5 |
| VAN y TIR, dos rutas | 6 | VAN por suma y por VNA(); el VAN en la TIR es cero; la bisección converge a TIR() |
| Periodo de recuperación, IR, TIRM | 5 | Cada métrica reconstruida desde su propia definición |
| Perfil de VAN | 20 | 17 puntos de WACC, monotonicidad, coincidencia de signos con la TIR |
| Escenarios | 17 | Solo se movieron los ingresos; el caso base coincide con el modelo; se cumple el orden |
Tres de esos grupos merecen leerse de cerca.
El VAN se calcula de tres formas. Una como suma de flujos de caja descontados, otra con la función VNA() (NPV() en inglés) de Excel y otra con la TIR resuelta, donde la respuesta debe ser cero. Las tres coinciden: las dos primeras hasta 2 × 10⁻¹³, la tercera hasta 8,08 × 10⁻⁸. Así se ve una métrica cuando está definida en lugar de copiada.
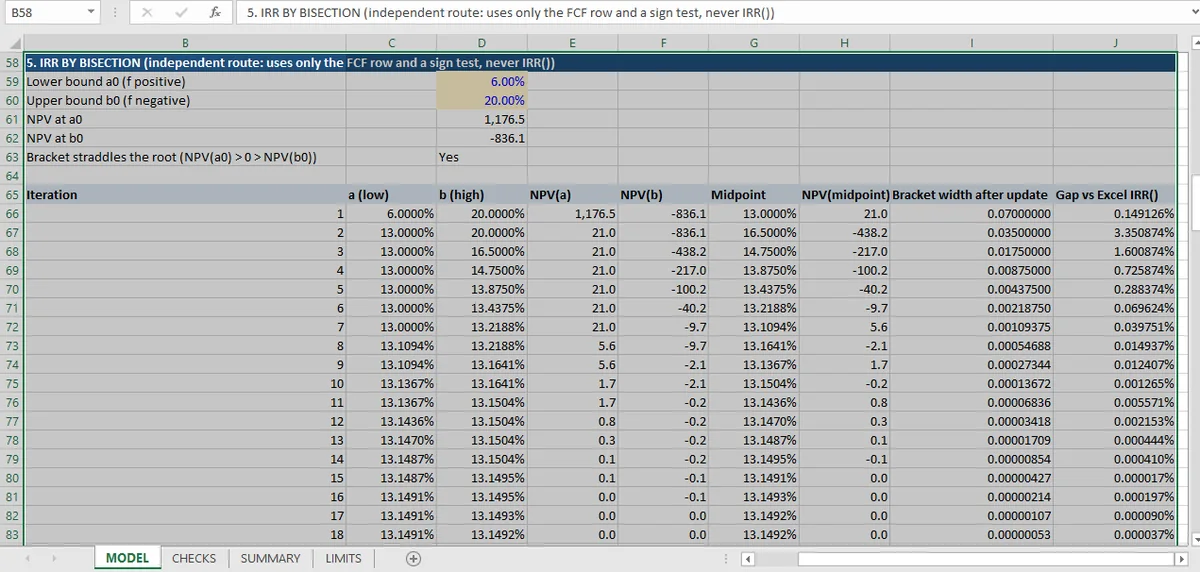
La TIR se resuelve con un segundo algoritmo. TIR() (IRR() en inglés) de Excel itera desde una estimación y se detiene con #¡NUM! tras 20 intentos, que es comportamiento documentado y no un modo de fallo. El bloque de bisección parte de un intervalo fijo del 6 %–20 %, confirma que el intervalo contiene la raíz y lo divide por la mitad veinte veces. El intervalo se estrecha hasta 2,67 × 10⁻⁷ y la respuesta queda a 3,4 × 10⁻⁸ de la de Excel: tres diezmilésimas de punto básico de diferencia.
Los escenarios se comprueban por aislamiento. Cinco de las diecisiete comprueban que los costes operativos, el capex, el capital circulante, el valor residual y la amortización no se movieron entre escenarios, y tres comprueban que los ingresos sí. Después se comprueba el orden: el VAN del escenario alcista es mayor que el del base, y este mayor que el del bajista. Una tabla de escenarios en la que el escenario bajista también cambió en silencio la tasa de descuento parecería plausible y no significaría nada; las comprobaciones de aislamiento son lo que lo impide.
La regla de decisión es una afirmación, no una frase
La hoja de resumen termina con una línea que dice «Prueba de decisión: VAN por encima de 0 y TIR por encima del WACC — Aceptar (salida del modelo)».
La línea no está escrita a mano; está calculada, y sus dos mitades se comprueban por separado: que el VAN está por encima de cero y que el índice de rentabilidad está por encima de uno, que es la misma afirmación en unidades distintas. El control del índice de rentabilidad es 1 + VAN / valor actual de las salidas por definición. Demuestra la identidad, no los flujos de caja. El modelo no decide que el proyecto deba aceptarse; decide que las dos condiciones coinciden e informa del umbral que cruzan.
¿Por qué molestarse? Porque una nota puede decir «VAN positivo, TIR por encima del umbral» sin que ninguna de las dos cosas sea cierta, y quien confía en la frase no tiene forma de comprobarla. Una decisión expresada como afirmación se puede volver a ejecutar.
Lo que no hace el modelo de evaluación
Diecinueve límites, y los cuatro que más importan para quien decide si fiarse de él.
Las entradas son las de la nota. Ingresos de 3.200 que suben a 4.200, costes operativos de 1.900 que suben a 2.400, un desembolso de 5.000, un valor residual de 500 y un capital circulante de 300 de ida y vuelta. Cada una se toma como dada. Las comprobaciones demuestran lo que se sigue de ellas; no pueden demostrar que la nota sea correcta.
La nota es un documento de una página, y sus cifras se escribieron a mano, algunas después de más de una pasada de OCR. Las 67 comprobaciones prueban la aritmética que se sigue de la nota, no la transcripción; la nota es la premisa.
El mismo límite se aplica a los estados que alimentan la nota; la integración de tres estados es el otro extremo de la cadena.
No hay probabilidad. Tres escenarios, sin pesos, sin simulación. El VAN del escenario bajista es −277 y el libro no puede decir qué probabilidad tiene. El artículo de Monte Carlo del proyecto cubre qué haría falta para cerrar esa brecha.
La financiación es un WACC de pesos objetivo con una beta fija. Sin reapalancamiento, sin beta de la deuda, estructura constante durante cinco años. El artículo de estructura de financiación muestra qué le hace eso a una sensibilidad de apalancamiento: el WACC se mueve con los pesos porque nada más se mueve con ellos.
El calendario es anual. Todos los flujos de caja son de fin de año. La inversión en capital circulante es una única salida a final del año 1 y su liberación es una única entrada a final del año 5, sin nada en medio.
Ninguno de esos límites es un defecto que haya que arreglar. Son la frontera de lo que responde la evaluación, y lo útil de la hoja de límites es que permite a quien lee decidir si la frontera importa para su pregunta antes de leer las cifras.
La única cifra que conservar: un VAN de 836
Quita las sesenta y siete comprobaciones y la evaluación dice una cosa: 836 de valor creado sobre un desembolso de 5.000, con un coste del capital del 7,845 % y una tasa de equilibrio del 13,15 %.
Todo lo demás del libro existe para hacer comprobable esa frase. Las dos rutas del VAN demuestran el descuento; la bisección demuestra la raíz; el perfil demuestra la relación entre las dos; las comprobaciones del periodo de recuperación y del índice demuestran que los atajos se calculan desde sus propias definiciones en vez de estimarse a ojo; el aislamiento de escenarios demuestra que la comparación es homogénea.
Si quieres la misma construcción desde cero, el recorrido del DCF construye primero la fila de flujos de caja y añade las comprobaciones después.
Y la hoja de límites existe para decir qué no cubre la frase: las entradas de la nota, una sola trayectoria, escenarios que solo mueven ingresos, una beta fija, calendario anual.
En conjunto, esa es la forma de un modelo verificable: no un modelo que sea correcto, sino uno cuya pretensión de serlo pueda comprobarla otra persona. La diferencia importa más cuando la respuesta está cerca, y aquí está lo bastante cerca para importar: el escenario bajista ya es negativo.
Lo que un lector puede verificar en diez minutos
Tres comprobaciones, en este orden, te dirán si el archivo merece tu tiempo.
Abre el perfil de VAN y mira las dos cifras de resumen que hay debajo: cuántas veces el VAN dejó de caer cuando subió el WACC (cero) y cuántas veces el signo del VAN discrepa de la posición de la TIR (cero). Esos dos recuentos cubren dieciséis comparaciones y saltarían de inmediato si los flujos de caja o la raíz estuvieran mal.
Abre el bloque de bisección y lee la última brecha. Si está por debajo del 0,0001 %, dos algoritmos coinciden y la TIR no es un artefacto de la estimación de Excel.
Abre LIMITS y lee las tres primeras entradas. Si coinciden con la pregunta que haces, el modelo la está respondiendo.
Todo lo demás (las 67 filas, el aislamiento de escenarios, el límite del periodo de recuperación) está para quien quiera ir más lejos. La comparación de VAN, TIR y TIRM es donde se desmontan las tres métricas, y los resultados completos se pueden revisar en la página de presupuesto de capital.
El libro se levantó hoja por hoja con Mica dentro de Excel; por eso la hoja de comprobaciones y el modelo que lee comparten archivo.