
TIR de capital riesgo: un fondo a diez años
El caso. Un fondo de capital riesgo a diez años leído de un resumen de dos páginas: 100.000 comprometidos, cinco rondas de cartera en cuatro empresas, un calendario de distribuciones, tres escenarios (base, alcista y bajista) y una cascada simplificada con rentabilidad preferente y carry. Todas las entradas están construidas; no hay un fondo real, ni cosecha, ni índice de referencia. Es un caso sintético para demostrar un método, no asesoramiento de inversión, fiscal ni legal.
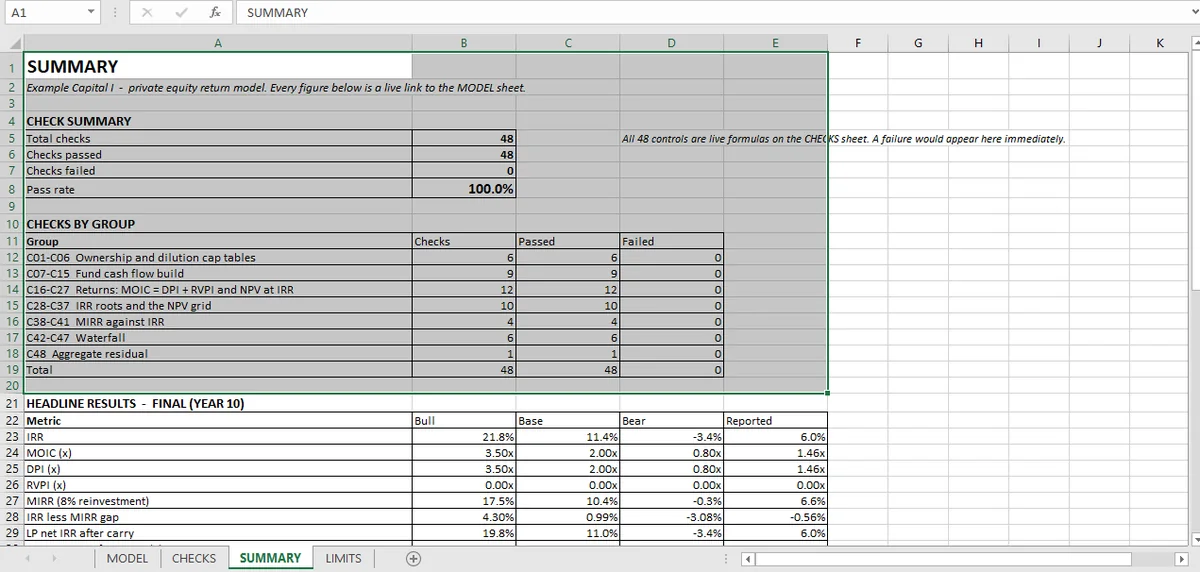
Un fondo a diez años: 100.000 comprometidos, cinco rondas, tres escenarios. TIR declarada del 6,03 %, MOIC (múltiplo sobre capital invertido) de 1,46×, TIRM del 6,59 % con una tasa de reinversión del 8 %. Cuarenta y ocho comprobaciones, incluido un segundo flujo de caja con dos raíces positivas.
| Medida | Declarado | Base | Alcista | Bajista |
|---|---|---|---|---|
| TIR | 6,03 % | 11,37 % | 21,76 % | −3,39 % |
| MOIC | 1,46× | 2,00× | 3,50× | 0,80× |
| DPI | 1,46× | 2,00× | 3,50× | 0,80× |
| RVPI | 0,00× | 0,00× | 0,00× | 0,00× |
| TIRM al 8 % | 6,59 % | 10,38 % | 17,47 % | −0,30 % |
Cuarenta y ocho comprobaciones respaldan el libro. Todas pasan.
Las 48 comprobaciones demuestran la aritmética del flujo de caja y el recuento de raíces. El calendario de distribuciones es la entrada; la cascada comprueba cómo se reparte el flujo de caja que recibe el fondo.
Qué muestran cuarenta y ocho comprobaciones
Siete grupos, y el primero es el que hace significativo el resto. La forma de escribir las comprobaciones está en la guía de Excel para finanzas.
| Grupo | Comprobaciones | Qué demuestra |
|---|---|---|
| Tablas de capitalización | 6 | El fondo y los demás tenedores suman el 100 % después de cada ronda |
| Flujo de caja del fondo | 9 | Las llamadas de capital, las distribuciones y el flujo neto se reconstruyen desde sus componentes |
| Rentabilidades | 12 | MOIC = DPI + RVPI en cada escenario, con y sin valor residual pendiente (NAV) |
| Raíces de la TIR | 10 | Cambios de signo, regla de los signos de Descartes, VAN cero en cada raíz localizada |
| TIRM | 4 | Queda entre la TIR y la tasa de reinversión del 8 % |
| Cascada | 6 | Los tramos suman el importe distribuible; el carry es el residuo por encima del umbral |
| Agregado | 1 | MOIC menos DPI menos RVPI es cero en todos los escenarios |
El hallazgo: un flujo de caja, dos raíces
El flujo de caja declarado del fondo tiene tres cambios de signo y exactamente una TIR positiva, el 6,03 %. Las comprobaciones encuentran la raíz de tres formas (una raíz localizada, una cuadrícula de VAN y la función TIR() de Excel), y coinciden.
Un segundo flujo de caja del libro tiene dos cambios de signo y dos raíces positivas: 6,10 % y 163,9 %.
Ese es el sentido del tema. La función TIR() de Excel devuelve la raíz que alcanza su estimación inicial, y el libro lo demuestra calculando ambas raíces de forma independiente, comprobando que el VAN es cero en cada una y comparando después lo que devuelve TIR(). La función llega a una de ellas sin decirte que existe la otra.
Un fondo con una TIR del 164 % no es un fondo; es un flujo de caja que cambia de signo dos veces. El artículo de la TIR desarrolla el caso. La misma aritmética de TIR aparece en la evaluación de inversiones.
La cascada, y de dónde sale el carry
Los tramos de distribución se comprueban con el importe distribuible: devolución de capital, rentabilidad preferente y después carry del socio general (GP) sobre el residuo por encima del umbral.
En el caso base el fondo distribuye 200.000 frente a 100.000 de capital aportado, paga 80.751 de rentabilidad preferente y el GP se lleva 3.850 de carry. Los tramos suman exactamente el importe distribuible, y el carry se comprueba con la tasa de carry aplicada al residuo en lugar de con una cifra escrita a mano.
La última comprobación importa más de lo que parece. Un carry calculado como porcentaje de toda la distribución, y no del residuo por encima del umbral, es el error de cascada más común. Exagera la parte del GP por un margen amplio.
El resto de la serie de fondos
Las raíces de la TIR es el flujo de caja con dos respuestas correctas. La identidad de múltiplos es MOIC frente a DPI y RVPI. La dilución es la tabla de capitalización que tiene que cerrar al 100 %. El DCF inmobiliario es una clase de activo que este libro no modela. La tasa de capitalización y el apalancamiento es la otra mitad de ese método. El artículo de integración es cómo las 48 comprobaciones siguen el flujo de caja.
Lo que el modelo del fondo no cubre
Cinco límites, y los dos primeros son estructurales.
Sin inmobiliario. Dos de los artículos de este tema, la tasa de capitalización y un DCF inmobiliario, describen métodos que el libro no contiene. El modelo del fondo es de capital riesgo, y la hoja de límites lo dice; esos artículos tratan de qué necesitaría un modelo inmobiliario. La construcción del flujo de caja se desarrolla en el recorrido del DCF.
Sin datos de mercado. Cada entrada está construida: las rondas, el perfil de distribuciones, los pesos de los escenarios. Nada de aquí está calibrado con un fondo real ni con un índice real.
Sin conciliación bruto-neto más allá del carry. Las comisiones de gestión, los gastos del fondo y un umbral con mecanismo de nivelación (catch-up) se representan de forma simplificada.
Un fondo, una cosecha. Sin cartera de fondos, sin comparación de la curva J entre cosechas, sin comparación con un cuartil.
La TIR es una sola cifra para un flujo de caja a diez años. La duración, el calendario de los flujos y el supuesto de reinversión se comprimen en ella.
Dicho sin rodeos, las 48 comprobaciones establecen que la aritmética de rentabilidad es correcta y que un flujo de caja con múltiples raíces se trata con honestidad. No dicen nada sobre si una TIR del 6,03 % es un buen resultado para un fondo de este riesgo.
El modelo del fondo se construye con Mica en un solo libro: las tablas de capitalización, el flujo de caja y la cascada leen de las mismas entradas.
Preguntas frecuentes
¿Puede un flujo de caja de un fondo tener más de una TIR?
Sí. La TIR es una raíz del polinomio del flujo de caja, y cada cambio de signo puede añadir una raíz. La segunda serie de este libro tiene dos raíces positivas, 6,10 % y 163,9 %, y Excel devuelve la que alcanza su estimación.
¿Por qué la TIR engaña en capital riesgo?
La TIR supone que los flujos de caja intermedios se reinvierten a la propia TIR, lo que favorece las distribuciones tempranas en un fondo con una tasa intermedia alta. MOIC y DPI muestran cuánto efectivo se devolvió de verdad; la TIRM reformula la rentabilidad con una tasa de reinversión explícita. Aquí la TIR declarada es el 6,03 %, el MOIC es 1,46× y la TIRM al 8 % es el 6,59 %.
¿Cuál es la diferencia entre TIR, MOIC y DPI?
La TIR es una rentabilidad anual ponderada por los flujos de caja; el MOIC es el valor total dividido por el capital invertido; el DPI es el efectivo distribuido dividido por el capital aportado. Responden a preguntas distintas, y un fondo puede verse fuerte en uno y débil en otro.