
La regla que todos aprenden, y dónde falla
Un flujo de caja que cambia de signo dos veces puede tener dos tasas internas de retorno positivas. Este libro contiene uno: 6,10 % y 163,9 %, ambas anulan el VAN, y Excel devuelve la que alcanza su estimación inicial.
La tasa interna de retorno es la tasa de descuento que hace que el VAN sea cero. Toma un flujo de caja convencional: una salida y después entradas. Hay exactamente una raíz positiva, y TIR() (IRR() en inglés) la encuentra.
Si el signo cambia dos veces, la garantía desaparece. Un flujo de caja con dos cambios de signo puede tener dos raíces positivas; ambas hacen cero el VAN, y Excel devolverá la que alcance su iteración.
Los dos casos aparecen en el modelo de fondo de este libro.
El flujo de caja del fondo: tres cambios de signo, una raíz
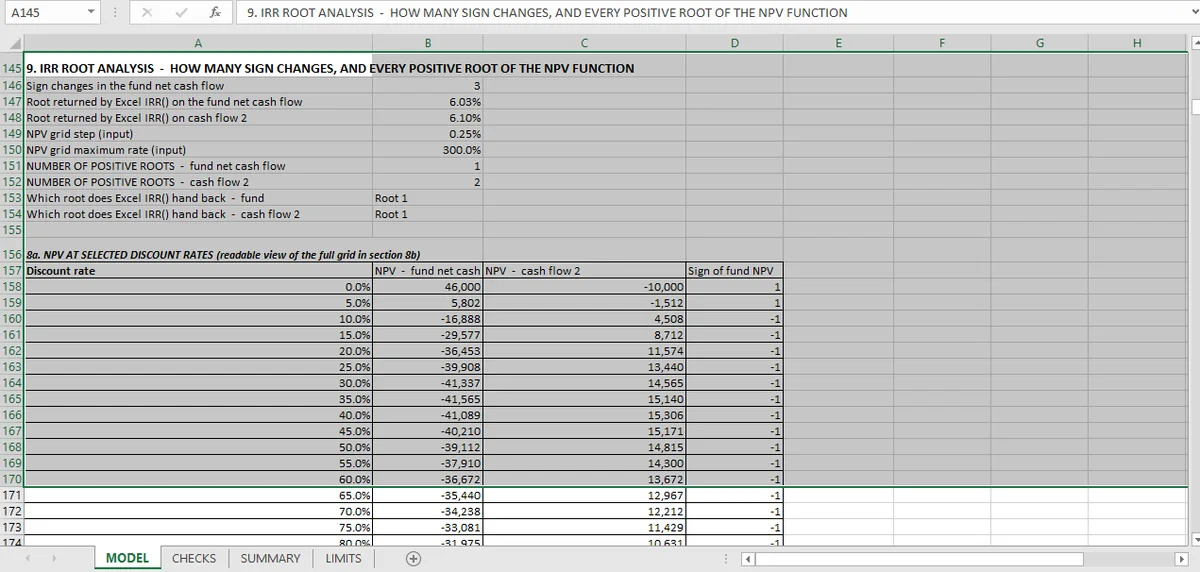
El flujo declarado del fondo cambia de signo tres veces: aportaciones, distribuciones y después una llamada de capital tardía. Tiene exactamente una TIR positiva, 6,03 %.
Tres comprobaciones independientes lo confirman:
- Una raíz localizada en 0,0603197, con un VAN en ese punto igual a 5 × 10⁻⁵ frente a una tolerancia.
- El número de cruces por cero en la cuadrícula de VAN iguala el número de raíces encontradas: uno.
- La función
TIR()de Excel llega a la misma raíz, hasta 10⁻¹¹.
Los flujos de caja del fondo se leyeron de un resumen de dos páginas, y algunas líneas necesitaron más de una pasada de OCR. La cascada y la identidad de múltiplos se calculan con el mismo flujo de caja; una distribución ausente cambia la entrada, no la aritmética.
También se comprueba la cota de Descartes: las raíces positivas no pueden superar el número de cambios de signo. Una raíz para tres cambios de signo es coherente. Es también la forma habitual de un fondo real: varios cambios de signo, una respuesta económicamente significativa.
El segundo flujo de caja: dos cambios de signo, dos raíces
El libro lleva una segunda serie construida para tener dos cambios de signo. Tiene dos raíces positivas:
| Raíz | TIR |
|---|---|
| 1 | 6,10 % |
| 2 | 163,9 % |
Las dos se comprueban: el VAN en cada raíz localizada es cero dentro de la tolerancia, los cruces por cero de la cuadrícula de VAN coinciden con el recuento de raíces encontradas, y se muestra que TIR() llega a una de ellas, la primera, sin ninguna indicación de que exista la otra.
Ese es el modo de fallo. Un modelo que informa «la TIR es el 6,10 %» no se equivoca sobre esa raíz; se equivoca al decir que solo hay una. La raíz del 163,9 % es igual de real e igual de falta de sentido.
Por qué la segunda raíz no significa nada
Una TIR del 164 % procedente de un flujo de caja que cambia de signo dos veces es un artefacto del supuesto de reinversión. La fórmula de la TIR supone que cada flujo de caja intermedio se reinvierte a la propia TIR, lo que para la segunda raíz significa suponer una tasa de reinversión del 164 % durante una década. La versión de proyecto del mismo supuesto se explica en la comparación de VAN y TIR, que muestra dónde divergen las dos métricas.
La segunda raíz no es un escenario económico; es lo que ocurre cuando un cambio de signo crea una segunda intersección entre la curva de VAN y cero.
La primera raíz, el 6,10 %, es la que tiene interpretación económica. Es también la que Excel devuelve por casualidad. Devolver esa raíz es una casualidad de la estimación inicial y no una propiedad del método.
Las comprobaciones que lo hacen visible
Cuatro, y son el patrón que merece copiarse.
Cuenta los cambios de signo, de forma independiente. Dos veces, con dos pasadas distintas sobre la serie. Los recuentos deben coincidir.
Acota las raíces con Descartes. Raíces positivas ≤ cambios de signo. Es una cota débil y detecta errores gruesos.
Localiza las raíces en la cuadrícula de VAN. Avanza la tasa de descuento, encuentra los cruces por cero y refina cada uno. El número de cruces es el número de raíces.
Confirma que el VAN es cero en cada raíz localizada. Una raíz que no anula el VAN es un artefacto del solver.
Esas cuatro convierten «la TIR» de una llamada a una función en una afirmación sobre raíces. Es la única forma de saber si la cifra es única.
Qué hace la TIRM con las raíces múltiples
Nada, directamente. La TIRM elimina el supuesto de reinversión declarando una tasa, así que el absurdo de la segunda raíz desaparece. La TIRM de la serie es una única cifra entre la TIR y la tasa de reinversión.
Pero la TIRM no te dice que la TIR fuera ambigua. Sustituye una cifra por otra; la pregunta sobre el recuento de raíces sigue en pie, y quien la quiera tiene que ejecutar las cuatro comprobaciones anteriores.
La regla práctica
Para cualquier flujo de caja con más de un cambio de signo, declara el recuento de cambios de signo junto a la TIR. Si el recuento supera uno, ejecuta una cuadrícula de VAN y cuenta los cruces.
Para un fondo con aportaciones, distribuciones y una llamada de capital tardía, esa es casi siempre la situación, y casi siempre la respuesta es una única raíz económicamente significativa. La comprobación es lo que distingue «casi siempre» de «en este caso».
El artículo de TIRM y múltiplos cubre las métricas de rentabilidad que no dependen de una raíz, y el índice de alternativos recoge las 48 comprobaciones completas. La propiedad que produce estos flujos está en las tablas de capitalización, y la versión de valor de salida de la misma aritmética está en el DCF inmobiliario.
Cada raíz se localiza de forma independiente en la hoja de Mica; el recuento queda visible junto a la TIR declarada. Esa visibilidad es la forma de organizar la auditoría a nivel de celda que hace difícil pasar por alto una TIR ambigua.