
El libro del fondo no contiene un modelo inmobiliario
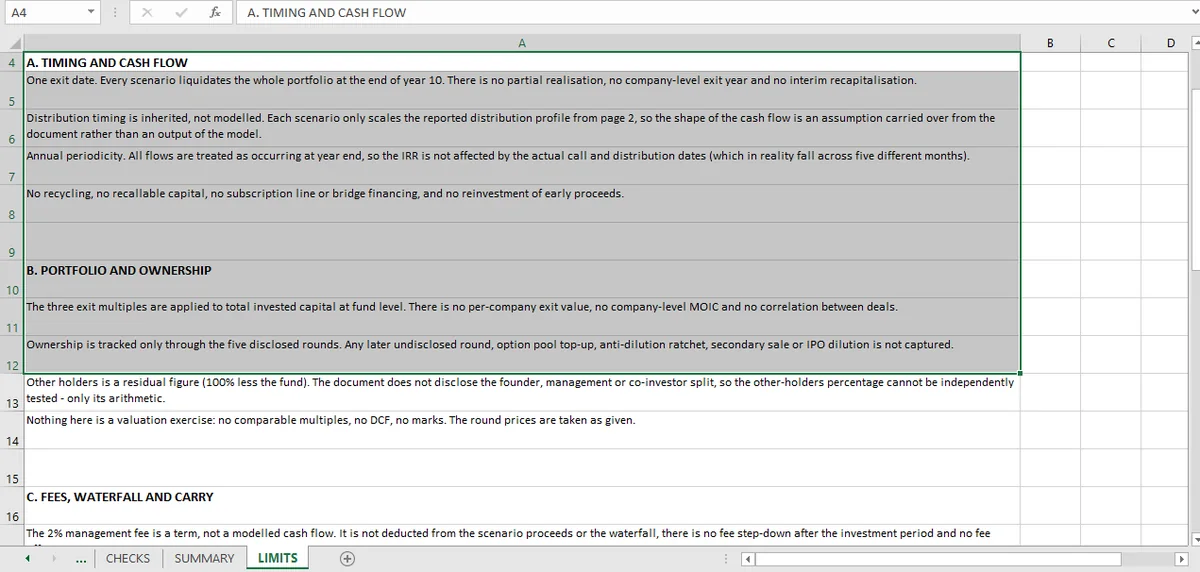
El libro del fondo de este tema no incluye ningún modelo inmobiliario.
La mayor parte del valor de un inmueble viene de una tasa de capitalización de salida que elegiste. Un DCF a cinco años con una tasa de capitalización de salida del 5 % pone aproximadamente tres cuartas partes del valor en el terminal, y por eso el año siguiente y los costes de venta tienen que comprobarse.
Esta serie modela un fondo de capital riesgo, no inmobiliario. La hoja de límites lo dice: sin inmobiliario, sin tasas de capitalización, sin flujos de caja inmobiliarios.
Este artículo trata, por tanto, del método que necesita un modelo inmobiliario y de las comprobaciones que lo hacen creíble, el mismo patrón que los demás temas de esta serie aplican a su propia clase de activo.
La forma de un DCF inmobiliario
Cinco años de ingreso operativo neto, descontados; más un valor de salida al final del año cinco, también descontado. La construcción es un recorrido del DCF estándar con el alquiler en lugar de los ingresos.
El valor de salida es casi siempre el término mayor. Una tenencia típica de cinco años con una tasa de capitalización de salida del 5 % y un crecimiento del 3 % produce un valor de salida que vale aproximadamente tres cuartas partes del total, y esa proporción crece a medida que cae la tasa de capitalización.
El valor de salida se calcula como el NOI del año siguiente dividido por la tasa de capitalización de salida, donde EV es el valor de salida, NOI_6 el ingreso operativo neto del año 6 y c la tasa de capitalización:
Fíjate en el año siguiente. Usar el NOI del año 5 en lugar del año 6 es el error más común en un modelo inmobiliario, y subestima la salida en un año de crecimiento, alrededor del 3 % del valor de salida. Sobre un peso terminal del 75 %, eso es el 2 % del inmueble.
Las comprobaciones que lo hacen creíble
Seis, en el orden en que las ejecutaría quien revisa.
El NOI se vincula a la relación de alquileres. Cada línea del NOI (alquiler, recuperaciones, vacancia, gastos operativos) se rastrea hasta una relación de alquileres o un supuesto de gastos. Un modelo que toma el NOI como una única tasa de crecimiento no tiene relación de alquileres y no puede responder a la siguiente pregunta.
Se usa el año siguiente. El valor de salida usa el NOI del año 6, no el del año 5. Es una comprobación de una celda y es la más valiosa del modelo.
La tasa de capitalización de salida se declara, no se da por implícita. Calcula la tasa de capitalización implícita a partir del valor de salida y compárala con la declarada. Si difieren, la salida se construyó a partir de un supuesto de crecimiento y la tasa de capitalización es decorativa.
Se deducen los costes de venta. Las comisiones de agente, los costes legales y los impuestos de transmisión suelen ser del 1–3 % del valor bruto, y un modelo que los olvida exagera la salida.
La tasa de descuento coincide con el riesgo. Un DCF inmobiliario descontado a una tasa inferior a la tasa de capitalización de salida pone aún más peso en la salida, y el modelo debería explicar por qué la rentabilidad exigida está por debajo de la tasa de capitalización.
Se declara la proporción del valor terminal. Si la salida supera, por ejemplo, el 80 % del valor, el DCF es una tasa de capitalización con un pequeño error de previsión incorporado. Es el mismo umbral que aplica el libro de valoración de acciones.
Por qué la tasa de capitalización de salida es la respuesta
Un DCF a cinco años descuenta cinco años de flujo de caja conocido y una conjetura. La conjetura domina la salida, y la tasa de descuento es la que, en su mayor parte, convierte la conjetura en un valor actual.
La concentración no es una razón para evitar el método; es una razón para declarar la sensibilidad: un movimiento de 25 puntos básicos en la tasa de capitalización de salida sobre un modelo con un 75 % terminal mueve el valor alrededor del 4 %, y quien lee sin que se lo digan tratará la salida como precisa.
Qué necesita un modelo inmobiliario más allá de esto
Deuda. Un DCF inmobiliario apalancado tiene un préstamo, amortización, intereses, cláusulas financieras de DSCR (cobertura del servicio de la deuda) y un evento de refinanciación. Nada de eso está en un modelo de salida simple, y todo ello afecta a la rentabilidad de los recursos propios.
Arrendamientos. Una relación de alquileres con vencimientos escalonados es la diferencia entre un modelo inmobiliario y un supuesto de crecimiento del NOI. El riesgo de renovación está ahí.
Capex. El capex de mantenimiento, las mejoras de inquilinos y las comisiones de arrendamiento son salidas de caja que el NOI no recoge.
El libro de capital riesgo de este tema aplica la misma disciplina a una clase de activo distinta: el artículo de la cascada muestra cómo se reparten las distribuciones, y el artículo de múltiplos cubre las medidas de rentabilidad que un fondo inmobiliario también presentaría. La aritmética de rentabilidad está en tasa de capitalización y apalancamiento, y la mecánica del fondo alrededor está en la pieza de integración.
Este artículo trata del método y no de un resultado medido porque Mica no fabrica un modelo inmobiliario que no se le dio.