
Análisis de bonos: siete bonos, una curva
El caso. Entraron siete bonos simples de cupón fijo como cesta, leídos de la imagen de un informe de posiciones y escalados a un nominal de 100 por línea, con una curva de tipos clave y un spread en puntos básicos para cada bono. No hay opciones de compra ni de venta, fondos de amortización ni bonos flotantes, y no hay curva construida por bootstrapping: los tipos clave son entradas, no instrumentos. El spread del primer bono es de 433,77 puntos básicos y el valor de la cartera es 663,57. Todo lo demás se calcula dos veces: flujos de caja, precios, rentabilidades, duraciones, convexidades, duraciones por tipo clave y el resultado bajo cinco perturbaciones de curva. Es un caso sintético para demostrar un método, no asesoramiento de inversión, fiscal ni legal.
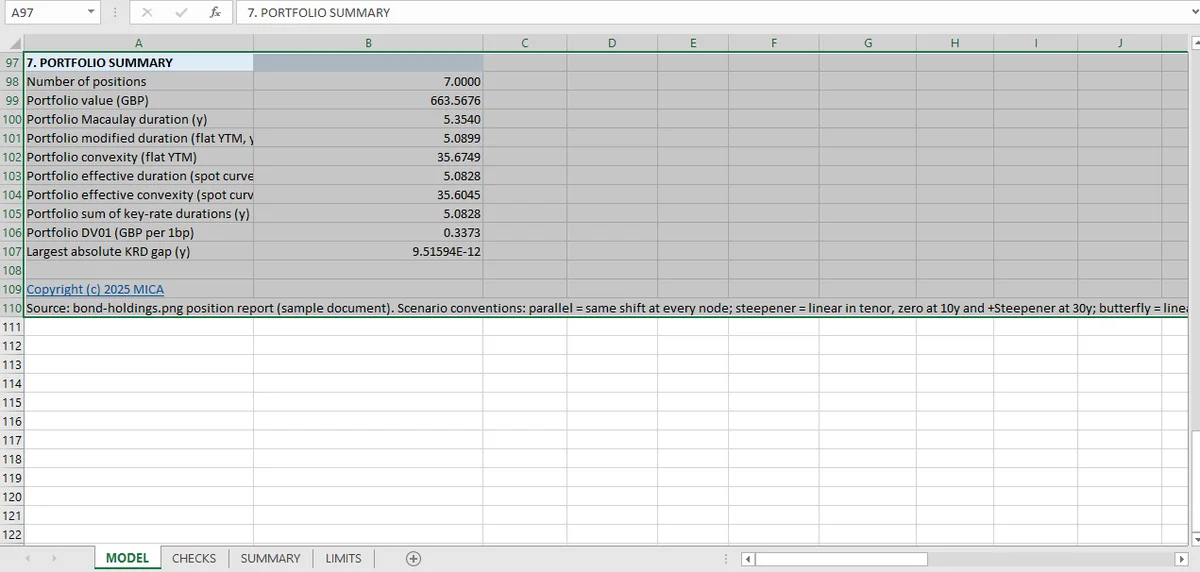
Siete bonos, 55 comprobaciones. Valor de la cartera 663,57, duración modificada 5,090, duración efectiva 5,083, convexidad 35,675 y DV01 de 0,337 por punto básico. Cada cifra analítica se calcula con su fórmula y otra vez desplazando la curva. La mecánica de mantener ambas columnas en una hoja está en la guía de Excel para finanzas.
| Medida | Resultado |
|---|---|
| Posiciones | 7 |
| Valor de la cartera | 663,57 |
| Duración de Macaulay | 5,354 años |
| Duración modificada, rentabilidad plana | 5,090 años |
| Duración efectiva, curva al contado | 5,083 años |
| Convexidad, rentabilidad plana | 35,675 |
| Convexidad efectiva, curva al contado | 35,605 |
| Suma de duraciones por tipo clave | 5,083 años |
| DV01 | 0,337 por punto básico |
Cincuenta y cinco comprobaciones respaldan el libro. Todas pasan, y la más ajustada se sitúa en el 43,6 % de su tolerancia.
El número de aprobadas no es la cifra interesante; lo es el control más ajustado. Las 55 comprobaciones dependen de la curva: prueban las métricas que se siguen de ella, no la curva en sí.
Qué muestran cincuenta y cinco comprobaciones
Las comprobaciones se aplican en seis grupos de siete, más ocho comprobaciones y cinco pruebas de perturbación.
| Grupo | Comprobaciones | Qué demuestra |
|---|---|---|
| Flujos de caja | 7 | Los flujos contractuales son iguales al cupón × periodos + nominal |
| Precio | 7 | El precio es igual a la suma de los flujos de caja descontados, y una reconstrucción en la hoja coincide |
| Rentabilidad | 7 | La rentabilidad resuelta es igual al tipo de la curva al vencimiento más el diferencial |
| Solver | 7 | El precio con la rentabilidad resuelta reproduce el precio de la curva |
| Duración modificada | 7 | Forma cerrada comparada con una diferencia finita de 1 pb |
| Convexidad | 7 | Forma cerrada comparada con una diferencia finita de 1 pb |
| Duración por tipo clave | 8 | Los tipos clave suman la duración efectiva, incluida la cartera |
| Resultado de perturbación | 5 | Recálculo completo frente a la predicción de duración más convexidad |
Dos de esos grupos son el corazón del tema.
La duración y la convexidad se calculan cada una de dos formas. Las formas cerradas son las expresiones de manual; las diferencias finitas desplazan la curva un punto básico y recalculan el precio. Que coincidan dentro de la tolerancia declarada significa que la fórmula analítica y el comportamiento numérico del bono concuerdan. Es una afirmación más fuerte que cualquiera de las dos por separado. La misma maquinaria de descuento está en el motor de derivados.
Las duraciones por tipo clave tienen que sumar la duración efectiva. Es una propiedad de aditividad, no una identidad por definición: se cumple cuando la curva se construye a partir de tipos clave y los desplazamientos están bien aislados. Si una descomposición por tipo clave omite un segmento, por ejemplo el punto a 30 años, la suma se queda corta respecto a la duración efectiva. La brecha es exactamente la exposición que no se está midiendo.
Duración de Macaulay, modificada y efectiva: las tres más fáciles de confundir
La duración de Macaulay es 5,354 años. La duración modificada es 5,090. La duración efectiva es 5,083.
Tres números, todos llamados «duración», con una diferencia inferior al 5,5 % entre ellos en la misma cartera. Cada uno responde a una pregunta ligeramente distinta:
- Macaulay es el tiempo medio ponderado hasta los flujos de caja, en años.
- Modificada divide Macaulay por 1 más la rentabilidad por periodo, y da el cambio porcentual del precio por unidad de cambio en la rentabilidad.
- Efectiva recalcula el precio del bono bajo un pequeño desplazamiento paralelo de la curva al contado, lo que captura cualquier opcionalidad y no supone una rentabilidad plana.
Citar una y etiquetarla como otra es un error de 0,26 años en esta cartera y mucho mayor en cualquier bono con opciones implícitas. El libro calcula las tres y las mantiene distintas, que es la única forma de que la distinción sobreviva a un cambio de manos.
El resto de la serie de bonos
La resolución de la rentabilidad es el solver y su residuo. La duración son tres números con el mismo nombre. La convexidad es el término de segundo orden. La duración por tipo clave es la descomposición que tiene que sumar el todo. El spread de crédito es una entrada que solo se aplica de una manera correcta. La prueba de shock es donde los dos primeros órdenes se encuentran con un recálculo completo. El artículo de integración es cómo se organizan las 55 comprobaciones.
Lo que las cifras no cubren
Importan seis límites, y la nota del propio libro es la más incisiva:
> APROBADA significa que los dos valores coinciden dentro de la tolerancia declarada. Demuestra la aritmética y el enlazado del modelo, no la corrección de las entradas ni de la convención de mercado.
La curva es un conjunto de tipos clave, no una curva de mercado. Sin bootstrapping a partir de instrumentos, sin convención de interpolación más allá de la que aplica la hoja, sin base de mercado.
Una sola curva para descontar y para proyectar. Sin descuento OIS, sin curva dual.
Las convenciones de devengo son simples. Sin periodos irregulares, sin calendarios de días hábiles, sin efectos de fecha de liquidación.
El crédito es un spread, no un modelo. El spread al vencimiento es una entrada; no hay probabilidad de impago, ni recuperación, ni migración.
Las pruebas de perturbación son paralelas e instantáneas. Cinco perturbaciones de curva, un recálculo cada una: no es un conjunto de escenarios ni una trayectoria.
Los siete bonos son simples. Sin opciones de compra, de venta, fondos de amortización ni bonos flotantes, así que la duración efectiva no necesita separarse de la modificada por razones de opcionalidad.
La lectura útil es que este libro es un instrumento de medición, no un sistema de riesgo. Mide duración, convexidad y exposición por tipo clave con una precisión que puede demostrar; no te dice qué hará la curva. La parte de presentación de estas métricas está en el recorrido de informes financieros.
La forma cerrada y el precio desplazado conviven uno al lado del otro en Mica, de modo que la comprobación por diferencias finitas se ejecuta en la hoja y no en una revisión.
Preguntas frecuentes
¿Cuál es la diferencia entre duración de Macaulay, modificada y efectiva?
La duración de Macaulay es el tiempo medio ponderado hasta los flujos de caja; la duración modificada la divide por (1 + rentabilidad por periodo) para dar el cambio porcentual del precio ante un cambio de rentabilidad; la duración efectiva recalcula el precio del bono ante un pequeño desplazamiento paralelo. En esta cartera son 5,354, 5,090 y 5,083 años.
¿Cómo se comprueba la duración en Excel?
Calcúlala en forma cerrada a partir de los flujos de caja del bono y después recalcula el precio tras un desplazamiento de un punto básico y compara los dos. Cada bono de este libro se comprueba así, y las duraciones en forma cerrada y por diferencias finitas coinciden.
¿Qué es el DV01 y cómo se calcula?
El DV01 es el cambio de valor ante un movimiento de un punto básico en las rentabilidades. Aquí es 0,337 por punto básico sobre un valor de cartera de 663,57.
¿Por qué la duración efectiva difiere de la modificada?
Las dos coinciden solo cuando los flujos de caja no cambian al cambiar las rentabilidades. Una brecha apunta a opciones implícitas o cupones flotantes; aquí la brecha es de 0,007 años.