
Dos formas de estimar un resultado
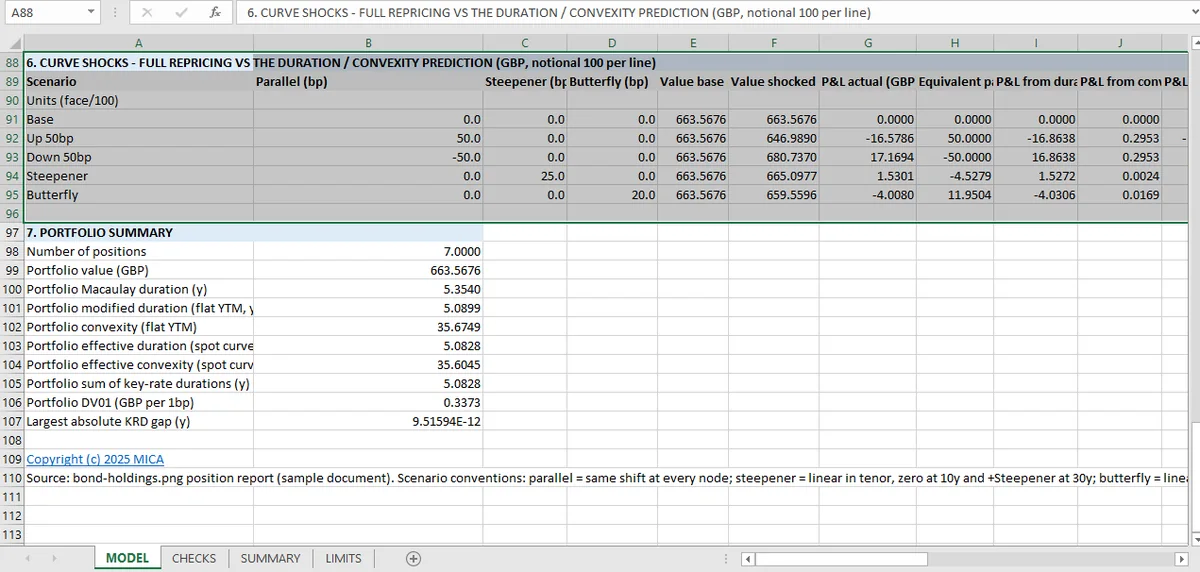
Bajo cinco perturbaciones de curva, un recálculo completo del precio y una predicción de duración más convexidad tienen que coincidir. La brecha entre ambos es lo que deja al descubierto una cobertura delta-gamma. El control más ajustado del libro se sitúa en el 43,6 % de su tolerancia.
Toma una cartera, mueve la curva y pregunta qué pasa. Hay dos respuestas.
Recalcular el precio. Descuenta cada flujo de caja a la curva con shock y resta. Esta es la verdad, dado el modelo.
Predecir. Usa duración y convexidad:
Cinco escenarios de perturbación en el libro, cada uno calculado de las dos formas. Las comprobaciones los comparan.
Por qué coinciden la predicción y el recálculo en un desplazamiento paralelo
Para un desplazamiento paralelo de una cartera simple, los dos son el mismo cálculo truncado en segundo orden. El error de predicción es de tercer orden en el shock, así que en un movimiento de un punto básico los dos coinciden hasta el cuarto decimal, y en cien puntos básicos divergen visiblemente.
La divergencia no es un defecto; mide lo que deja expuesto una cobertura de duración más convexidad.
Qué afirman las comprobaciones
Cinco pares, uno por shock. Cada uno compara el recálculo completo con la predicción y exige que la diferencia esté dentro de la tolerancia.
La elección de la tolerancia es la parte interesante. Demasiado ajustada, y la comprobación falla por un error de truncamiento legítimo; demasiado holgada, y aprueba una duración rota. El control más ajustado del libro se sitúa en el 43,6 % de su tolerancia: lo bastante cerca para detectar un error real y lo bastante holgado para permitir la aproximación de segundo orden.
Ese ratio es la cifra que hay que mirar en cualquier hoja de comprobaciones. Un control al 99 % de la tolerancia está a un cambio de redondeo de un falso fallo, y uno que está al 1 % probablemente está comparando algo consigo mismo.
Qué te dicen los residuos
Tres regímenes, y los cinco shocks del libro los recorren.
Shocks pequeños. La predicción es efectivamente exacta. El residuo es ruido numérico, y la comprobación está probando en realidad la aritmética de las entradas de duración y convexidad.
Shocks medianos. El residuo se vuelve visible. Los efectos de tercer orden y de forma de la curva empiezan a importar, y la brecha es una medida real del riesgo de modelo de una cobertura delta-gamma.
Shocks grandes. La predicción de segundo orden deja de ser buena, y el residuo está dominado por la forma de la curva más que por la convexidad de la cartera. En ese punto la comparación útil no es predicción frente a recálculo, sino un método de recálculo frente a otro.
Lo que no son los cinco escenarios
Son shocks paralelos. La curva se mueve entera, y la exposición por tipo clave descompuesta en el artículo de aditividad no se ejercita.
Son instantáneos. Sin coste de mantenimiento, sin paso del tiempo, sin reinversión.
Son de un solo factor. Un empinamiento, un aplanamiento, un giro o una mariposa producirían cada uno un resultado distinto, y ninguno está en el libro.
El libro lo dice: las pruebas de shock son cinco escenarios, y la entrada de límites señala que no hay tabla de escenarios, ni cuadrícula de desplazamiento y recálculo, ni pruebas de estrés más allá de estas cinco. Un conjunto más completo es el argumento de los escenarios de estrés de cartera, que incluye las perturbaciones de correlación y volatilidad como parte del mismo escenario.
Por qué gana el recálculo del precio
Si el recálculo es la verdad, ¿para qué calcular la predicción?
Porque la predicción es lo que declara un sistema de riesgo, y la salida de un sistema de riesgo solo es útil si concilia con un recálculo completo en las condiciones en las que debería. El cuadre es lo que hace fiable la cifra de riesgo: la duración es una cifra sobre la que un operador actuará, y una duración que no reproduce un recálculo es una duración que cubrirá mal.
Es el mismo argumento que la comprobación de convexidad, un nivel más abajo, y es la razón de que el libro calcule cada magnitud analítica dos veces: una por fórmula y otra desplazando la curva.
El índice de renta fija reúne las 55 comprobaciones completas, y el artículo de duración es de donde sale la entrada de primer orden de la predicción. Las dos entradas de esa predicción están en la resolución de la rentabilidad y el spread de crédito.
La disciplina del recálculo es la misma que se describe en la guía de Excel para finanzas, y la guía de automatización de informes financieros es donde se presentaría el cuadre.
La predicción se comprueba contra el modelo y no contra sí misma porque Mica recalcula el precio de cada flujo de caja bajo la curva con shock.