
Siete grupos, una estructura
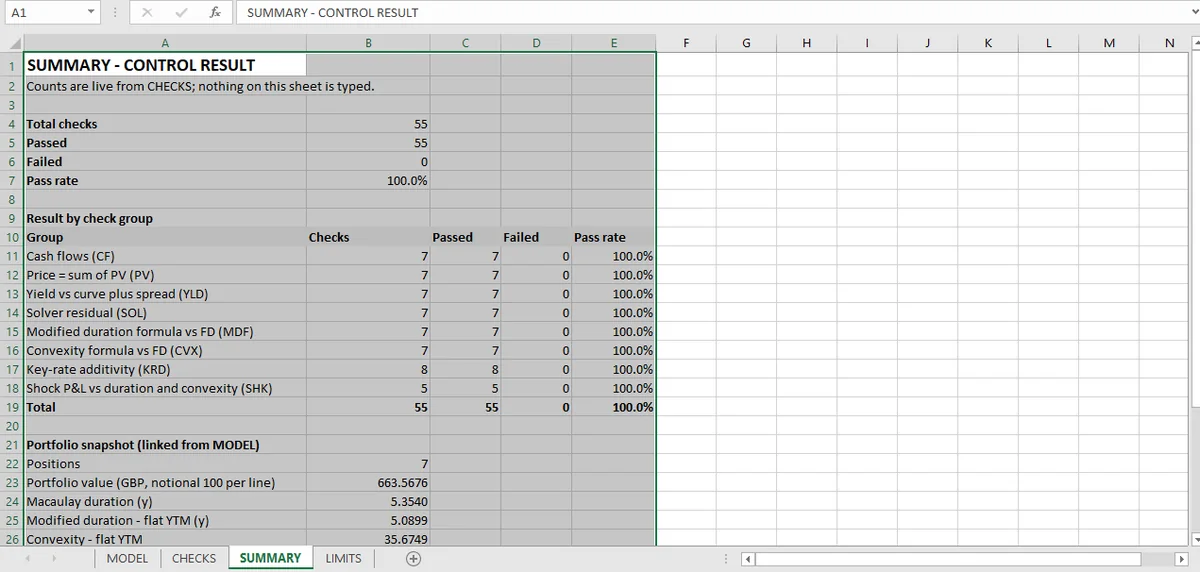
Cincuenta y cinco comprobaciones construidas sobre un patrón: cada magnitud analítica tiene una segunda ruta que no usa su fórmula. Precio, rentabilidad, duración, convexidad, tipos clave y resultado de perturbación se calculan dos veces y se restan.
El libro de bonos ejecuta 55 comprobaciones sobre siete posiciones. Casi todas tienen la misma forma: un valor en forma cerrada y un valor numérico que se comparan.
| Grupo | Forma cerrada | Ruta numérica |
|---|---|---|
| Precio | Suma de flujos de caja descontados | Reconstrucción en la hoja de la misma suma |
| Rentabilidad | Resuelta a partir del precio | Tipo de la curva + spread |
| Solver | Rentabilidad | Precio a esa rentabilidad |
| Duración modificada | Expresión de manual | Diferencia finita de 1 pb |
| Convexidad | Expresión de manual | Segunda diferencia de 1 pb |
| Duración por tipo clave | Suma de segmentos | Duración efectiva |
| Resultado de perturbación | Duración + convexidad | Recálculo completo |
Esa estructura es todo el diseño. Cada magnitud analítica tiene una segunda ruta que no usa su fórmula, y la comprobación es la resta.
Las cuatro cifras que merece la pena conocer
Valor de la cartera 663,57 en siete posiciones, con el nominal escalado a 100 por línea.
Duración modificada 5,090 y duración efectiva 5,083. La brecha es la forma de la curva, y es pequeña porque la curva es casi plana.
Convexidad 35,675. Ante un movimiento de 100 puntos básicos, el término de segundo orden vale aproximadamente el 0,18 % del valor, que es la diferencia entre una cobertura de duración que aguanta y una que no.
DV01 0,337 por punto básico. La cifra con la que opera de verdad una mesa.
La advertencia del propio libro sobre qué significa APROBADA
La hoja SUMMARY lleva una nota, y es la línea más importante del libro:
> APROBADA significa que los dos valores coinciden dentro de la tolerancia declarada. Demuestra la aritmética y el enlazado del modelo, no la corrección de las entradas ni de la convención de mercado.
Es exactamente correcto, y es raro verlo escrito. Una duración que coincide con su diferencia finita es una duración calculada correctamente a partir de las entradas. Que las entradas sean la curva correcta, el diferencial correcto y la convención correcta es una pregunta aparte que ninguna comprobación interna puede responder.
Cuánto cuesta este registro
El doble de fórmulas. Cada bono lleva una columna en forma cerrada y una columna numérica, y el libro ocupa aproximadamente el doble que si tuviera una sola columna de cada tipo.
Ese coste compra algo concreto: quien lee puede comprobar cualquier cifra sin confiar en la fórmula. La diferencia finita son tres precios y una resta; cualquiera puede verificarla. La forma cerrada exige conocer la convención de la frecuencia de capitalización y el cómputo de días. Hacer visible esa aritmética es el sentido de un modelo de Excel construido para finanzas, frente a uno que esconde la comprobación en una macro.
Lo que no cubre el modelo de bonos
Seis límites que importan, en los propios términos del libro.
Sin curva construida por bootstrapping. Los tipos clave son entradas, no instrumentos.
Sin descuento OIS ni curva dual. Una sola curva para descontar y para proyectar.
Sin convenciones de días ni calendarios. Fracciones de año simples, sin periodos irregulares.
Sin modelo de crédito. El spread es una entrada; sin impago, recuperación ni migración.
Sin opcionalidad. Los siete bonos son simples, así que la duración efectiva y la modificada no necesitan divergir por una razón estructural.
Sin conjunto de escenarios. Cinco perturbaciones paralelas, no un sistema de riesgo.
Cómo leerlo en diez minutos
Abre SUMMARY y lee primero la última línea, la que explica qué significa APROBADA. Después mira el control más ajustado: el 43,6 % de su tolerancia. Esa cifra te dice que las comprobaciones no son ni triviales ni marginales.
Después elige un bono y sigue su duración desde la forma cerrada hasta la diferencia finita. Si las dos coinciden, la maquinaria analítica es sólida; si además puedes reproducir la diferencia finita a mano, has verificado el modelo en lugar de confiar en él.
Esa es toda la afirmación de esta sección, y es modesta: la aritmética es correcta, el enlazado es correcto y las entradas están marcadas como entradas. El artículo de duración es el mejor punto de partida, y la lista de las 55 comprobaciones está en el índice del tema de renta fija. Las dos entradas analíticas son la resolución de la rentabilidad y la convexidad.
El libro de bonos completo se construyó con Mica en un solo archivo; la columna analítica y la desplazada comparten así los mismos flujos de caja. Esa disposición es, en la práctica, el modelo de libro local.