
La cifra que va después de la duración
La convexidad es la curvatura que la duración no captura: 35,675 en la cartera con la fórmula, 35,605 recalculando la curva al contado. La diferencia finita tiene que ser una segunda diferencia, porque restar dos estimaciones construidas con tres precios amplifica el redondeo.
La duración da una estimación lineal de cómo responde el precio de un bono a la rentabilidad. La convexidad da la curvatura: la parte que la recta no captura.
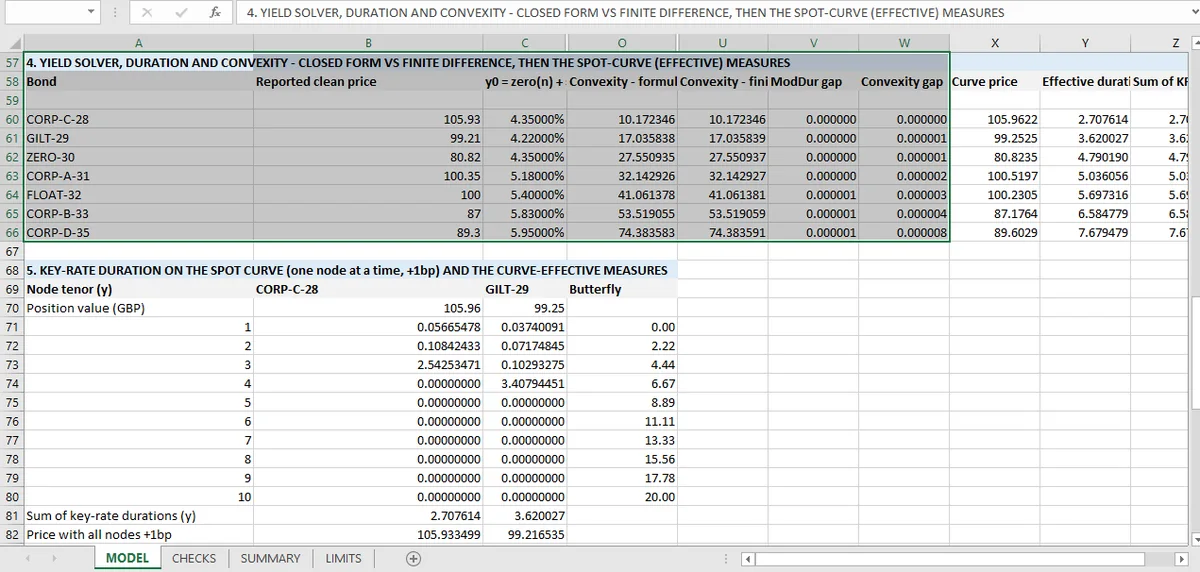
Para la cartera de aquí, la convexidad es 35,675 sobre una base de rentabilidad plana y 35,605 en la versión efectiva desde la curva al contado. Para el primer bono es 10,172.
Una convexidad mayor significa que el precio sube más cuando caen las rentabilidades de lo que baja cuando suben en la misma cuantía. Es la razón de que una cobertura solo con duración nunca esté del todo plana.
Calcularla con la fórmula
La forma cerrada es una suma de tiempo al cuadrado ponderada por el valor actual, dividida por el precio al cuadrado, con un ajuste por la frecuencia de capitalización. Es una fórmula de la misma familia que la duración de Macaulay, y es fácil de implementar y fácil de equivocarse en un factor de la convención de capitalización.
El libro la calcula para cada uno de los siete bonos con esa fórmula.
Comprobarla desplazando la curva
La ruta numérica usa una segunda diferencia central, donde C es la convexidad:
con h = 1 punto básico, y un factor de convención aplicado para convertir el resultado en las unidades citadas.
La comprobación es que la fórmula y el desplazamiento coinciden. Coinciden, para los siete bonos y para la cartera, tanto en la versión de rentabilidad plana como en la de curva al contado.
Por qué el desplazamiento tiene que ser una segunda diferencia
La duración es una primera derivada, así que basta una única diferencia central. La convexidad es una segunda derivada, y la versión por diferencias finitas tiene que combinar tres precios en lugar de dos.
La consecuencia es numérica: restar dos números que a su vez se calculan a partir de otros tres amplifica el redondeo. Un desplazamiento de una décima de punto básico quedaría dominado por el ruido; uno de 100 puntos básicos truncaría la curvatura. Un punto básico es el compromiso estándar, y es el que se usa aquí.
Es también la razón de que las comprobaciones de convexidad sean las que más probablemente fallen en un modelo que no se ha probado. La fórmula analítica puede estar mal en una dirección y la ruta numérica en otra, y la diferencia entre ambas suele ser mayor que la tolerancia, que es exactamente para lo que sirve la comprobación.
Qué aporta la convexidad
La prueba de perturbación del libro usa duración más convexidad para predecir el cambio de precio bajo cinco escenarios de curva, después recalcula el precio completo y compara.
La brecha entre la predicción y el recálculo es el residuo que no captura ni el primer ni el segundo orden: efectos de tercer orden y la forma de la curva. En un shock de 1 punto básico es despreciable; en uno de 100 puntos básicos la predicción está visiblemente desviada, y la magnitud del error es una medida directa de cuánto deja sin cubrir una cobertura de duración más convexidad.
Es el equivalente de segundo orden de la comprobación de duración, y es la razón de que merezca la pena calcular la convexidad aunque la duración sea la cifra que la gente cita.
Lo que ninguna de las dos cifras cubre
La duración del spread queda fuera. La convexidad de la cartera se mide contra la curva libre de riesgo; una ampliación del diferencial de crédito mueve el precio por un canal distinto, y el libro modela el diferencial como una entrada y no como una magnitud dinámica.
La opcionalidad también queda fuera. Los siete bonos son simples. La convexidad efectiva de un bono con opción de compra puede ser negativa, y un modelo sin un marco ajustado por opciones la perdería por completo. Esa sensibilidad es el equivalente en el mercado de bonos de la gamma de una opción, la segunda derivada que el libro de derivados comprueba desplazando la curva.
La prueba de shock es donde se usan juntas estas dos cifras, el artículo de duración cubre la pieza de primer orden, y el índice de renta fija recoge las 55 comprobaciones completas. La cifra de primer orden está en la resolución de la rentabilidad, y la exposición que sobrevive a los dos órdenes está en la duración por tipo clave.
La convexidad analítica y la versión desplazada ocupan celdas adyacentes en Mica, de modo que la comprobación de segundo orden sigue viva. Esas celdas contiguas son el patrón de auditoría en Excel que esta serie aplica en todo momento.