
Factible no es óptimo
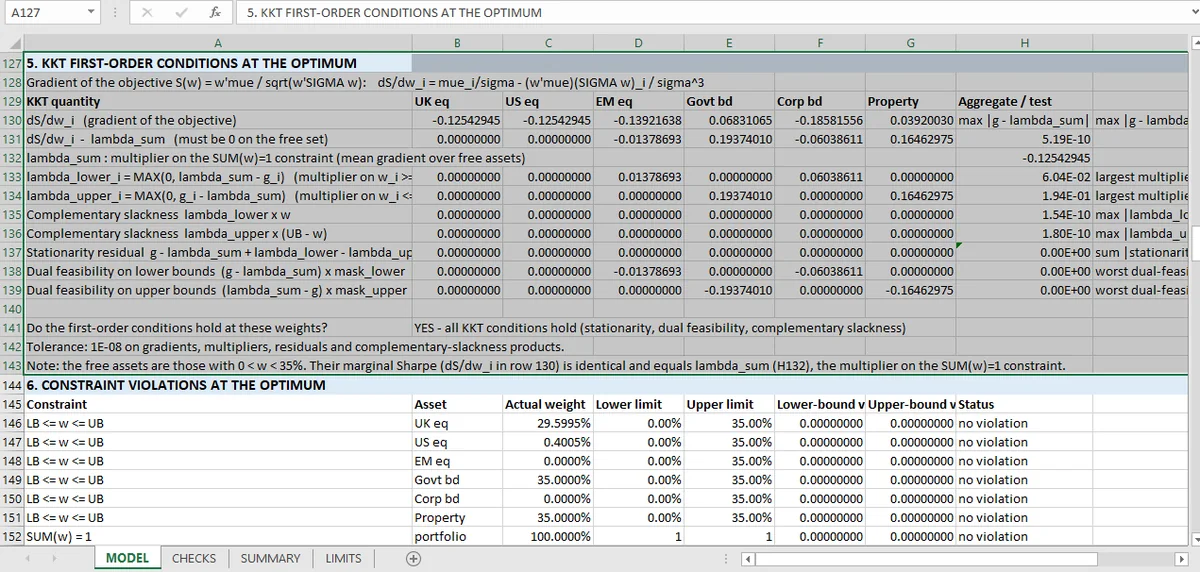
Un óptimo tiene que satisfacer KKT: estacionariedad entre los activos libres, holgura complementaria en ambos límites, factibilidad dual y multiplicadores no negativos. Los residuos de aquí rondan 10⁻¹⁰, que es precisión de solver y no una tolerancia que alguien eligiera.
Un optimizador con restricciones devuelve pesos. Los pesos devueltos satisfacen las restricciones, que es la parte fácil. Pueden o no ser el mejor punto factible.
La diferencia importa. Un solver que se detiene una iteración antes devuelve una cartera que suma 1, respeta todos los límites y deja rentabilidad sobre la mesa. Nada en los propios pesos revela eso.
Las condiciones de Karush-Kuhn-Tucker son la prueba. Son condiciones necesarias para un óptimo con restricciones, y el libro las comprueba todas.
Las seis condiciones
Estacionariedad. En el óptimo, el gradiente del objetivo es una combinación de los gradientes de las restricciones. Para un problema de media-varianza, eso significa que la contribución marginal al Sharpe es igual en todos los activos que pueden moverse. El libro mide la mayor desviación de la igualdad: 5,2 × 10⁻¹⁰.
Holgura complementaria, límites inferiores. Para cada activo, el multiplicador de la restricción de no vender en corto multiplicado por el peso debe ser cero. Si el activo se mantiene, el multiplicador es cero; si el multiplicador es positivo, el activo está a cero. Residuo máximo: 1,5 × 10⁻¹⁰.
Holgura complementaria, límites superiores. La misma condición en el límite del 35 %. Residuo máximo: 1,8 × 10⁻¹⁰.
Factibilidad dual, inferior y superior. Los multiplicadores deben tener el signo correcto: no negativos para un límite inferior en esta formulación. Peor valor: cero, exactamente.
Multiplicadores no negativos. Todos los multiplicadores ≥ 0, comprobados directamente.
Son seis condiciones, y juntas cubren toda la afirmación de optimalidad: la estacionariedad dice que no puedes mejorar moviéndote, la holgura complementaria dice que las restricciones están activas o inactivas pero no ambas cosas, y la factibilidad dual dice que los multiplicadores tienen sentido.
Qué detecta cada una de las seis condiciones KKT
La estacionariedad detecta un solver que se detuvo antes. Los pesos pueden ser factibles e interiores mientras un activo sigue teniendo un Sharpe marginal mejor que otro. Esa es la señal de una búsqueda incompleta.
La holgura complementaria detecta lo contrario: una solución en la que un activo está técnicamente dentro de su límite pero se trata como restringido. Eso produce pesos que exageran la diversificación, porque el optimizador actúa como si una restricción inactiva estuviera activa.
La factibilidad dual detecta errores de signo en la formulación del solver, que suelen aparecer como un óptimo en el extremo equivocado de un límite.
Por qué importan los residuos
Un residuo de 10⁻¹⁰ en una condición con pesos del orden de 0,1 no es una tolerancia estrecha. Es precisión de máquina. El libro no está diciendo «suficientemente cerca»; está diciendo que el solver convergió. La misma disciplina aparece en la revisión del p-valor de regresión, donde una estadística declarada se reconstruye antes de que se confíe en ella.
Merece la pena distinguirlo de las comprobaciones de restricciones, que comparan con 1 y 0 con una tolerancia. Esas son las que le importan a un gestor de carteras. Las comprobaciones KKT establecen que la respuesta del modelo es el óptimo para el objetivo y las entradas declarados; no dicen que sea una cartera que alguien deba mantener.
El límite de la demostración
Las condiciones KKT son necesarias, no suficientes, para un óptimo global en un problema no convexo. La media-varianza con una matriz de covarianzas definida positiva y restricciones lineales es convexa, así que aquí también son suficientes. El libro comprueba que la matriz de covarianzas sea definida positiva como parte del mismo grupo.
Esa comprobación no es decorativa. Una matriz de covarianzas con un valor propio negativo hace que el problema no sea convexo, las condiciones KKT dejan de ser suficientes y un solver puede devolver un óptimo local que pase todas las pruebas de estacionariedad.
Lo que no se comprueba
Que las rentabilidades esperadas sean correctas. KKT no dice nada sobre las entradas del objetivo, y la media-varianza es notoriamente sensible a ellas. El artículo de Black-Litterman es donde el vector de rentabilidades recibe un prior, y el artículo de restricciones cubre el lado de factibilidad de la misma solución.
La lista completa de las 24 comprobaciones vive en el índice de carteras. Un objetivo distinto sobre los mismos seis activos es la paridad de riesgo, y lo que los pesos elegidos ganaron de verdad es la atribución.
Los multiplicadores y los pesos ocupan celdas separadas en Mica, de modo que la holgura complementaria se puede comprobar directamente. Mantenerlos separados es la forma de organizar el modelo en Excel que hace posible la comprobación.