
Qué tiene que hacer la atribución
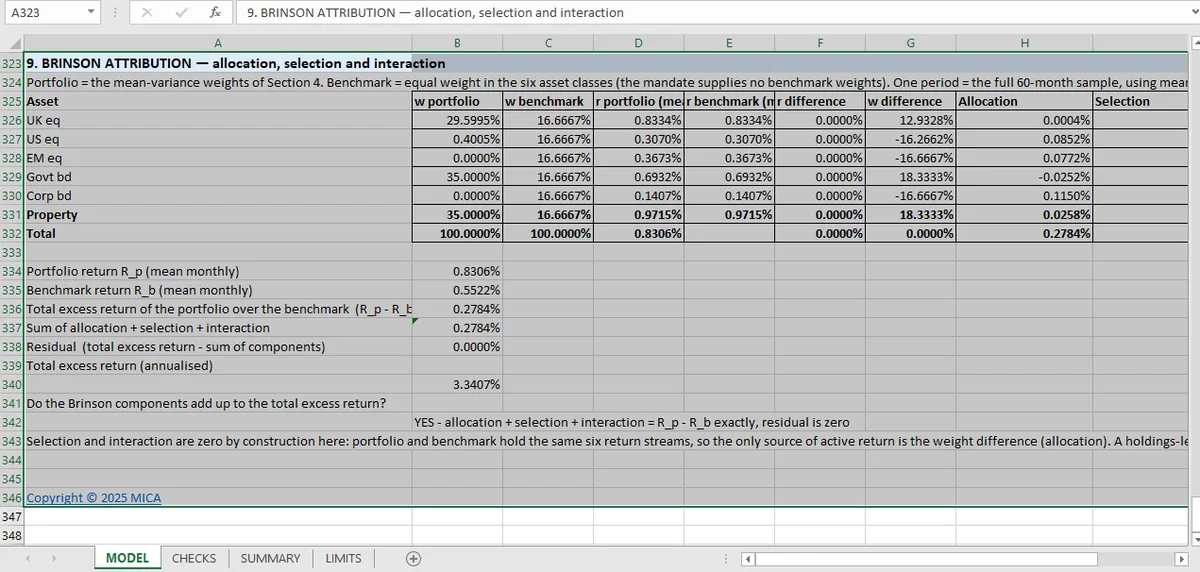
La atribución de Brinson divide un exceso mensual del 0,278 % en asignación, selección e interacción. Los tres tienen que recomponer exactamente el total. El residuo de aquí es cero, que es lo que hace que la descomposición sea una descomposición.
Una cartera superó a su índice de referencia en un 0,278 % en un mes. La atribución responde por qué: cuánto vino de mantener pesos distintos, cuánto de elegir activos distintos dentro de esos pesos y cuánto de la interacción.
Brinson descompone la rentabilidad excedente en esos tres términos. La descomposición solo es útil si suma exactamente. De lo contrario, el residuo inexplicado es donde se esconde el relato.
Los tres términos
Asignación mide el efecto de sobreponderar o infraponderar clases de activo respecto al índice de referencia, suponiendo las mismas rentabilidades dentro de cada clase.
Selección mide el efecto de mantener valores distintos dentro de una clase, con los pesos del índice de referencia.
Interacción es el término cruzado: lo extra de estar sobreponderado en una clase que además lo hizo mejor.
Para una cartera de un solo fondo, la selección suele ser cero por definición: el «valor» es la propia clase de activo. El libro calcula los tres de todos modos, porque la identidad tiene que cumplirse haya o no un término nulo.
Las tres comprobaciones de aditividad de la atribución
Tres, y todas tratan de la suma.
Asignación más selección más interacción es igual al exceso total. El residuo es cero con la tolerancia del libro. Es la comprobación que convierte la atribución en una descomposición y no en tres estimaciones.
Los pesos de la cartera suman 1. La misma comprobación de normalización que en todas partes, y el mismo modo de fallo.
El residuo se declara. Una cifra, no una afirmación: 0,0. Declarar el residuo en lugar de darlo por supuesto es mejor práctica, porque permite a quien lee ver el tamaño de la parte inexplicada incluso cuando pasa.
Por qué el residuo es todo el asunto
Una atribución con un residuo del 0,05 % sobre un exceso del 0,28 % no es una atribución. Es un conjunto de explicaciones plausibles con un quinto de la respuesta ausente, y la parte ausente suele ser el término que el modelo hizo mal. Es el mismo estándar que el cuadre de P&L de shock, donde una predicción solo es útil si concilia con un recálculo completo.
Las causas habituales: un vector de pesos del índice de referencia que no suma uno, un efecto divisa que no está en ninguno de los tres términos, o una diferencia de calendario de rebalanceo que la descomposición mensual no puede ver.
Que el residuo del libro sea exactamente cero te dice que ninguna de esas está presente, para esta cartera, este índice de referencia y este mes.
Lo que no te dice la atribución de Brinson
Si la atribución es económicamente significativa. Un exceso mensual del 0,278 % descompuesto en tres términos pequeños es aritméticamente limpio y estadísticamente indistinguible del ruido. Un solo mes es una única observación.
Si el índice de referencia es correcto. Es una entrada. Una atribución contra el índice equivocado responde a una pregunta que nadie hizo.
Si la descomposición es la única. Brinson tiene varias variantes: aritmética frente a geométrica, con o sin la interacción absorbida en los otros términos. El libro usa una, y la elección cambia el reparto sin cambiar el total.
El vínculo con la optimización de carteras
La atribución es el espejo de la optimización: el optimizador pregunta qué pesos mantener, la atribución pregunta qué hicieron los pesos elegidos. Las dos dependen de las mismas entradas de covarianza y rentabilidad, y las dos fallan igual cuando esas entradas están mal.
Las 24 comprobaciones establecen que la atribución suma. No establecen que el mes fuera lo bastante largo para atribuir, que es una pregunta sobre tamaño de muestra y no sobre aritmética. El artículo fuera de muestra es el tratamiento más cercano a ese problema en esta serie.
La atribución es el espejo de la optimización, así que las condiciones de optimalidad están en el artículo KKT. El conjunto de restricciones que los pesos tenían que cumplir está en el escaneo de restricciones, y las previsiones que hay detrás en Black-Litterman. Las 24 comprobaciones, con su detalle, se consultan en la página de carteras.
Los tres términos y el total están en celdas adyacentes de Mica; un residuo distinto de cero se ve como una cifra. Un total adyacente es la forma de organizar la comprobación en Excel que aplica esta serie.