
La paridad de riesgo: un objetivo distinto del de media-varianza
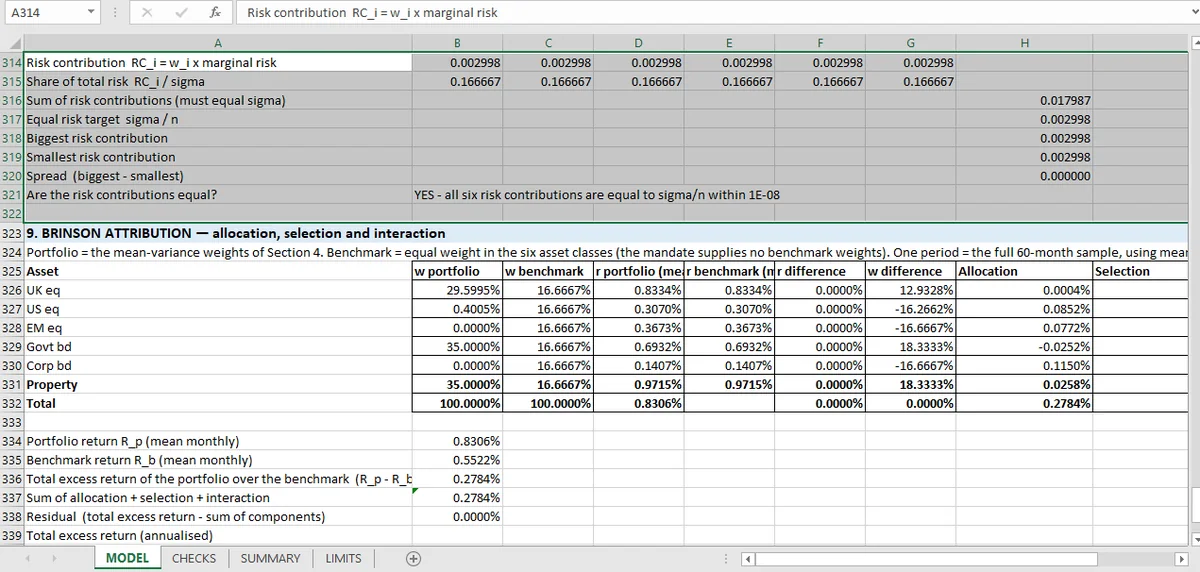
La paridad de riesgo ignora las rentabilidades esperadas e iguala las contribuciones al riesgo. Tres comprobaciones la cubren: los pesos suman 1, las contribuciones suman la volatilidad de la cartera y la diferencia entre la mayor y la menor contribución es casi cero (0,003 aquí).
La media-varianza maximiza la rentabilidad ajustada al riesgo. La paridad de riesgo ignora por completo las rentabilidades esperadas e iguala la contribución de cada activo al riesgo total.
El libro calcula las dos. La cartera optimizada tiene una volatilidad anualizada del 7,43 %; la cartera de igual contribución al riesgo sale al 6,23 %. Objetivo distinto, cartera distinta, y la brecha entre ambas mide cuánto peso tienen las previsiones de rentabilidad.
Las tres afirmaciones
La paridad de riesgo es fácil de enunciar y fácil de implementar mal, y tres comprobaciones la cubren.
Los pesos suman 1. Igual que en cualquier cartera, y el mismo modo de fallo: un error de normalización que deja caja sin invertir.
Las contribuciones al riesgo suman la volatilidad de la cartera. Es la comprobación definicional. La contribución de cada activo es su peso por su contribución marginal a la volatilidad; sumadas, deben igualar el total. Aquí la suma es 0,017987 mensual, y coincide con la volatilidad de la cartera de 0,017987.
La diferencia entre la mayor y la menor contribución es casi cero. El libro la declara como 0,002998: un residuo pequeño en lugar de un cero exacto, porque la igualación se resuelve de forma iterativa y se detiene en una tolerancia.
Esa tercera cifra es la que hay que mirar. Una solución de paridad de riesgo con una diferencia de 0,003 en contribuciones del orden de 0,002 no es perfectamente igual; es igual dentro de la tolerancia del solver, y la tolerancia es una elección.
Por qué importa la comprobación definicional
La identidad aditiva, que las contribuciones suman la volatilidad, es lo que hace coherente el concepto. Si un modelo calculara contribuciones que sumaran otra cosa, el objetivo de «igual riesgo» estaría igualando una magnitud que no tiene nada que ver con el riesgo de la cartera. Es la misma aditividad que la duración por tipo clave exige de una descomposición de curva, aplicada al riesgo en lugar de al precio.
También es una comprobación de que la matriz de covarianzas se usa correctamente. Las contribuciones dependen de volatilidades marginales, que salen de la matriz de covarianzas; una matriz mal escalada aparecería aquí antes que en los pesos.
Lo que la paridad de riesgo no hace
Ignora las rentabilidades esperadas. Ese es el punto, y también la limitación: igual riesgo no es igual recompensa, y en un periodo en que una clase de activo lo hace mejor, la cartera quedará por detrás de una asignación consciente de la rentabilidad.
Es sensible a la matriz de covarianzas. Sesenta meses de covarianza muestral son la entrada, y la paridad de riesgo hereda todos sus errores de estimación. La contracción o un modelo de factores cambiarían los pesos.
No tiene apalancamiento. Una estrategia de paridad de riesgo de verdad a menudo se apalanca hasta alcanzar una volatilidad objetivo. La asignación del libro es solo de posiciones largas y sin apalancamiento, así que opera con una volatilidad del 6,23 % en lugar de con un presupuesto de riesgo igualado.
Comparar la paridad de riesgo y la media-varianza
El libro presenta las dos carteras y sus volatilidades. Lo que no presenta es la rentabilidad de la cartera de paridad de riesgo, ni el Sharpe de ninguna de las dos.
Es una brecha que quien lee puede cerrar a mano, y el resultado suele ser la parte interesante: si el igual riesgo produce un Sharpe similar con una concentración distinta, la decisión de asignación pasa a ser una elección sobre gobernanza y no sobre rentabilidades. Esa comparación es del tipo que la automatización de informes financieros debería hacer rutinaria en lugar de manual.
El lado de media-varianza tiene sus propias condiciones de optimalidad en el artículo KKT, y el escaneo de restricciones se aplica a las dos. De dónde salen las rentabilidades resultantes está en la atribución, y el índice del tema de carteras contiene las 24 comprobaciones completas.
Cada contribución al riesgo es una fórmula de Mica sobre la matriz de covarianzas; la igualación se puede comprobar en lugar de darla por supuesta.