
树只有收敛才有用
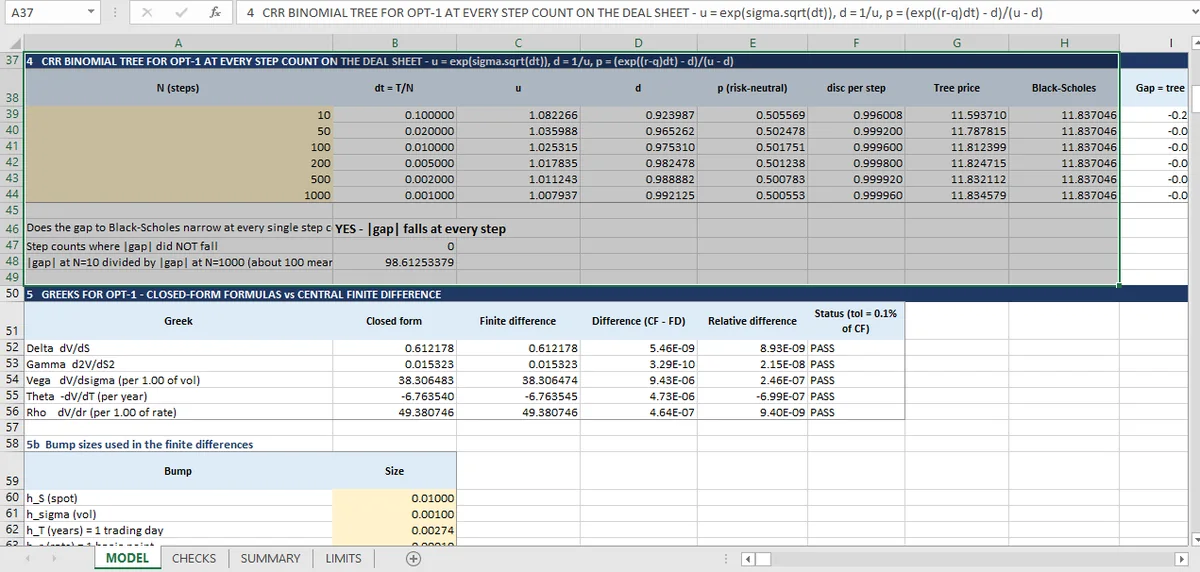
CRR 树以 O(1/N) 收敛到 Black-Scholes:差距在 10 步时是 0.243,在 1,000 步时是 0.0025,比率是 98.6,与理论值 100 对照。美式看跌是树没有闭式解可对照的情形。
二叉树用一个离散过程近似连续价格过程。只有当格点变细时离散答案趋近连续答案,这个近似才有价值。看到它在实际用的步数上确实如此,也有帮助。同样的收敛问题适用于模拟,那里蒙特卡洛误差 是被测量而不是被假设的。
工作簿在同一只期权上跑六个步数的 CRR 格点,并逐一与闭式解比较。
| N | 树价格 | Black-Scholes | 差距 |
|---|---|---|---|
| 10 | 11.5937 | 11.8370 | −0.24334 |
| 50 | 11.7878 | 11.8370 | −0.04923 |
| 100 | 11.8124 | 11.8370 | −0.02465 |
| 200 | 11.8247 | 11.8370 | −0.01233 |
| 500 | 11.8321 | 11.8370 | −0.00493 |
| 1,000 | 11.8346 | 11.8370 | −0.00247 |
能看到两件事。
差距每一步都在下降。 工作簿数了失败次数:绝对差距未能缩小的步数。结果是零。
比率接近 100。 N=10 的差距除以 N=1,000 的差距是 98.6。如果误差是 O(1/N),比率应该是 100;98.6 和 100 的差,来自渐近率与只有六个点所能显示的精度之间的差距。这是对收敛阶的经验确认,而不只是对收敛本身的确认。
第二项格点检查:终端求和与向后归纳
第二项检查,是用两种完全不同的方式评估同一棵树:把损益从节点倒推回去,与把终端损益按风险中性概率加权求和再折现一次。
在 N=10 处,两者给出 11.59370952300479 和 11.59370952300475。差是 4 × 10⁻¹⁴。这项检查值得有,因为两种实现几乎不共享代码:一个向后遍历树,另一个枚举最后一层。任一处的索引错误都会立刻显形。
树是唯一选择的地方
美式看跌 OPT-7 没有闭式解。它的价值 8.307 完全来自格点,而两项检查支撑它。
提前行权的价值不可能低于零。 美式价值必须至少等于相同条款的欧式价值。这里是 8.3073 对 7.9160,溢价 0.3913。检查是单边的,理由很充分:负的提前行权溢价不是小错误,而是不可能。
格点已经收敛。 N=200 给出 8.307296,N=100 给出 8.301168:差距 0.0061,约为价值的 0.07%。这就是限制表所引用的离散化误差,也是美式价格应该读到三位有效数字而不是六位的原因。
关于 CRR 收敛不规则的警告
工作簿的限制表里有一条大多数收敛表从不写出的注释:
> 每一个步数上差距都在缩小,这是这里观察到的;但 CRR 收敛是 O(1/N),当行权价落在节点之间时可能振荡。不要把通过读成一般定理;它只对这六个步数和这个行权价成立。
这是正确的谨慎程度。当行权价落在两个节点之间时,CRR 树会产生锯齿状误差,因为期权的损益拐点落在两个节点之间时,不同步数下它到最近节点的距离不一样。这里行权价等于标的价格(平值),六个步数恰好避开了最糟的情况。
想要这个保证的读者应该跑相邻步数(比如 199 和 200),确认它们接近。如果它们相差远超 O(1/N) 预期,说明行权价落点不巧,修法是奇偶步数取平均,或者换一种树参数。
收敛表确立了什么
树和闭式解的差距按预期速率缩小,两者一致;树的两条评估路径也一致到 10⁻¹⁴。这是格点实现正确的证据。
这些都不能证明模型给期权定价正确,因为用来对照的闭式解使用同一个波动率输入。这个比较的前提是两边共享输入:σ 错了,两种方法会一起错,所以一致只能说明格点实现正确,说明不了输入对不对。这是这个工作簿每项检查的结构性局限,也是整合一文 把 17 项检查放进那个背景的原因。格点收敛到的闭式解在解析对照数值一篇 里,由它计算出的敏感性在希腊字母一文 里。想对着工作簿重跑这 17 项检查,可以从衍生品页面 开始。
六个步数的格点都跑在同一张表里,收敛表因此随输入更新;Mica 让六个计数留在同一处。一张表里的六个计数,是让模式可见的Excel 建模方式。