
最简单的衍生品,也是这个引擎不定价的那个
远期价格就是把标的价格按融资利率持有到期的价格:F = S × exp((r − q)T),在标的价格 100、4%、一年下给出 104.081。期货是同样的东西加上每日结算,两者的差就是基差。
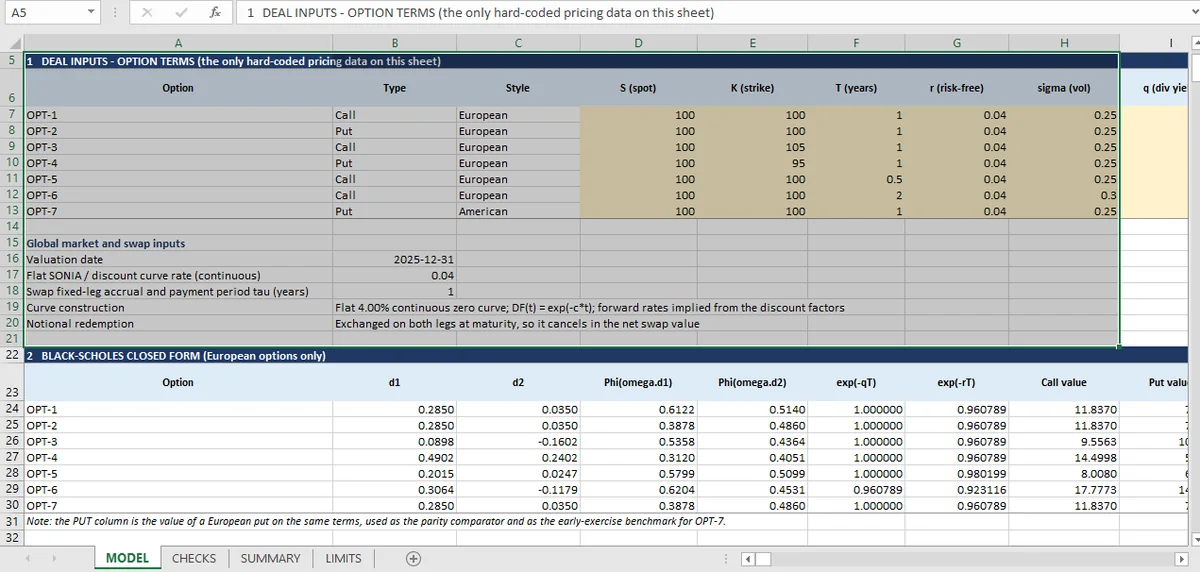
本主题背后的交易表列出七只期权和两笔利率互换。上面没有远期也没有期货,所以工作簿的 17 项检查没有任何一项涉及基差。
与其说这是引擎的缺口,不如说是任务范围的边界;知道边界在哪里是有价值的,因为远期是表上其他每一种工具的构成块。
远期价格是什么
远期价格,就是把标的价格按融资利率持有到期,再减去资产沿途支付的任何东西:
标的价格 100、4.00% 连续融资利率且无股息时,一年远期是 104.081。加上 2% 连续股息率,它变成 102.020。远期持有人收不到股息,所以远期价格必须扣掉股息的未来值。
这就是全部模型。远期的其他一切是惯例:天数计算、结算日,以及标的是支付离散股息还是连续股息率。
期货多出了什么
期货有相同的经济损益和一个结构差异:它每日盯市。持有人的盈亏每天以现金结算,而不是到期结算。
这有两个原因要紧。
融资。 每日结算意味着损益按当日短期利率逐日融资,而不是按成立时锁定的单一利率。如果利率与标的资产相关——股票通常与利率负相关——预期融资成本就与远期不同,期货价格也随之不同。
凸性。 每日结算产生一个小的凸性调整。对利率期货,这个调整在长期限上足够重要;对股指期货,通常只有几个基点。
基差是两个价格之差,是利率路径的函数,不是标的资产的函数。这就是基差按利率而不是按价格报价的原因。
为什么工作簿没有基差检查
三个原因,第三个最实在。
交易表没有期货,所以没有东西可比。引擎的曲线是一条平坦的 4.00% 零息曲线,没有期限结构,所以无法表示驱动凸性调整的利率路径。而且模型没有回购、没有融券、没有抵押品,所以真实基差交易的融资腿没有体现出来。
工作簿里确实有它自己曲线隐含的远期利率,而这个利率是可见的:平坦 4.00% 曲线、年付下的五年期平价互换利率是 4.081%。
这个数字值得停一下。平价利率是让互换价值为零的固定利率,在平坦曲线下它是折现因子的纯函数:(1 − 五年折现因子)÷ 五个年度折现因子之和。平价利率体现的是曲线对五年平均远期利率的报价,而它是算出来的,不是敲进去的。它下面的曲线是一条平坦零息曲线,也是债券工作簿 从价格求解收益率时所做的同样简化。
基差检查会是什么样
如果表上有期货,三条断言就能覆盖它。
远期价格相对即期和融资利率必须无套利。 给定 S、r 和 q,远期价格就确定了。一项检查从组成部分重算并比较,能抓住硬编码的价格。
期货与远期的价差符号正确、大小合理。 不是紧容差,因为调整依赖模型,而是一个界限。基差大于该期间的融资成本就是危险信号。
整个结构的平价。 由看涨和看跌拼出的合成远期,必须与远期定价相同。这与工作簿已经在 OPT-1 和 OPT-2 上跑的平价检查相同,只是延伸到远期。
这些都不在工作簿里。工作簿里有的是给远期所对应的期权和互换定价的机制,以及一张确立该机制内部自洽的检查表。互换一文 讲平价利率从哪来,以及为什么两种互换估值方法都落在它上面。远期所对应的两种定价方法在Black-Scholes 一文 里比较,给美式期权定价而不用远期的树在收敛一文 里,衍生品页面 收了完整的 17 项检查表。
工作簿显示的是平价互换利率,而不是它从未被要求的远期,因为 Mica 只给交易表里的东西定价。这个边界是被说明的,而不是被粉饰的,这正是Mica 如何工作 所依据的范围纪律。