
给同一份合约定价的两种方式
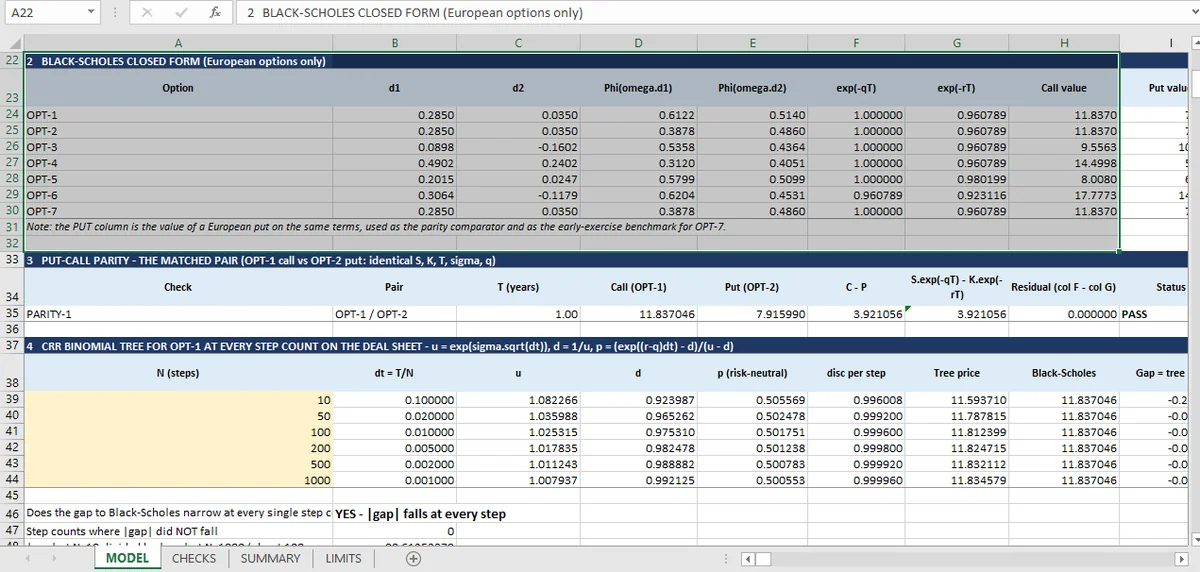
一年期、行权价 100、波动率 25% 的看涨,闭式解定价 11.837,1,000 步树定价 11.835。0.0025 的差距是离散化造成的,不是错误,而且每个步数上都在缩小。
Black-Scholes 给出闭式解:输入标的价格、行权价、时间、利率、波动率和股息率,价格就在一个表达式里。二叉树给出数值近似:搭一棵可能价格的格点,把损益从后往前倒推回去,取根节点的值。
对无股息股票的欧式看涨,两者必须收敛。唯一的问题是,在任意给定步数上它们相差多远,以及这个距离是否按理论所说的方式变化。
拆开闭式解
对 OPT-1,输入很直接:一年期欧式看涨,标的价格 100,行权价 100,4% 利率,25% 波动率,无股息。工作簿计算:
- d₁ = 0.285,d₂ = 0.035
- N(d₁) = 0.612,N(d₂) = 0.514
- 价格 = 11.837
交易表是一张图片,有些条款需要不止一遍 OCR。平价关系把相同条款下的看涨与看跌联系起来,所以一个读错的条款会同时移动两腿;条款清单是前提,不是检查目标。
这两个概率不是摆设。N(d₁) 是 delta:0.612。工作簿也用有限差分算它,两者一致到八位有效数字。N(d₂) 是到期时价内的风险中性概率。每个希腊字母都出自同样的两个数字。所以 d₁ 里的一个错误会同时传到价格、delta 和对冲比率。
一千步的树
Cox-Ross-Rubinstein 格点把一年拆成 N 步,上涨和下跌因子由波动率和时间设定。在 N=1000 处,树给出 11.8346,对照闭式解的 11.8370。差距是 0.0025,即价格的 0.02%。
差距不是错误;它是离散化一个连续过程要付的代价,而这个代价有已知形状:对 CRR,误差是 O(1/N),所以步数翻倍应当把差距减半。收敛一文 用一张表完整展示了这一点。同样的问题也问到了模拟价格上,在模拟收敛 里,标准误就是那个差距。
树到底为什么存在
如果闭式解是精确的,为什么还算格点?
因为闭式解只对单一标的、连续股息率的欧式期权存在。它对美式期权没有答案,而美式期权里提前行权是一个决策,不是边界条件。交易表上的 OPT-7 是一只美式看跌。它的价格 8.307 之所以存在,只是因为格点能在每个节点测试行权。
这就是取舍。闭式解精确但狭窄。格点近似但通用。而在两者都适用时,格点是对闭式解的检查。
第三条路径:平价
工作簿里有一项检查比任何一个价格都强:配对上的看跌看涨平价。
左边 3.9210560847676916,右边 3.9210560847676845,残差 7.1 × 10⁻¹⁵。
平价强于树的比较,理由只有一个:它不需要重新计算 Black-Scholes。它是一个联系看涨与看跌的恒等式,无论什么模型产生它们都成立。树对闭式解的比较以波动率输入为前提:错误的 σ 会同时移动两种方法,所以一致测试的是实现,不是输入。平价能抓住破坏关系的错误输入;它抓不住同时影响两腿的一致错误 σ,但能抓住符号错误、股息处理错误和折现错误。
三条路径合起来是什么
合起来,闭式解、格点和平价覆盖三种不同的失败模式:
- 公式错误:闭式解对照树来抓。
- 离散化错误:跨步数的收敛模式来抓。
- 关系错误:平价来抓,独立于任何一种定价方法。
它们都抓不住错误的市场输入。限制表明确这么说:17 项检查测试代数一致性,没有一项对照外部价格。一个与树一致、满足平价、通过 17 项检查的 11.837 价格,仍然取决于从交易表敲进去的 25% 波动率,并不会更好。
收敛一文是步数表所在的地方,希腊字母一文 把同样的双路径逻辑应用到敏感性,检查表的完整版本在衍生品页面 里。
公式和格点由 Mica 同时写下,两个价格并排在相邻单元格里,差距是一个公式而不是一句声明。这就是本系列用于每项双路径检查的工作簿模式。