
17 在这里不是一个小数字
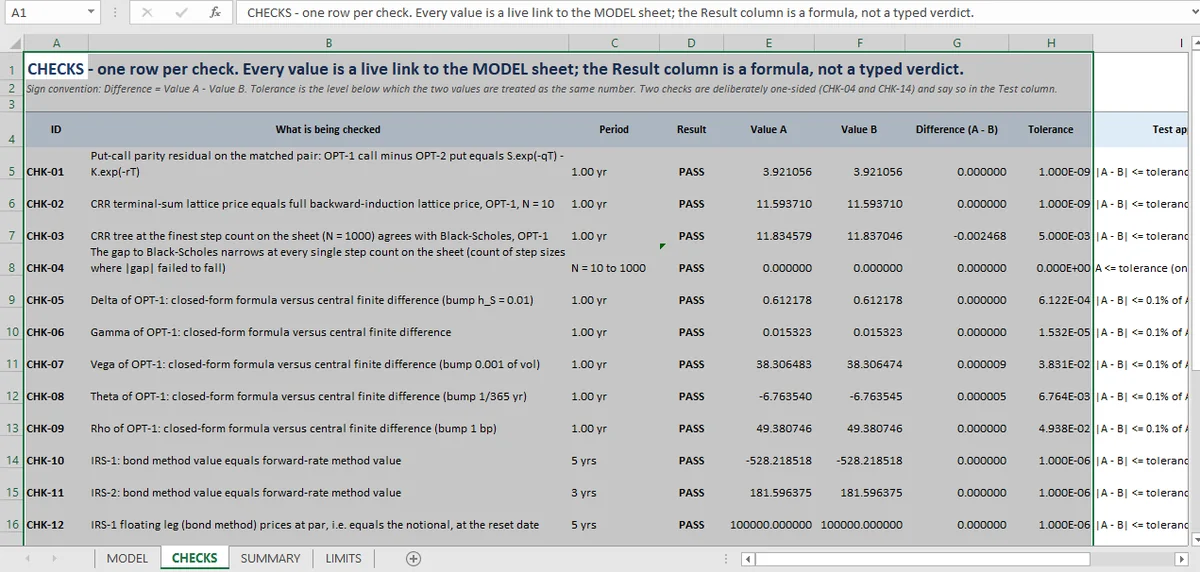
每项检查都是不同种类的证据,所以 17 项并不算少:平价、格点结构、收敛、有限差分、方法一致、边界和一次反演。它们没有一项对照外部价格。
本系列的三表模型 跑 99 项检查。资本预算模型 跑 67 项。定价引擎跑 17 项,原因不是它搭得更不仔细。
三表模型有很多期间和很多联动明细表,所以一个恒等式套到九列上就产生九项检查。定价引擎工具少、没有期间:它的复杂性集中在一个数字的数学上,而测试它的方式不是重复一条断言,而是用不同方法计算同一个量。
17 项检查,六类证据。
| 类别 | 检查数 | 确立了什么 |
|---|---|---|
| 平价 | 1 | 两个价格满足一个独立于模型的关系 |
| 格点结构 | 1 | 终端求和与向后归纳两种评估一致 |
| 收敛 | 2 | 树趋近闭式解,且相邻步数差距下降 |
| 有限差分 | 5 | 解析希腊字母与数值冲击一致 |
| 方法一致 | 4 | 每笔互换两种估值方法,加上浮动腿按面值 |
| 边界与反演 | 4 | 美式 ≥ 欧式、格点稳定、隐含波动率复现报价 |
每一类能看见什么、看不见什么
平价是唯一不把定价公式用两遍的检查。C − P = S·exp(−qT) − K·exp(−rT) 通过标的价格、行权价和折现因子把看涨与看跌联系起来。这里残差是 7.1 × 10⁻¹⁵。它能抓住符号错误、股息处理错误和折现错误。它抓不住同时让两腿都错的波动率。
格点结构与收敛把数值方法对照它自己和闭式解。N=1000 处的差距是 0.0025,且在六个步数中的每一个上都在下降。这些抓住树里的实现错误;它们以共享的闭式解为前提,所以两边共有的错误,它们查不出来。
有限差分把五个希腊字母和五个解析公式对照。全部一致到相对 10⁻⁶ 以内。它们抓住错误的解析导数:缺失折现因子、theta 的符号翻转。它们抓不住错误的模型设定。
方法一致(互换)是这张表上最强的结构检查:债券法和远期法只共享现金流定义,在两笔互换上一致到机器精度,浮动腿从两边都按面值定价。
边界与反演是单边的合理性检查加上隐含波动率求解。美式 ≥ 欧式(8.3073 对 7.9160)是任何正确模型都不能违反的约束。N=100 对 200 的格点稳定性检查给离散化误差一个数字:0.0061。
适用于全部 17 项的限制
工作簿在自己的限制表里写明它,作为 20 条限制中的最后一条:
> 17 项检查没有一项是对照外部价格的测试。一张干净的检查表证明算术自洽,不证明模型适合用于实际风险管理。
这是本系列每个模型的正确框架,而在这里比其他任何地方都更直白。期权价格是六个输入的函数;模型检查的是其中五个关系,一个输入都没查。从条款表敲进去的 25% 波动率没有被任何检查审过,而它是对价格影响最大的输入。
平坦曲线是第二个未被审的输入。两笔互换都在单一 4.00% 连续零利率上估值;没有期限结构、没有 OIS 基差、没有单独的预测曲线。即使曲线错了,两种方法仍会完全一致,因为两种方法使用同样的折现因子。
怎么读定价引擎的检查表
三个问题,按顺序。
有没有任何东西对照模型没有产生的数字? 这里只有平价,而且只是弱意义上的:它联系两个价格,而不是产生一个独立价格。没有外部数据的模型不可能有外部检查,而声称有的检查表就是在骗人。
有没有任何东西被检查两遍? 方法一致和有限差分是双路径检查,也是能抓住连接错误的检查。只有勾稽和边界的表,是一张验证自己算术的表。
离散化误差有没有被量化? 美式价格取决于它。在步长误差是 0.006 时把 8.307296 报到六位小数,是超出模型支撑范围的精度;报 8.307 才是诚实的。
这三件事引擎都做得不错,并在没做到的地方说明。这就是 17 项检查值得读的原因:不是数量,而是每一项都说明了自己是什么的证据。互换的双方法检查在互换一文,有限差分检查在希腊字母一篇,收敛表在格点一文,唯一的外部比较在隐含波动率求解 里。
同样的检查编写机制在面向财务的 Excel 指南 里,DCF 实操 展示现金流那一行怎么从零搭起。
交易表上的每个工具都在同一个工作簿里,检查表因此恰好覆盖被定价的东西,不多不少;这是 Mica 的单文件搭建方式。