
三表模型:两份 PDF 变成了什么
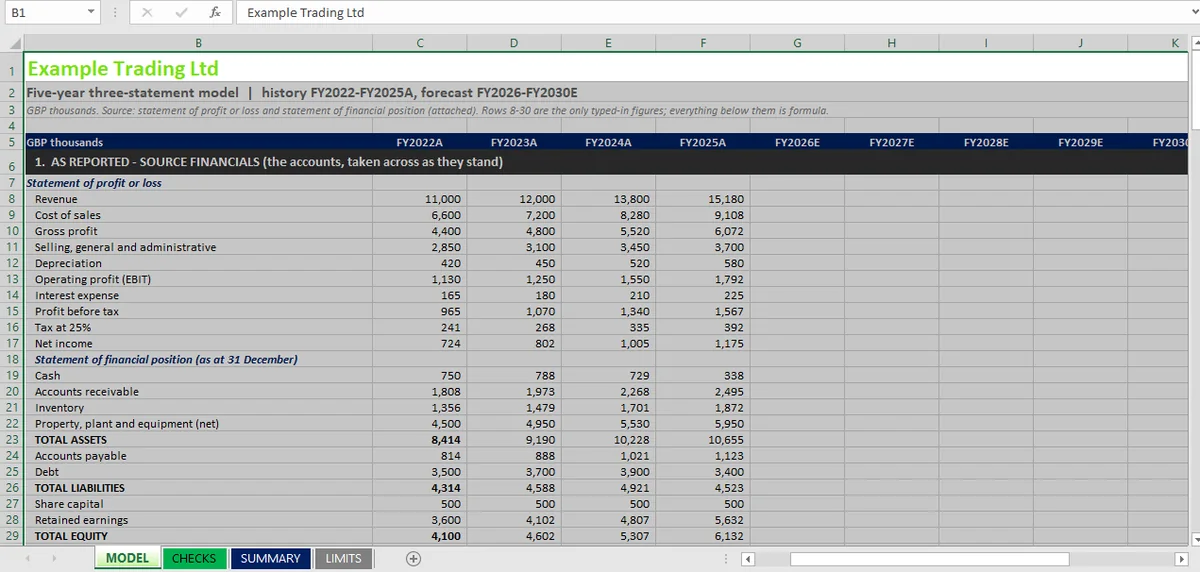
案例背景。 输入是两份 PDF:一家虚构公司 FY2022–FY2025 四年的账目,一份利润表和一份资产负债表,单位为千。没有现金流量表、没有预测、没有假设表,也没有答案。模型必须从这两张报表推出现金流量表,让资产负债表每一年都平,并按历史数据推断出的驱动项向前滚五年到 FY2030。数字是从 PDF 敲进去的;99 项检查里没有一项把敲入的数字拿回 PDF 对照。这是一个用于方法演示的合成案例,不构成投资、税务或法律建议。
用两份 PDF 搭起来的三表模型,接受了 99 项检查:99 项通过,0 项失败。期末现金仍然掉到 −1,113,因为没有任何融资安排来填这个缺口。这张表证明的是三张报表衔接上了,而不是这门生意成立。
99 项检查证明的是前后一致,不是准确:没有一项拿源 PDF 和从它转录过来的数字做比对。
任务说明只有一页。把账目照原样搬过来;仅凭损益表和资产负债表,逐年重建现金流量表;让资产负债表每年都配平,一年一个单元格,平了就显示 TRUE;再按账目里已经体现出来的经济关系,往后推五年。毛利率、增长率、营运资金天数、资本开支都没有给。每一项都得从四年的报表里推出来,放进一个命名单元格,之后可以修改。答案在建模完成之后才公布,所以没有东西可抄。
最终交付的是一个工作簿,四张表。MODEL 有九列:四年历史数据从账目转录,五年预测按历史所隐含的驱动项往后推。CHECKS 每项检查一行。SUMMARY 用动态公式统计,而不是手敲的合计数。LIMITS 列出模型没有覆盖的 18 项内容,其中几项对答案有实质影响。
| 指标 | 结果 |
|---|---|
| 模型 | 三表模型,合成公司,FY2022–FY2030 |
| 检查数 | 99 |
| 通过 | 99 |
| 失败 | 0 |
| 期末现金(FY2030E) | −1,113(千) |
| 容差 | 0.01 |
最后两行挨在一起是故意的。每一项算术检查都通过,而预测跑到没现金。
99 项检查说明了什么
99 项检查分成十二个类别,这些类别正对应三表模型必须成立的十二项勾稽。这里原样引用 SUMMARY 表:
| 检查类别 | 检查数 | 通过数 |
|---|---|---|
| 资产负债表恒等式(历史) | 4 | 4 |
| 资产负债表恒等式(预测) | 5 | 5 |
| 按报表口径的总额 | 8 | 8 |
| 损益表算术(历史) | 16 | 16 |
| 损益表算术(预测) | 5 | 5 |
| 现金流量表衔接(历史) | 3 | 3 |
| 现金流量表衔接(预测) | 5 | 5 |
| 滚动表(历史) | 6 | 6 |
| 滚动表(预测) | 10 | 10 |
| 利息:迭代法与代数法 | 10 | 10 |
| 第二条路径:资产负债表恒等式 | 9 | 9 |
| 第二条路径与模型比对 | 18 | 18 |
| 合计 | 99 | 99 |
有三个类别,分量远超它们在表里占的行数。
有一个类别的历史检查比其他类别少,这里不回避。 现金流量表衔接只有三项历史检查,不是四项,因为给的资料里 FY2022 没有期初资产负债表。模型把 FY2022 报为 n/a,而不是假设期初余额为零,再把差额硬算成现金流。一个凭空造出期初余额的模型,同样能通过这项勾稽,却会错一整年。
利息算了两遍。 实际预测按平均现金余额计息,而利息本身又影响现金,形成循环。工作簿启用了迭代计算,再用代数方法解开循环、把同一笔利息另算一遍,然后相减。十项检查,每个预测年度两项。全部检查中最大的差异是 5 × 10⁻¹³(单位:千)。循环引用一文 讲了为什么这个循环一直是 AI 工具跨不过去的坎。
第二条路径有 27 项检查,是工作簿里唯一真正独立的部分。 九项检查验证一组单独搭的列能否自己配平;另外十八项验证它是否在全部九年里逐年、逐行与模型一致。它只引用原始数字和命名驱动项,从不引用模型算出的任何东西。没有它,另外 72 项检查就只是模型在跟自己对账。这些检查怎么写进文件,见工作簿 Agent 指南。
驱动项是从哪里来的
预测就是一组假设。对 AI 搭的预测,有用的问题是:这些假设是从文件里推出来的,还是随文件一起给的?这次建模中,下面每个驱动项都出自报表:
| 驱动项 | 取值 | 来源 |
|---|---|---|
| 毛利率 | 40.00% | 四个历史年度完全相同 |
| DSO / DIO / DPO | 60 / 75 / 45 天 | 历史各年保持不变,按期末余额计量 |
| 资本开支 | 收入的 6.59% | FY2025 的比率 |
| 折旧 | 期初 PPE 净值的 10.49% | 由历史费用倒推 |
| 税 | 税前利润的 25% | 印在损益表正面 |
| 利率 | 6.16% | FY2025 利息 ÷ FY2024/FY2025 平均债务 |
有两个驱动项推不出来,只能人为设定,因为历史数据没有稳定规律。可观察的三年里,股利分别是 300、300 和 350,模型取平均值 316.67;头两年债务各增加 200,第三年减少 500,因此预测按每年 680 平均摊还,到 FY2030 降为零。这些本来就是分析师无论如何都要做的选择。区别在于,它们是命名单元格,旁边记着理由,而不是埋在公式里的数字。如果你想看同样的现金流搭建、但起点是假设而不是账目,DCF 实操 可以从那篇看起。
唯一要紧的那个数字
期末现金依次是 788、729、338,然后 −140、−537、−841、−1,039、−1,113。
收入每年增长 11.33%,从 FY2025 的 15,180 增至 FY2030 的 25,966。净利润翻倍到 2,318。总资产从 8,414 升至 15,571。各项比率看着都像一门健康的生意,可这门生意养不起自己:资本开支、每年 680 的还债、约 317 的股利,加起来超过了它产生的现金,而模型里没有循环信贷、没有新增债务、没有股权融资,也没有削减股利。
工作簿对负现金按和正现金相同的利率计息,所以循环仍然收敛。从经济上说,这是一笔没人安排过的透支。模型对得上和模型是对的,区别就在这里:99 项检查里没有一项去问融资政策存不存在,因为少了一个决策并不算算术错误。如果你想把同一套纪律用到项目评估上,下一步是公司金融主题。
本主题每篇文章各讲什么
十二项勾稽 是主线,每项后面都跟着对应的检查。资产负债表不平的时候 是其中一项勾稽断掉时该按顺序走的诊断路径。审计痕迹 讲一个 AI 搭的文件给下一个人留下了什么。改动一项会计政策 是联动测试:一个方法变了,哪些明细表必须跟着动。压测驱动项 讲一个假设走到合理但不舒服的位置时,什么会先断。自动校验的模型 是从搭建角度看:搭建本身要满足什么,这些检查才有可能跑起来。
工作簿的边界在哪里
这些限制,按重要程度排列。
这是交叉检查,不是审计。 模型和第二条路径都由同一个智能体、依据同一批源文件搭成。凡是共用同一个驱动项的地方,那个驱动项出错时两边会一起动,27 项第二条路径检查看不出来。这些检查确立的是报表衔接上了、算术内部自洽,而不是驱动项对了。这也是为什么这些检查被称作模型验证而不是鉴证,以及为什么六类检查 里有两类比较的是方法,而不是拿基准来对照。
只做了一个情景,没有做敏感性分析。 每个驱动项都是单点估计:40% 的毛利率、60/75/45 天的营运资金天数、占收入 6.59% 的资本开支、按期初 PPE 净值 10.49% 的折旧、统一的 25% 税率,以及单一的综合利率 6.16%。没有基准情景,没有乐观情形,没有悲观情形,也没有模拟运算表。驱动项是命名单元格,改一个很容易;但没有任何东西记录改了什么、又带动了什么。
源数字是照原样抄进来的。 四年账目照印刷原样转录,四舍五入到千位,对本身就不一致的融资安排不作调整:头两年债务每年增加 200,第三年减少 500。模型是复现它,而不是解释它。
LIMITS 表列出其中十八项,有三项不是例行公事,而是对答案有实质影响:前面说过的融资缺口、缺失的 FY2022 期初余额,以及对债务和现金用同一个混合利率,而真实融资安排里借款利率和存款利率并不一样。其余都是常规建模边界:没有递延税、没有资产处置、没有季节性、没有所有者权益变动表,一年按 365 天计,也没有不完整期间。把这些写下来是工作的一部分,不是认错:一个不声明边界的模型,等于请读者假定它没有边界。
这不是投资建议,公司也是虚构的。 文件包里写明公司是虚构的。这里没有任何内容构成申报文件、披露或决策依据,工作簿在 LIMITS 表上也这么说。
能改变结论的不是再加一项检查,而是一项融资政策:循环信贷、削减股利,或者推迟资本开支。每一项都会改变期末现金,也都需要自己的明细表和自己的勾稽。在补上这一项之前,对这个工作簿最实在的评价是:报表成立,计划不成立。
这个文件是在本机 Excel 会话里搭出来的;预测每重算一次,Mica 就把每一项恒等式再查一遍。
常见问题
怎么检查一个三表模型对不对?
按顺序把十二项勾稽过一遍:每个期间的资产负债表恒等式、两个按报表口径的总额、四个损益表科目、现金流量表衔接、三张滚动表、算两遍的利息,以及一条第二条路径。这个工作簿在这些勾稽上跑了 99 项检查,99 项全部通过。
我的资产负债表为什么不平?
常见原因有三个:有一条现金流量表科目没有衔接上;留存收益漏记了「净利润减股利」这一项;或者某张滚动表的期初余额抄错了。按这个顺序查这三处,再回头改公式。这次建模中,资产负债表九年都平,期末现金却仍然转负。
既然每项检查都通过,期末现金为什么还是负的?
因为模型里没有安排任何融资。资本开支、每年 680 的还债和约 317 的股利超过了产生的现金,而模型里没有任何东西去借款、推迟资本开支或削减股利。
这是外部审计吗?
不是。它是一个工作簿内部的交叉检查,由同一个智能体、依据同一批文件搭成;99 项里有 27 项比的是共用同一批驱动项的第二份搭建。