
压力测试到底是为了什么
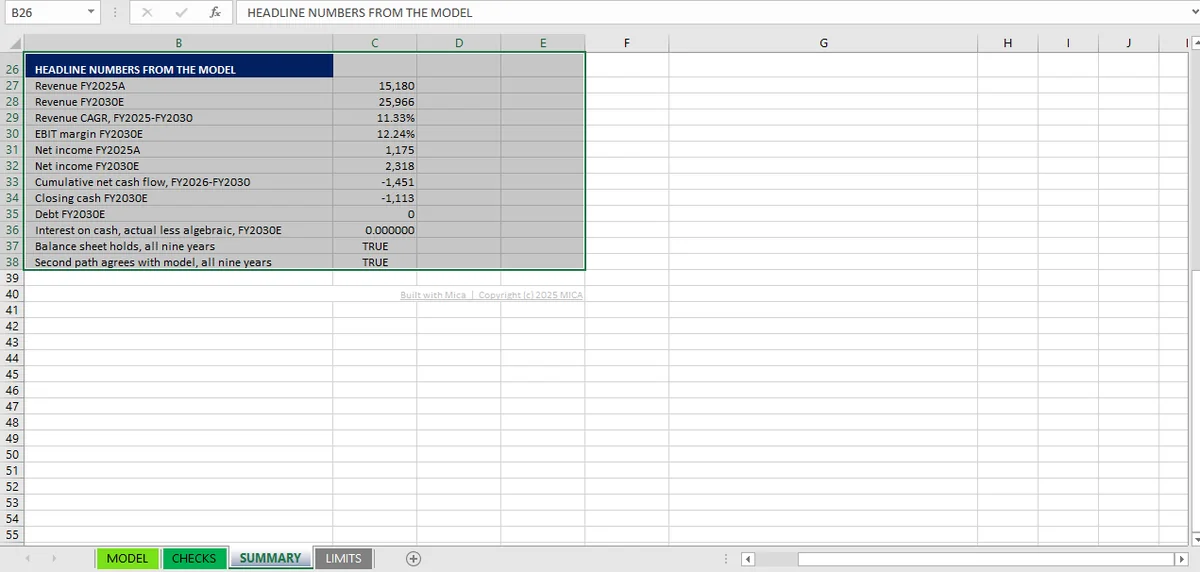
六个输入能让财务模型断掉:增长、利润率、营运资金天数、资本开支、利率和融资额度。每一个都有边界。利率边界是 266.7%;融资边界在这里已经被越过了,期末现金是 −1,113。
压力测试不是情景分析。情景分析问的是在不同的一组假设下会发生什么;压力测试问的是模型在哪里失效。
区别在于你拿答案做什么。情景分析产出一个会有人据此行动的数字。压力测试产出一条边界:模型自身逻辑失效的地方,或者这门生意没有答案的地方。有用的输出是那条边界的位置,而不是边界上的那个数字。
把这六个输入往极端推,足以把三表模型逼到那条边界上。选它们,是因为每一个在常规搭建里都是命名驱动项,也就是说每一个都能在不重建任何东西的情况下移动;也因为它们合起来覆盖了收入、成本、营运资金、投资、融资成本和融资政策。
输入 1–2:增长与利润率
收入增长,包括负增长
把增长率降到零,再降到负数。一个从来只跑过增长情景的模型,常常嘴上说增长为零,数字却还在往上涨:终值引用了前一列;增长被套在一个本身已经增长过的基数上;或者一个硬编码的爬坡假设把真正的假设盖住了,却没有说明。
在 FY2025 收入水平 15,180(单位:千)下,增长率变动一个百分点,在第一个预测年度带来大约 152 的收入,而且之后还会逐年累积。这足以改变累计现金流的符号,所以增长是第一个该动的输入,不该留到最后。
负增长还会暴露一类正向运行抓不到的错误:营运资金释放。如果应收随收入收缩,它会释放现金,而一个从来没用过下降年度的模型,可能把释放的方向弄反。现金流量表仍然衔接,资产负债表仍然平,而现金在错误的一边。
毛利率
把 40% 的利润率往下移。在同样的收入水平下,一个百分点的毛利率相当于 151.8 的 EBIT(在任何税收影响之前),所以移动五个百分点大约是 759 的税前利润,足以把 FY2026 的净利润从正数变成负数。
这测的不是算术,而是联动:利润率的变化会不会在同一会计期间传导到税、净利润、留存收益、股利和现金?如果其中任何一项晚了一列,模型里就有一个本工作簿任何勾稽都找不到的断点,因为每一项勾稽单独看仍然成立。它们只是彼此错开一个会计期间成立。
输入 3–4:营运资金与资本开支
营运资金天数
三个天数假设分别是 60 天应收账款周转天数(DSO)、75 天存货周转天数(DIO)和 45 天应付账款周转天数(DPO)。它们各自的敏感性很容易算,值得记在脑子里:
- FY2025 收入下,一天 DSO 大约对应 41.6(千)的现金。
- FY2025 销售成本下,一天 DIO 或 DPO 大约是 25(千)。
- 三个天数同时各加一天,现金大约变动 42,因为应付增加带来的现金流入抵消了一部分存货占用。
三个一起移动十天,模型就得凭空找出大约 416 的现金,而它没有。这是一份看起来合理的预测变成一份供不起的预测最常见的方式,也是最能暴露「模型根本没有营运资金明细表、只有一个推导过一次的净变动数字」的输入。
资本开支
资本开支是收入的 6.59%。在 FY2025 收入水平下,资本开支比率每变动一个百分点,大约是 151.8(千);把它调到 10%,第一个预测年度会多出约 518(千)的现金流出。
更有意思的是,资本开支会怎样带动固定资产滚动表和折旧。按期初 PPE 净值百分比计提折旧的模型,折旧会平滑变化;有按年份分层明细表的模型,折旧会滞后变化。两者都可以是对的。两者都不该做的,是让资本开支动了而折旧完全不动,这发生在费用被硬编码、没有链接到资产基数的时候。
输入 5–6:利率与融资额度
利率,以及循环在哪里不再收敛
利息按平均现金余额、以 6.16% 计提,利息和现金互为因果,形成循环。循环的反馈增益是:
在 6.16% 和 25% 税率下,α 是 2.31%,循环几次迭代就收敛。提高利率,α 线性上升;它在 r = 2 / (1 − t) 时达到 1,在 25% 税率下是 266.7%。超过这个点,迭代计算不收敛,而 Excel 不报错。正如 Microsoft 的文档 所述,启用迭代之后,循环引用就不再被当作循环引用处理。单元格只显示最后一轮的结果,数字每次重算都会变。
在任何现实的利率环境里都碰不到这条边界,而这恰恰是它作为压力测试的价值:它说明收敛由代数结构决定,不是碰巧;也给了你一个数字,有人问这个循环安不安全时,可以直接报出来。
融资额度
债务是 3,400,按每年 680 还到 FY2030 降为零,没有循环信贷,也没有新增借款。改这个输入,模型不会断,而是会给出另一个结果:报出一个不可能发生的答案。
把股利设为零,期末现金每年多出约 317。把资本开支砍到零,第一个预测年度多出约 1,100,之后随着收入增长还会更多。两样都不做,期末现金就从 FY2025 的 338 掉到 FY2030 的 −1,113,资产负债表九年都平,99 项检查每一项都通过。
整个工作簿里最有用的压力测试结果,根本不是某个断点,而是模型告诉你:问题在于融资政策缺失,而不是被压垮了。
一个不可能的输出告诉你什么
负现金是这类输出中最典型的一种:算术上正确、经济上不可能,除非有一个明确写出的假设。工作簿对负现金按和正现金相同的利率计息,这让循环保持收敛,并悄悄把透支当成免费且无限。
另外三种输出同样值得盯,以负现金为参照:
| 迹象 | 通常意味着什么 |
|---|---|
| 存货为负 | 天数假设在撑起一个这门生意根本持有不了的余额 |
| 收入为负 | 增长率套在了一个已经归零的基数上 |
| 税为负 | 亏损年度被当作抵免,却没有结转亏损 |
| 现金为负 | 模型里没有融资安排,或者有一个但从未启用 |
每一处都是这样:一个数字由某个公式产出,而那个公式在那个输入下没有商业含义。该跑的检查不是算术成不成立,因为它一定成立;而是这个输出能不能存在。
上面六个输入都不需要跑蒙特卡洛。工作簿就是一组命名驱动项,所以每个都一秒钟就能动,整组也能对着同一个文件重跑;这正是把模型留在 Excel 里、而不是写进脚本的意义。工作簿从不离开这台机器,这是 Mica 只支持 Windows、调用本机安装的 Excel 的直接结果;同一轮压力测试因此可以对着同一个文件反复跑。
这六个输入不是随便列的。每一个都对应工作簿里的一个命名驱动项,每一个都由勾稽集合里某个特定部分检查:营运资金由衔接测试检查,资本开支由固定资产滚动表检查,利率由利息双算检查。这张映射让压力测试结果可解释:一个断点告诉你该读哪项检查,而检查表 告诉你这项检查属于哪条勾稽。
六个里有两个也值得反方向跑。把营运资金天数往下移,看现金会不会释放:如果模型显示出释放,方向就是对的;如果现金仍然下降,现金流量表里的符号反了。把资本开支移到零,检查折旧是否跟着下降;如果费用不变,说明固定资产明细表没有连到资产数据上。
压力测试不做的事,是告诉你哪个情景更可能发生。那是另一个问题,模型自己的限制表把这一点说得很清楚:每个驱动项都是单点估计,没有基准情景,没有乐观情形,没有悲观情形,也没有任何记录说明改了什么。上面六个输入,就是想知道模型在哪里停住时该先动的。十二项勾稽 是你之后重跑一遍、确认移动过程中没有弄坏东西的检查。当你得到的答案是「动不了的是政策,而不是输入」时,政策变动一文 解释了为什么那是另一种限制。至于每一轮改动了什么的记录,审计痕迹 是同一项工作的证据一侧。