
利息循环是 AI 工具最常失败的检查
所谓循环引用,就是利息取决于现金、现金又取决于利息。那项主流基准测试里,每一款 AI 工具都跳过了这个循环,而不是把它解出来。检查办法是做第二次计算:迭代答案和代数答案必须一致,这里两者相差不超过 5×10⁻¹³。
在2026 年 AI 财务建模工具排名 里,Wall Street Prep 让其中四款做同一件事:为苹果公司搭一个完整联动的三表模型,三年历史取自 10-K,四年预测取自市场一致预期,格式按投行惯例。工具得分分别是 5.9、5.5、4.4 和 2.5,满分 10 分。水平最低的一组初级分析师得 6.4 分。
然后文章按类别公布结果,其中一类的标题根本不是排名。那行字写的是:全部失败。
原文措辞要紧,因为它告诉你失败在哪里。关于循环性,文章写「没有一款工具根据现金和债务余额预测利息收入与利息支出」,因此「模型里没有建立任何循环引用」。关于债务同样直接:「没有一款正确处理债务」,「大多数靠硬塞数字凑平,而不是做真正的表间衔接」。
这个循环不是搭得不好,而是从来没有合上。这些工具把三张报表写在一页上,却把利息留成一个不随计息余额变动的数字。合上这个循环,才让三表模型成为一个模型,而不是一组碰巧挨在一起的明细表。
那项测试测了什么
任务刻意做得很普通。拿已公布的申报文件,从中搭出历史报表,按明确给出的假设向前预测,让资产负债表每个期间都平。评分方式就像培训项目给分析师打分:速度、历史数据准确性、格式、数据来源,以及预测结构是否真的站得住。
循环性是最后一类里的一道门槛,而不是格式加分项。如果利息是按现金和债务余额预测的,而余额又取决于利息,那么任何正确答案都必须解开一个循环。绕开循环的模型就是绕开了问题,而这会立刻在数字里显形:利息收入为零或恒定,债务从不随现金变动,资产负债表靠一个调整项凑平。
本系列的测试用的是同一套结构测试,只是对象小得多:一家虚构公司四年的账目,以 PDF 而不是申报文件交付,答案在建模完成后才公布。这是一个工作簿内部的交叉检查,不是外部审计;这个区别下面会讲,每个模型怎么检查 里也会再讲一次。
工具为什么干脆省掉循环,而不是把它做错
把循环做错会留下证据。省掉它则不会:一个恒定不变的利息科目,看起来就是一个完全正常的单元格,能勾稽,没有东西会变红,资产负债表也平,因为有别的东西在吸收差额。那是资产负债表不平 从另一端看起来的样子。对打开文件的分析师来说,这个工作簿看起来已经完工。只有点开利息单元格、问它引用了什么,失败才看得见。
同样的省略解释了那些分数:四款工具产出的东西读起来像三表模型,十二项勾稽 大部分也满足,因为勾稽测的是算术,而算术没有问题。
循环为什么存在:利息取决于债务余额
按期初余额计息,就没有循环。期初债务是已知的;利息是利率乘这个数;结束。模型如果是为了绕开循环引用、而不是为了回答问题搭出来的,就长这样。
利息一按平均余额计,循环就出现了,而真实融资安排就是这么计息的。平均债务是期初和期末债务的均值。期末债务取决于还了多少。还款取决于可用现金。可用现金是付息之后的。利息取决于平均债务。这条链四步就绕回自己身上。
写出来,循环只是一个变量,而不是一团乱麻。设利率为 r,期初余额 B₀,期末余额 B₁,利息 I:
其中还款包含 I。
把第二行代进第一行,I 就同时出现在两边。这个代入就是全部循环性:它不是建模错误,也不是小心一点就能避免的,而是「对一个会被利息本身推动的余额计息」这件事的性质。
它出现在哪里:循环信贷、现金归集、最低现金
三种结构会产生它,而几乎每个真实模型至少有一种。
循环信贷(revolver)只提取维持现金高于下限所需的额度,所以提款额取决于缺口,缺口又取决于循环信贷的利息。现金归集(cash sweep)用多余的现金还债,所以还款取决于付息后的现金,利息又取决于还款后的余额。最低现金余额加多余现金生息,形状相同而方向相反:多余现金赚利息,利息又增加多余现金。
本系列搭建的工作簿里是第三种。这里的债务不是循环信贷:一笔单独融资平均摊还,期初 3,400,按每年 680 还到 FY2030 降为零。债务不在循环之内,剩下的是现金:模型让现金赚取与支付相同的 6.16%,所以收到的利息取决于平均现金,期末现金又取决于税后收到的利息。
K 是任何利息收入之前的净现金流,t 是 25% 的税率。同样的循环,不同的余额。代数不在乎哪个科目在循环,变的只是反馈的符号。
三种处理办法,以及每种在可审计性上的代价
标准做法有三种,通常被讲成个人偏好。它们的区别在于审阅者事后能还原出什么;当模型要由别人签字时,这是唯一要紧的事。
迭代计算
打开 Excel 的迭代计算(「文件」→「选项」→「公式」→「启用迭代计算」;英文界面为 Enable iterative calculation),让工作簿收敛到一个不动点。默认是最多 100 次迭代、最大更改量 0.001;这次建模的指令就是这么定的,多半只是想把这项设置写进文件里。
代价是这一格现在放着一个算不出推导过程的答案。审阅者只看到一个数字。工作簿是跑了三遍还是撞到了 100 次迭代上限,单元格里看不出来,而且设置一改数字就变。它只能靠重现设置来重现,这和「可检查」是两回事。AI 表格留下的审计痕迹 在模型里没有比这里更薄弱的环节。
代数代入
换一种办法,用闭式解把循环解出来。对上文的现金版本,代入短到可以手算:
设反馈增益为:
α 是反馈增益:每多出的一单位利息,在税后有多大比例又作为利息回流。在 6.16% 的利率和 25% 的税率下,它是 2.31%。因为 α 很小,循环收敛得很快:等比级数 1 + α + α² + … 三项之后与极限的差就在千分之一以内。这也是迭代在这里能奏效的原因,以及为什么利率高得多的模型可能不收敛。
代价是可读性。看不懂这套推导的读者只能选择相信它。但推导就摆在单元格里,每一格都看得见,而且闭式解可以拿来和实时循环比对。那就是下一节的检查。
调整项再检查
按计算顺序绕开循环:按期初余额计息,或者先算现金,然后拿一个硬编码的数字覆盖某一格,直到资产负债表配平。误差通常很小,工作簿也会立刻重算。
调整项是三种办法里代价最高的,因为没人能推导出它。调整项在表里看起来和其他每个数字一样,也能通过所有不专门在公式区域里找硬编码单元格的勾稽测试。Wall Street Prep 的发现与此接近:「大多数靠硬塞数字凑平,而不是做真正的表间衔接。」
| 方法 | 换来什么 | 审阅时代价 |
|---|---|---|
| 迭代 | 搭起来快,能处理任何形状的循环 | 答案没有推导过程;依赖工作簿级设置 |
| 代数 | 精确、可复现、可逐格审计 | 只适用于循环有闭式解的情况 |
| 调整项再检查 | 总能收敛,从不报错 | 调整项无法追溯,对勾稽测试不可见 |
不收敛的循环是什么样子
不收敛的循环不会报错。这就是全部问题所在。
Excel 只在循环引用第一次出现时警告一次,然后就不再警告。关闭迭代时,单元格显示零或它最后算出的值。打开迭代时,它显示最后一轮迭代算出的值,不管那一轮是否在容差内。Microsoft 自己关于循环引用 的文档把两种行为都写得很明白,而这两种情况都不会给你一个看得见的失败提示。
反馈增益达到 1 时就会发散。以 α = r(1 − t)/2 计算,6.16% 的利率给出 2.31%,很快收敛;250% 的利率且没有税盾,给出 1.25,数值每重算一次就变大。没那么极端的情形,出问题的方式更隐蔽:一条绕经另一张工作表的循环,状态栏里不会给出单元格地址;而增益刚好低于 1 的循环收敛得够慢,每次编辑之后数字都会继续动好几秒。
实际测试不是看 Excel 有没有报错,而是看数字会不会停下来。改一个无关的输入,强制完整重算,盯着利息单元格:如果每次落在同一个值上,循环就有不动点。如果它漂移,模型报出的就是一个取决于你什么时候看的数字。
用第二次独立计算验证这个循环
唯一有意义的检查,是用一条不使用循环的路径,把同一笔利息再算一遍。
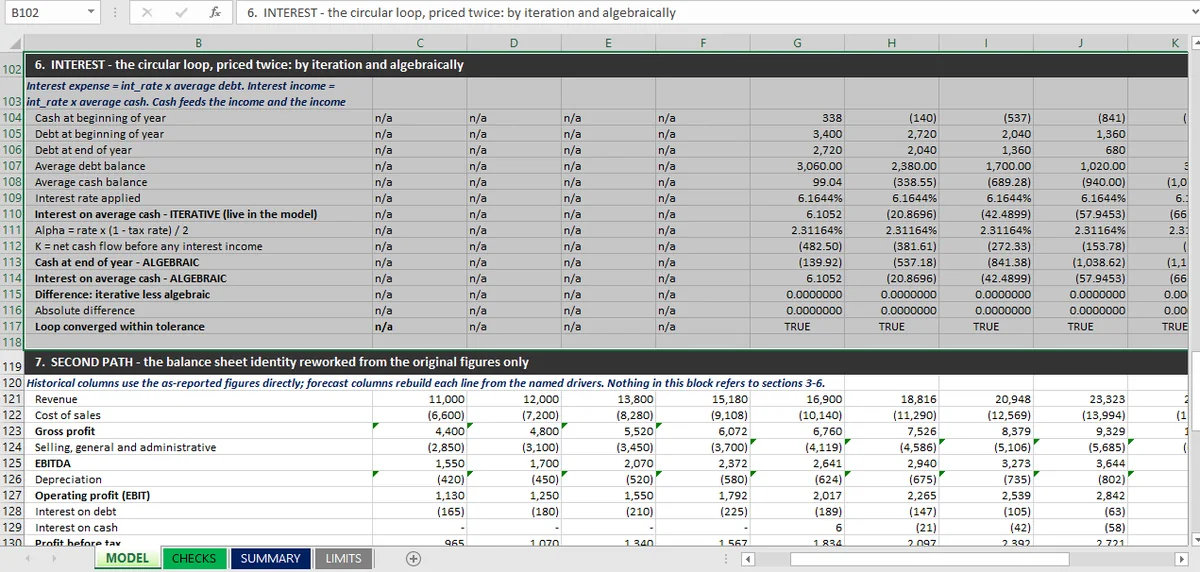
工作簿在同一张表里、正在使用的模型正下方留了一块区域做这件事。迭代列才是真正驱动报表的那一列。旁边是一列代数结果,只引用期初现金、命名驱动项和税率,从不引用迭代结果。然后把两者相减。
五个预测年度的结果,单位:千:
| 年度 | 期初现金 | 利息,迭代法 | 利息,代数法 | 期末现金,迭代法 | 期末现金,代数法 | 差异 |
|---|---|---|---|---|---|---|
| FY2026 | 338.00 | 6.11 | 6.11 | −139.92 | −139.92 | 0.00 |
| FY2027 | −139.92 | −20.87 | −20.87 | −537.18 | −537.18 | 0.00 |
| FY2028 | −537.18 | −42.49 | −42.49 | −841.38 | −841.38 | 0.00 |
| FY2029 | −841.38 | −57.95 | −57.95 | −1,038.62 | −1,038.62 | 0.00 |
| FY2030 | −1,038.62 | −66.33 | −66.33 | −1,113.32 | −1,113.32 | 0.00 |
十项检查,每年两项,一项查利息数字,一项查它产生的期末现金。十项全部在 0.01 容差内通过。十项里最大的残差是 5 × 10⁻¹³(单位:千),属于浮点误差,不是建模差异。工作簿同时记录差异和「循环在容差内收敛」的 TRUE/FALSE 标记,所以这项检查是实时的,而不是敲进摘要里的一个数字。
任何模型的循环引用检查都该这么做:不保证循环一定收敛,而是在旁边放一个绕开循环算出的数字,把减法摆出来。
这里也有一个限制。两条路径一致,只能证明这个不动点就是按写下的代数算出来的那个不动点。一致并不能证明代数本身正确,不能证明 6.16% 是正确利率,也不能证明公司应该靠负现金运转。模型自己的限制表把最后这点明确说了出来:期末现金从 FY2025 的 338 掉到 FY2030 的 −1,113,因为模型里没有任何融资安排能填这个缺口——没有循环信贷、没有新增债务、没有股权融资,也没有削减股利。利息循环之所以收敛,是因为负现金与正现金按同样的利率计息。从经济上说,这是一笔没人安排过的透支。
对循环的这项检查,属于结构层面的检查。它告诉你算术接上了。至于这个答案是不是一个能成立的商业计划,判断在别处,这正是这个工作簿的 99 项检查 的意义,也是架在这样一份预测之上的股权估值 的意义。
整个工作簿由 Mica 就地重算整个工作簿;不收敛的循环于是表现为一个定不下来的数字,而不是一条错误消息。