
政策变动,就是所有依赖它的明细表一起变
改动一项会计政策,会在同一会计期间牵动存货、销售成本、税、留存收益和现金。测试的是:假设改两次,它们会不会再动一次。一个以驱动项为基础的模型做不了这个测试:它的比率会把答案强行拉回去。
改一项会计政策,从来不是改一个单元格。它会牵动每一张引用了受影响余额的明细表,而且是在同一会计期间:销售成本、存货、税、留存收益和现金,都会对存货计量方式的改变作出反应。
这种传导正是这项测试要看的。一个把明细表链接起来的模型,政策一变,它们会一起动。一个靠打补丁搭起来的模型,只会动那些有人记得打补丁的地方;要判断一个工作簿是怎么搭的,这是最清楚的信号之一。
下面三项政策覆盖三表模型通常遇到的情形。对每一项,问题都一样:哪些必须动;如果只有一部分动了,会是什么样。
存货计价方法:什么会动
存货计价方法之间的切换,会在同一会计期间牵动销售成本、期末存货和所得税费用。
根据 IAS 2,存货按成本与可变现净值孰低计量,成本公式是个别认定法、先进先出法或加权平均法。不允许后进先出法。在先进先出法和加权平均法之间切换,并不改变单位数量;它改变的是已售出单位所对应的成本,以及仍持有单位所对应的成本。如果会计期间内价格上涨,先进先出法会在期末存货里留下更多成本,报告的销售成本低于加权平均法。
四样东西必须一起动:
- 销售成本,在变动发生的会计期间。
- 期末存货,方向相反的金额。
- 所得税费用,因为税前利润动了。
- 留存收益和现金,因为两者都跟着前三项走。
四样里只要有一样没动而其他几样动了,模型里就有补丁。税不动而销售成本在动,通常就是破绽:有人改了存货科目,忘了税是从利润算出来的,不是敲在旁边的。
折旧方法与使用年限:什么会动
折旧方法的改变,会一起牵动折旧费用、累计折旧、账面净值和递延税。
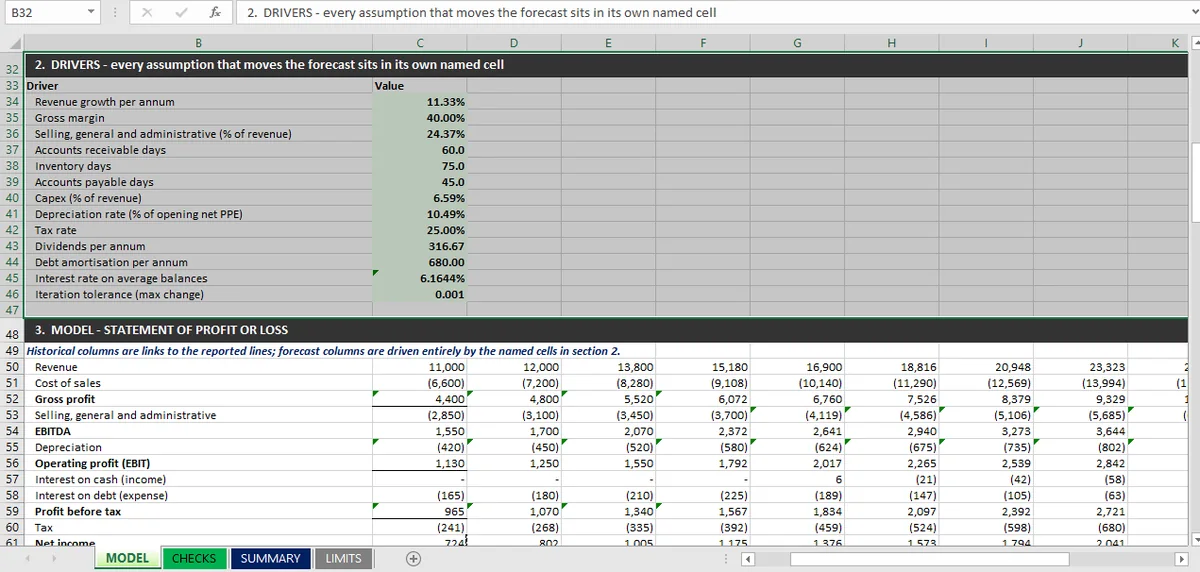
这个先后顺序和存货那一例是一样的,只多一件事:方法或年限的改变通常采用未来适用法,所以模型需要一个期初账面净值和剩余年限来重算。一个按固定比例对期初 PPE 净值计提折旧的模型,也就是本系列工作簿里按 10.49% 做的那个,可以接受一个新比率,却无法表达这种过渡。它没有按购置年份分层的明细表,也没有累计折旧列。
这个区别值得直说,而不是当成一个可以绕过去的限制:按期初余额百分比计提的模型,是一个净额口径的模型。这种模型回答的是「计提比率变了会怎样」,而不是「如果我们把现有资产从余额递减法改成直线法会怎样」,因为现有资产在工作簿里并不以一组按年份分层的资产形式存在。
租赁处理:什么会动
重新分类一项租赁,会同时牵动资产负债表列报、利息费用和经营现金流科目。
把一项经营租赁上表,会增加一项使用权资产和一项租赁负债,把原来的租金科目拆成折旧和利息,并把现金流出从经营活动移到筹资活动。三张报表里有五行会动,而没有一张承载付款计划的租赁明细表,这五行一个都动不对。
没有租赁明细表的模型,根本做不了这个改动。它只能等别人告诉它答案。三表工作簿明确写了这一点:不建模任何租赁,债务是一笔单独融资,没有契约条款、没有利差递增条款、没有安排费。审阅者问「如果把这些租赁资本化会怎样」,问的是一个模型在结构上回答不了的问题,有用的回应是直说,而不是编一个数字。
自动联动与手工补丁数字
联动模型和打补丁的模型,区别在于假设第二次改变时,那个数字会不会再动一次。
测试就是这样:改政策,记下什么动了,再改回来,再改成第三个设置。联动模型会精确回到原来的值;换成第三种设置后,又会移到一个新的自洽值。打补丁的模型会漂移。第一次改动动了补丁单元格,第二次动了联动单元格,第三个设置产出两者的混合。
跑一遍并记下答案,因为记录下来的答案本身就是审计证据。在 Mica 里,一次改动会在一遍里把改动应用到每一张依赖它的明细表,每个被编辑的单元格都会被标出,事后能回答哪些数字动了。没有标记,同样的测试仍然成立,但证据得靠比较保存的副本来重建。
税的问题:大多数政策测试都停在这里
上面每一次政策变动都会改变税前利润,因此每一次也都会带动税。税是同期跟着动,还是之后才动,取决于一张大多数模型没有的明细表。
最简单的情形,按会计利润统一 25% 计税,所得税费用与税前利润一一对应,存货方法的改变会在同一会计期间移动这笔费用。本系列背后的工作簿就是这种情形,并且把它写成一项限制:没有递延税、没有结转亏损、没有独立于账面折旧的税前扣除、没有永久性差异。
只要其中任何一项存在,政策变动就会产生暂时性差异,模型就需要一个递延税余额来承载它。折旧方法的改变是最清楚的例子:会计费用立刻动,税不动,差额累积成递延所得税负债或资产。没有这个余额的模型仍然会平。它只是把差额放到别处,通常是现金或留存收益,而这两处都不对。
所以做政策变动测试之前,先要确认一件事:模型是有一张税明细表,还是只有一个税率?如果只有一个税率,测试量的是税率。如果有一张明细表,测试才能量政策。
政策变动测试应该留下什么记录
跑改动,记录什么动了,改回来,记录什么回来了。记录本身才是要交的东西,它比答案更值钱。
对每次政策变动,记录应该显示:改了哪个单元格、哪些单元格因此跟着变、哪些本该变却没变,以及日期。最后那一类「本该动却没动」的单元格,通常就是 bug 所在。一份「没动」清单比一份「动了」清单短得多,也好读得多。
模型有检查表的地方,同一次运行会自动重跑检查,任何弄断滚动表的政策变动,都会在有人读差异之前显示为一行失败。这就是这项测试与十二项勾稽 之间的联系:勾稽告诉你模型在改动之后是否仍然自洽,而改动告诉你这份自洽来自联动还是运气。
为什么以驱动项为基础的模型答不了政策问题
这项测试有一个版本,以驱动项为基础的模型过不了;值得直说,因为大多数模型面对的就是这个版本。
拿本系列工作簿里的 40% 毛利率和 75 天存货假设。存货是 75 天的销售成本,而销售成本是收入的 60%。因此存货余额完全由收入和两个比率共同决定。现在改存货计价方法。模型里没有可供这项改动作用的成本流转方法,于是天数假设直接把同一个答案又强加回来。余额不动,因为驱动项决定了它。
这不意味着模型是错的。以天数为口径的模型,是回答「如果这门生意一直这样运转,它需要什么」的正确工具,也正是这份预测能仅凭两张报表、没有提供任何假设就搭出来的原因。但它只是一个比率模型,不是会计政策模型。政策变动作用的是模型没有的那一层。
所以只有两种站得住脚的做法:
- 如果你需要政策敏感性,模型需要成本流转方法:按方法拆分的存货明细表、按购置年份拆分的资产台账、按付款计划拆分的租赁明细表。每一项都会各自带来一张滚动表和一项勾稽。
- 如果你不需要,就在限制里写明,而不是保持沉默,也不要跑一个只能得出原来那个答案的政策变动测试。
工作簿在自己的限制表里分三条写明了这一点,那正是它该在的地方。模型覆盖到哪里为止,三表页面 给出了完整画面。一个把自己的盲区讲出来的模型,比一个看起来什么都答得上的模型更有用;而十二项勾稽,只有在你知道了它们在检查模型哪一层之后,才有意义。至于变的是输入而不是政策、模型会怎样,可以看压测一文;至于搭建时怎么让联动一直看得见,审计痕迹 是记录。