
资产负债表不平:按顺序跑这八项恒等式
资产负债表不平的时候,按顺序跑八项恒等式:等式本身、两个按报表口径的总额、三项固定资产测试、债务滚动表和营运资金变动。这个工作簿能直接回答其中四项,部分回答一项;另外三项需要它没有保留的明细表,答不上来。
资产负债表每次不平,都能在八项恒等式里找到对应的那一项;按顺序检查,比在表里的公式错误 里翻找要快。
顺序要紧,因为每一项恒等式都会缩小搜索范围。第一项告诉你确实有断点;接下来四项告诉你断点落在哪张明细表;最后两项验证最常给资产负债表输送数字的两张表。不按顺序来,等于在不知道要找什么的情况下,横跨九列四十行去比公式。
下面八项是三表模型的标准清单。不是每个模型都能回答全部八项。跑这份清单最有用的收获,是发现你的模型有哪些问题根本答不了。
恒等式 1–3:资产、负债和所有者权益
恒等式 1:等式本身
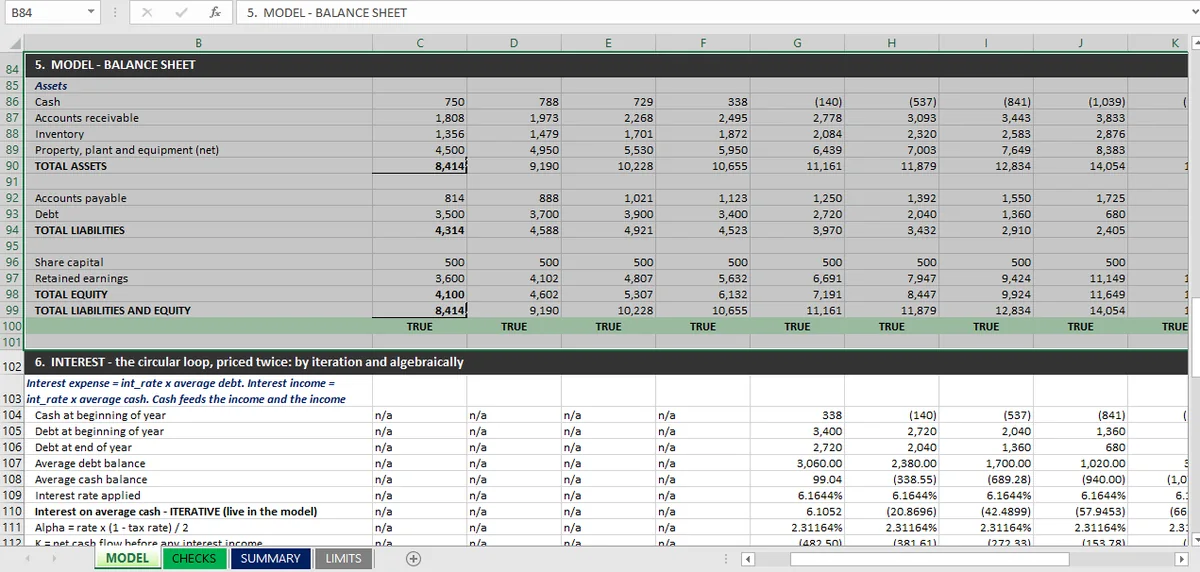
资产总额等于负债加所有者权益。关键是找到它不成立的那一列。
从第一个预测列开始,不要从最后一列开始。一个到 FY2030 才配平的模型,往往是后面的调整把 FY2026 就出现的错误盖住了;只查预测期末,正是这个错误能躲过审阅的原因。如果断点出现在某一列而下一列没有,原因就是那一期的某项变动:一张滚动表、一次提款、一笔股利。如果从某个时点起每一列都有,原因就是一个余额。
在一个能配平的工作簿里,这项恒等式是九项检查而不是一项,一列一项,每项各有自己的 TRUE/FALSE。区别就在于:模型是在某一处平,还是在每一处都平。
恒等式 2–3:哪一边动了
恒等式 2 验证资产总额是否等于各个资产科目之和。恒等式 3 对负债和所有者权益做同样的事。
它们告诉你问题出在一个余额上,还是出在一个小计上。如果恒等式 1 不成立、恒等式 2 也不成立,资产一侧内部就不自洽:有一行被重复计入、漏掉或被覆盖。如果恒等式 1 不成立,而恒等式 2 和 3 都成立,那只是两侧各自把错的项目加总、彼此正好抵消,问题出在分类上:某个余额被放到了报表的错误一边。
先跑历史列。如果从已公布账目转录的某一年里两边就已经对不上,那就不是任何预测假设的责任,下游的一切都不能信。
恒等式 4–6:折旧与固定资产
恒等式 4:PPE 净值等于原始成本减累计折旧
这项恒等式告诉你,模型到底有没有保留资产明细表。
很多模型没有。一个按固定比例对期初 PPE 净值计提折旧的模型,能把净额一路滚下去,一分不差,却仍然回答不了恒等式 4,因为它从来没有把原始成本和累计折旧分开。这是一种合理的简化,而且应该作为限制写下来,而不是留给读者去发现。本系列背后的三表工作簿正是这种情况:折旧就是一个 10.49% 乘在期初 PPE 净值上,所以成本和累计折旧两列根本不存在。
恒等式 5–6:当期费用,以及滚动
恒等式 5 是期末 PPE 净值等于期初 PPE 净值加资本开支减折旧。恒等式 6 验证现金流量表里的折旧费用与损益表里的费用是同一个数字。
恒等式 5 抓的是期间错位,这是最常见的固定资产错误:资本开支记早了一列,或者折旧从购置当月而不是下一年度开始。恒等式 6 抓的是两边各自内部都对、却彼此对不上的情形:预测在损益表里按 12% 计提折旧,在现金流量表里却只加回 10%。
这里断掉是什么样子
如果恒等式 1 只在预测列不成立,而恒等式 5 和 6 跟着一起不成立,那原因就在固定资产明细表,资产负债表只是症状。这就是要按顺序跑清单的理由:跑到恒等式 5,你已经知道该打开哪张表了。
恒等式 7–8:债务与营运资金
恒等式 7:债务滚动表
期末债务等于期初债务加提款减还款,其中还款要与现金流量表勾稽。
在使用循环信贷或现金归集的模型里,循环引用就出在这里,滚动表也无法脱离利息计算单独检查。在固定摊还的模型里(3,400 按每年 680 还清),滚动表是一条直线,除了被覆盖的单元格,没有什么可出错的。这种情况下,一个工作簿可以合理地决定不把它作为单独的检查,前提是资产负债表恒等式和第二条路径能抓住它。工作簿不该做的,是保留这项检查却让它自己证明自己,拿明细表跟自己比。
恒等式 8:营运资金变动
现金流量表上的营运资金变动,等于应收变动加存货变动、减应付变动,符号要与现金方向一致。
符号错误就出在这项恒等式里。应收增加消耗现金;应付增加提供现金。一个历史上符号对、预测期符号错的模型,会通过其他每一项检查,因为现金流量表仍然与资产负债表衔接:两个数字是一起动的,只是方向反了。
在一个本来就不平的模型上跑这八项
本系列的模型根本没走到这份清单。指令写得很明确:资产负债表必须每一年都平,如果不平,停下来并报告是哪一行把它弄断的。搭建过程报告没有断点。全部九列,第一遍就都平了,容差 0.01。
这个结果没有听起来那么强,值得说得更准确一些。第一遍没有断点,说明报表衔接上了;它不说明资产负债表在变动下不会断:一个驱动项移得足够远,仍然可能造出这样一个期间——恒等式在算术上成立,其中一张滚动表却已经不合经济常理,这就是压测一文 讲的事。
| # | 恒等式 | 断点指向什么 | 本工作簿能否回答 |
|---|---|---|---|
| 1 | 资产 = 负债 + 所有者权益 | 断点出现在哪里,而不是为什么 | 能,九项检查 |
| 2 | 资产 = 各个资产科目之和 | 资产一侧的某个余额或小计 | 能,四项检查 |
| 3 | 负债 + 所有者权益 = 各个资金来源科目之和 | 资金来源一侧的某个余额或小计 | 能,四项检查 |
| 4 | PPE 净值 = 成本 − 累计折旧 | 模型有没有保留资产明细表 | 不能,没有成本/累计折旧拆分 |
| 5 | PPE 净值逐期结转 | 资本开支或折旧的期间错位 | 能,八项检查 |
| 6 | 损益表折旧 = 现金流量表折旧 | 两张明细表对不上 | 部分,由滚动表间接体现 |
| 7 | 债务逐期结转 | 提款、还款,或被覆盖的单元格 | 不能,固定摊还 |
| 8 | 营运资金变动 = ΔAR + Δ存货 − ΔAP | 符号约定 | 不能,只有推导值,未单独勾稽 |
三个「不能」行是这张表最有用的一部分。回答不了恒等式 4 的模型没有资产明细表;回答不了恒等式 7 的没有债务明细表;回答不了恒等式 8 的没有营运资金明细表,只有一个推导出来的数。这些未必是错的,本模型也在限制表上逐项披露了。但每一项都是审阅者迟早会问的问题,由模型主动给出答案,比等审阅者来问更好。
八项恒等式全部通过、报表仍不平时
有时候八项恒等式全部成立,资产负债表仍然是错的。这种组合通常有三个原因,值得按这个顺序排查。
期间表头挪了位。 每张报表都有一行日期。如果某张表的表头是敲进去的而不是链接来的,插入一列会让数字移动而日期不动,每一项勾稽仍然成立,只是整体左移了一列。检查三张报表的表头是不是同一批单元格,而不是同样的文字。
隐藏的行或工作表。 隐藏的行对公式来说并不隐藏。如果一张明细表被移出视线,而某个合计仍然引用它,模型照样平,却没人看得出为什么。把所有东西取消隐藏,然后用「追踪从属单元格」(Trace Dependents)查看隐藏区域里还有哪些公式引用它,或者使用公式审计加载项。
指向错误区块的命名区域。 命名区域是 Excel 里唯一一种看起来最漂亮、行为却会出错的功能,因为一个名称覆盖一段区域,而一段区域可能包含一行它不该包含的东西。如果某个合计是用名称定义的,点名称看选中框,而不是看公式。
如果这些都找不到,答案通常是模型里有两张资产负债表,一张按报表口径、一张推导得来,两者对不上。这正是整合一文 里第二条路径要抓的情形,也是唯一无法仅凭恒等式诊断的断点。
让资产负债表检查在模型里保持实时
恒等式真的断掉时,检查必须是实时的,而不是靠人记着。区别在于检查是不是每遍都跑:Mica 每次重算都会重新核对资产负债表恒等式,断掉的勾稽因此在建模途中就露出来,而不是等到事后。十二项勾稽 是同一批恒等式按明细表分组;审计痕迹 讲如何留下足够的记录,让下一个人自己也能跑这份清单。至于把一个单元格一步步追回它所依赖的单元格,Microsoft 关于追踪引用单元格和从属单元格 的指南是参考;上面那套诊断顺序,是它没有告诉你的部分。