
三表模型坏在勾稽上,不坏在公式上
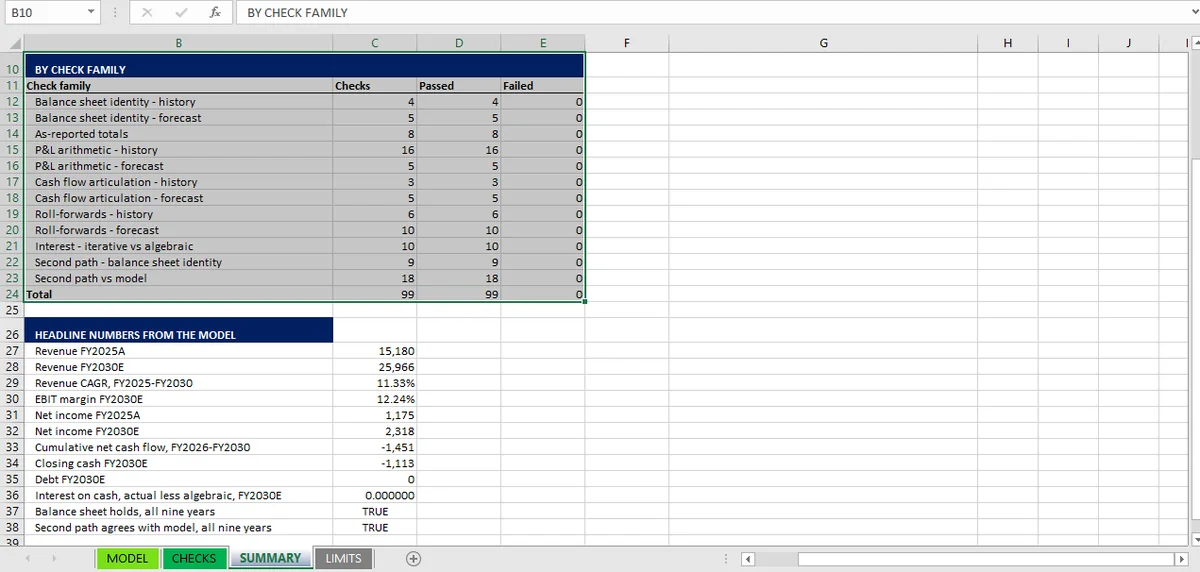
十二项勾稽覆盖一个三表模型:每个会计期间的资产负债表恒等式、两侧按报表口径的加总、四个损益表科目、现金流衔接、留存收益、固定资产、算两遍的利息,以及一条第二条路径。在这个工作簿里,它们背后的 99 项检查全部通过。
三表模型很少因为某一个公式写错而坏掉。它们坏掉,是因为某条勾稽在预测期中途不再成立。等到有人发现时,导致它的那个公式已经复制过六列了。
这个区别要紧,因为公式是局部的,勾稽是全局的。你可以盯着 =E12-F12 看一整天,它看起来都是对的;它对不对,取决于 E12 和 F12 里装了什么,而它们装得对不对,又取决于另外九张明细表。勾稽只问一个能穿透整条链条、仍然成立的问题:这两个由不同路径得到的数字,是不是在每个会计期间都一致。
十二项勾稽覆盖一个按常规方式搭起来的三表模型。它们不是十二个不同的想法。其中几项是同一个恒等式用在模型的不同位置,但每一项抓的是不同的出错方式。
勾稽 1–3:资产负债表的两侧
前三项勾稽只跟资产负债表有关。一项验证两边相等;另外两项验证每一边是从自己的来源搭出来的,而不是从另一边推出来的。
勾稽 1:每个期间资产都等于负债加所有者权益
谁都会查这一项,可最常只在最后查一次。
恒等式必须在每一列都成立,而不是只在期末余额上成立一次。一个模型可以到 FY2030 才配平,因为后面的调整把 FY2026 就出现的错误盖住了,而这一次通过就遮住了四年断掉的明细表。本文背后的工作簿里,这是九项检查而不是一项:四个历史年度、五个预测年度,每一年各有自己的 TRUE/FALSE 标记。
总额从 FY2022 的 8,414 走到 FY2030 的 15,571,恒等式在全部九列都成立。
勾稽 2–3:预测之前,按报表口径的总额先要加得起来
历史列是从已公布的账目转录的,所以在做出任何建模判断之前,就可以拿它们自查。
勾稽 2 检查按报表口径的资产总额是否等于各个资产科目之和。勾稽 3 对资金来源一侧做同样的事。各覆盖四个历史年度,合计八项检查。它们抓的是最尴尬的一类错误,也是 AI 工具最容易犯的一类:转录时漏掉一行或重复一行,小计再按错误的科目重算一遍,后面每一项勾稽就都跟着错。
真正让勾稽 1 不至于流于形式的,是勾稽 2 和 3。如果资产总额错了,负债加所有者权益也错同样的金额,恒等式照样成立;只有勾稽 2 和 3 能验证两边是各自独立搭出来的。
勾稽 4–7:从收入一路到净利润
损益表是模型最容易错得看起来合理的地方,因为每一行单独看都说得通,把各行连起来的算术却不一定。
勾稽 4–6:一行一行来
勾稽 4 验证毛利润等于收入减销售成本。勾稽 5 验证 EBIT 等于毛利润减销售及管理费用(SGA)再减折旧。勾稽 6 验证税前利润等于 EBIT 减利息。每一项都覆盖四个历史年度,各四项检查。
它们之所以存在,是因为一份预测可以内部自洽,却仍然把一个中间科目写错。如果销售成本是按毛利率假设算出来的,毛利润就会对上;勾稽 4 抓的是毛利率套在了错误的收入数字上,或者套在了错误的会计期间。勾稽 6 抓的是利息被计了两次,或者按期末余额计息而下游一切都按平均值假设。
勾稽 7:底线数字,以及为什么历史期和预测期要用不同的断言
历史年度的净利润是抄来的,所以这项勾稽就写成「净利润 = 税前利润 − 税」,共四项检查。
预测年度里,模型把所得税费用单列,所以勾稽方向反过来:净利润等于税前利润加所得税费用,其中费用是负数。五项检查。算术一样,符号约定相反。拿历史期的符号去写预测期的勾稽,五年的税就全反了,而且不会报错。这不是编出来的情形:预测净利润最后反而比税前利润高出 50%,每个单元格看起来却都合理,这类错误很常见。
勾稽 8–10:三张滚动表
滚动表把余额逐期结转,这让它成为唯一一种错误留得越久、结果越糟的检查。
勾稽 8:期初现金加变动等于期末现金
共八项检查,覆盖三个历史年度、五个预测年度。
历史期是三项,不是四项。现金流量表需要有期初资产负债表,而源文件只覆盖 FY2022 到 FY2025,之前什么都没有,所以 FY2022 没有期初现金、没有期初应收、没有期初应付,也没有上一年股利。工作簿把这一年报为 n/a,而不是从零推一个期初余额,再把差额硬算成现金流。悄悄跳过的勾稽是缺口;老老实实标成 n/a 的勾稽是已披露的限制。
预测期才是这项勾稽显出价值的地方。期末现金从 FY2025 的 338 一路掉到 FY2030 的 −1,113,而这项勾稽在每一列都成立。这说明现金流量表在算术上接上了资产负债表,不说明负现金是一个计划。
勾稽 9–10:留存收益与固定资产
这是两个需要逐期结转的余额,两项都用同样的方法验证:每个会计期间的期末等于期初加减流量。
勾稽 9 是期末留存收益等于期初留存收益加净利润减股利。勾稽 10 是期末 PPE 净值等于期初 PPE 净值加资本开支减折旧。各八项检查,覆盖三个历史年度、五个预测年度。
它们是工作簿里最便宜的勾稽,抓的却是代价最高的错误,因为滚动表一旦断掉,在错误越滚越大之前是看不见的。只要有一期股利记错科目,就会传导到之后每一个留存收益数字,以及依赖它的债务明细表。
债务滚动表怎么办
清单上通常还有第四张滚动表:期末债务等于期初债务加提款减还款。这个工作簿没有把它作为单独一项勾稽,理由值得说明。
债务是一笔按固定安排摊还的单独融资:3,400 按每年 680 还清,FY2030 降为零。没有提款、没有现金归集,也没有可做错的决策,所以这张滚动表是一条直线,除非有人直接敲一个数字覆盖掉,否则不会断。能抓住这种情况的是勾稽 1 和勾稽 12,债务明细表一旦和资产负债表对不上,它们立刻就会失败。如果这笔融资是循环信贷,滚动表就必须自成一项勾稽,财务模型中的循环引用 一文讲了原因。
勾稽 11–12:通往同一个数字的第二条路
最后两项性质不同。它们不是拿某个科目去对定义,而是拿模型自己的第二遍计算来对照,这是唯一能发现模型一贯在犯的错误的办法。
勾稽 11:利息,算两遍
十项检查,每个预测年度两项:一项把迭代得到的利息数字与代数解出的同一数字做比对,一项比两条路径各自产生的期末现金。
这项勾稽与 1 到 10 性质不同。那些拿模型的一行去对照定义;这一项拿模型去对照它自己的第二次计算。五个年度里最大的差距是 5 × 10⁻¹³(单位:千),属于浮点噪声,不是建模差异。
勾稽 12:不依赖模型的第二条路径
整张检查表里最强、也最费时搭建的,是单独一组列:只用原始数字和命名驱动项,把每一年的资产负债表恒等式重搭一遍,不引用模型算出的任何东西。
九项检查验证第二条路径能否自己配平。另外十八项验证它在全部九年里逐年、逐行与模型一致。合起来是 99 项检查里的 27 项,也是唯一能抓住整张明细表共有的系统性错误的检查。
在一个 AI 搭的模型上跑完十二项
在这个工作簿上,十二项全部通过。有意思的不是分数,而是哪几项勾稽是必要条件而非充分条件。
| # | 勾稽 | 检查什么 | 检查数 | 结果 |
|---|---|---|---|---|
| 1 | 资产负债表恒等式 | 九年全部:资产 = 负债 + 所有者权益 | 9 | 9/9 |
| 2 | 按报表口径的资产 | 资产总额 = 各个资产科目之和 | 4 | 4/4 |
| 3 | 按报表口径的资金来源 | 负债 + 所有者权益总额 = 各个资金来源科目之和 | 4 | 4/4 |
| 4 | 毛利润 | GP = 收入 − 销售成本 | 4 | 4/4 |
| 5 | EBIT | EBIT = GP − 销售及管理费用 − 折旧 | 4 | 4/4 |
| 6 | 税前利润 | PBT = EBIT − 利息 | 4 | 4/4 |
| 7 | 净利润 | 历史:NI = PBT − 税。预测:NI = PBT + 所得税费用 | 9 | 9/9 |
| 8 | 现金流衔接 | 期初现金 + 变动 = 资产负债表上的期末现金 | 8 | 8/8 |
| 9 | 留存收益 | 期末 = 期初 + 净利润 − 股利 | 8 | 8/8 |
| 10 | 固定资产 | 期末 PPE 净值 = 期初 + 资本开支 − 折旧 | 8 | 8/8 |
| 11 | 利息算两遍 | 迭代结果 = 代数结果 | 10 | 10/10 |
| 12 | 第二条路径 | 独立重搭能配平,且与模型一致 | 27 | 27/27 |
99 项检查,容差 0.01,零失败。
每一项勾稽单独看都不充分。勾稽 1 是必要的,但不充分:一个调整项就能让它通过,而一项独立基准测试在它测的那些 AI 工具身上,发现的正是这个模式。Wall Street Prep 的排名 记录称,其中大多数「靠硬塞数字凑平,而不是做真正的表间衔接」。把恒等式变成证据的是勾稽 2 和 3,因为它们逼着每一侧先从自己的报表科目搭出来,再去验恒等式。勾稽 7 取决于符号约定:它验证的是在给定符号下的算术,而不是这个符号对不对。
一张勾稽全部通过的表,说明报表衔接上了。干净的表不说明预测对,而这个工作簿就是两者差别最清楚的例子:每一项勾稽都通过,期末现金却从 338 走到 −1,113,因为模型里没有循环信贷、没有新增债务、没有股权融资、没有削减股利,而且对负现金按和正现金相同的利率计息。负现金却没有融资安排,是一笔没人安排过的透支,没有哪项勾稽抓得住,因为它不是算术错误,而是少了一个决策。
有两条限制适用于整组检查。99 项是同一个工作簿内部的交叉检查,不是外部审计:99 项里有 27 项比的是同一个搭建者做出的第二份搭建,所以共用驱动项一出错,两条路径会一起动。还有,一项勾稽只能证明它覆盖的那个会计期间,所以检查要逐期做,而不是对整个模型做一次。也正因为如此,资产负债表不平 几乎总是断在某一列,而不是所有列。
每项勾稽背后的检查、以及它们各自读取的单元格,都收在三表页面 里;这套方法可以推广到Excel 模型审计 里的另外七个模型。报表勾稽之后、架在这份预测之上的,是估值:把同一套纪律用在一个数字上,而不是一张报表上。
Mica 在 Windows 上编辑已经打开的工作簿;它往 .xlsx 里加的每一条公式,都会在工作表里等你确认。