
股权估值:同一家公司的四种方法
案例背景。 这家公司就是三表工作簿里用过的同一家虚构公司,估值也用同样的千为单位:四个历史年度 FY2022–FY2025,以及到 FY2030 的五年预测。2025 年 12 月 31 日的账面权益是 6,132;股利支付率是 29.8%;WACC 是 8.5%,权益成本 10.81%,税后债务成本 4.33%。四种方法都套在这同一份预测上:FCFF、FCFE、多阶段 DDM 和剩余收益。四年账目是从一份样本文件转录的,有些数字经过不止一遍 OCR;54 项检查测的是由此产生的一致性,不是转录是否准确。这是一个用于方法演示的合成案例,不构成投资、税务或法律建议。
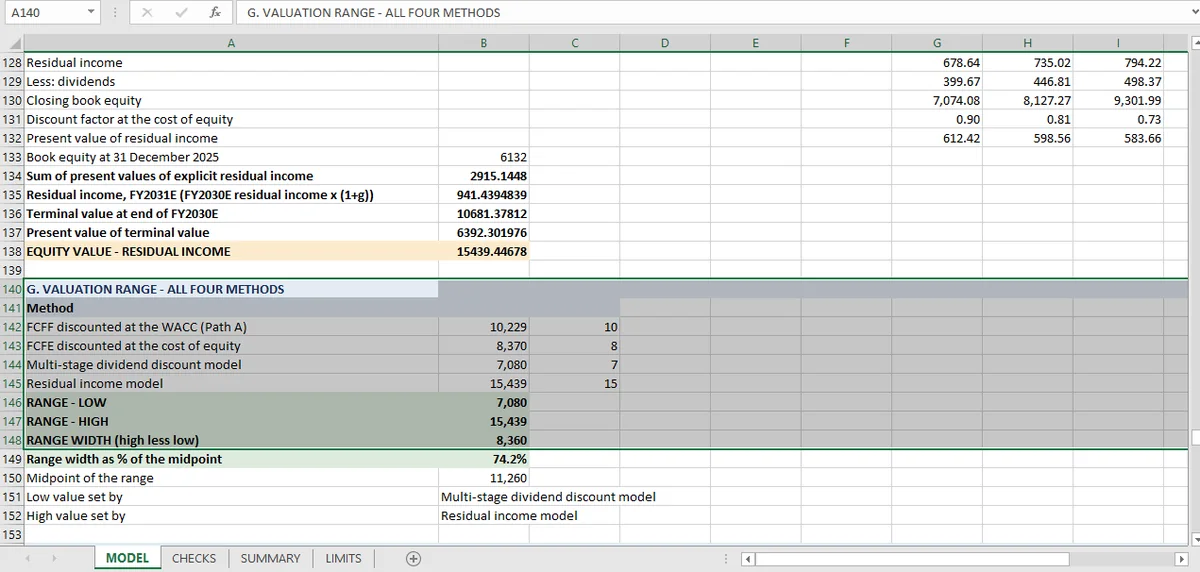
四种方法把同一家公司的估值定在 7,080 到 15,439 之间,区间跨度为中点的 74%。这个差距不是算术错误:DDM 隐含 2.85% 的永续净资产收益率,剩余收益隐含 17%,两者都已披露。
| 方法 | 折现的是什么 | 股权价值 |
|---|---|---|
| 按 WACC 折现的 FCFF | 公司自由现金流 | 10,229 |
| 按权益成本折现的 FCFE | 股权自由现金流 | 8,370 |
| 多阶段 DDM | 股利 | 7,080 |
| 剩余收益 | 高于账面权益收费的盈利 | 15,439 |
估值范围是 7,080 到 15,439:跨度 8,360,即中点的 74.2%。2025 年 12 月 31 日的账面权益是 6,132,所以中点相对账面有 83.6% 的溢价。
54 项检查覆盖这个工作簿:25 项测试历史搭建,14 项测试预测,5 项测试融资恒等式,10 项测试估值输出本身。全部通过。
这些检查证明每种方法内部自洽。它们无法替你选择终值假设;74% 的区间本身就是诚实的结果。
54 项估值检查分别验证什么
54 项检查验证四件事:历史搭建(25 项)、预测(14 项)、FCFF 与 FCFE 之间的融资恒等式(5 项),以及估值输出本身(10 项)。
历史(25 项检查)。 资产负债表在四个历史年度都平,各组成部分加得起来,税率是税前利润的 25%,滚动表按应有的方式变化。另有五项测试驱动项是否稳定:应收天数、存货天数、应付天数、销售成本占比和折旧率,把历史首尾两期拿来比,结果在舍入误差内保持不变。
最后那五项最不起眼。估值是对一家「行为保持一致」的企业做预测,而这些检查确立了它确实如此:FY2022 和 FY2025 都是 60.0/75.0/45.0 天,销售成本都是 60.0%。
预测(14 项检查)。 预测资产负债表在五个年度都平,每一行都能追回到它的命名驱动项:收入增长 10%,利息按期初债务乘以债务成本,资本开支为收入的 6.59%,折旧为期初 PPE 净值的 10.49%,营运资金按天数重新推导。
融资恒等式(5 项检查)。 在五个预测年度里,FCFF 都等于 FCFE 加税后利息减净借款。这是前两种估值方法之间的桥,这一点经过检查,不是假设。
估值输出(10 项检查)。 每种方法的价值都从自己的组成部分重建(企业价值减债务、明确期加终值、账面股权加剩余收益),区间也用自身的两个端点核对。有两项是单边的合理性测试:终值低于企业价值的 80%(实际是 76.2%),权益成本高于税后债务成本(10.81% 对 4.33%)。这些重建在面向财务的 Excel 指南 里逐格列出。
四种估值方法为什么给出不同答案
四种方法给出不同答案,不是算术不一致,而是每一种都对 FY2030 之后会发生什么做了不同假设;工作簿在限制表里写明了每一个假设。
DDM 最低,为 7,080。 它折现股利,而公司把盈利的 29.8% 分出去。它留存下来的现金在这个模型里不产生任何收益,因为资产负债表上没有多余现金。所以 DDM 估的是分配政策,不是企业。它的终值阶段保持 29.8% 的股利支付率,同时增长降到 2%,由此隐含的永续净资产收益率远低于 10.8% 的权益成本。它是刻意设置的保守边界。
剩余收益最高,为 15,439。 它从账面权益出发,加上高于资本成本的盈利价值,其终值假设让剩余收益按 2% 永续增长。这个假设隐含永续约 17% 的净资产收益率,而权益成本是 10.8%。这是工作簿里最慷慨的假设,也是这个方法把区间上端撑起来的原因。
FCFF 和 FCFE 在中间,而且彼此不一致。 FCFF 路径给出 10,229 的股权价值;FCFE 路径给出 8,370。两者折现的是同一门生意,1,858 的差距是收敛一文 的主题。同样的 DCF 逻辑在项目层面的版本,见资本评估。
有用的结论不是哪种方法对,而是:跨度这么大的估值范围说明的是终值假设,不是预测能力;想要一个数字的读者,必须选一个假设,而不是取平均。现金流一侧的完整示例,见DCF 实操。
其余几篇估值文章
两条本该相遇的 DCF 路径 讲 FCFF 与 FCFE 之间 1,858 的差距,以及为什么现金流能对上、估值对不上。三阶段股利模型 讲把 DDM 压在区间底部的分红假设。剩余收益 讲把它顶到区间上端的终值假设。可比倍数 是这个工作簿没有的市场锚。敏感性网格 展示在一种方法内部答案能移动多远。区间一文 是拼装,以及为什么把四个数字取平均比直接报告它们更糟。
74% 的估值区间不能告诉你什么
74% 的估值区间不能告诉你哪个终值假设是对的、买家愿意付多少,或者一种方法内部答案能移动多远。有六条限制比其余更重要,工作簿写明了 18 条。
没有市场交叉验证。 模型里没有可比公司、没有先例交易、没有股价测试。工作簿里没有任何东西把输出锚定到买家愿意付的价格。可比公司一文 解释了那会补上什么。
没有敏感性。 每个驱动项一个点估计,没有情景、没有模拟运算表、没有对四种方法做概率加权。敏感性一文 讲一张热力图必须满足什么。
融资是静态的。 债务在五个年度都保持在 3,400,没有再融资、摊还或新增借款。这正是 FCFF 与 FCFE 分歧的原因;工作簿把它列为限制,而不是去修正它。
现金是经营流动性,不是多余现金。 29.8% 股利支付率所隐含的现金积累留在预测资产负债表上,不产生任何收益。按面值把它加回,会抬高每一种方法的股权价值。
终值承载了答案。 在 FCFF 路径里,它占企业价值的 76.2%,低于工作簿自己设定的 80% 门槛。这道门槛防止终值一边假装只是细节、一边变成整个估值。
公司不是真实的。 一份样本文件的四年数据,未经审计,也未做尽职调查。这里的每个数字都在演示一种方法;没有一个是在给一家别人买得到的企业估值。
说得直白一点:区间本身就是发现。一个说 7,080 到 15,439 的估值,已经告诉你这家企业值在「保守的股利政策」和「慷慨的永续回报」之间的某处,而两者的差别是一个你必须做的建模选择。
每一个估值区块都在同一个工作簿里,区间因此是四个实时数字,而不是四个文件;这是 Mica 搭建时保持的单文件结构。
常见问题
为什么 DCF、DDM 和剩余收益给出不同的估值?
因为每种方法都对预测期之后企业赚什么做了不同的终值假设。在同一份预测上,这里的 DDM 隐含 2.85% 的永续净资产收益率,剩余收益隐含约 17%,而四种方法横跨 7,080 到 15,439。
估值区间应该多大?
跨度要大到能显示决策,但不要大到什么都说明不了。这里四种方法在同一份预测上产生的区间跨度为中点的 74%;区间就是发现,把四个数字平均成一个会掩盖分歧。
哪种估值方法最可靠?
终值假设适合这门生意的那一种。稳定的分红公司适合 DDM;大量再投资、分红很少的公司适合剩余收益或自由现金流模型。跑多种方法是对假设的检查,不是一场需要平均的投票。
有市场交叉验证吗?
没有。工作簿不含可比公司或交易数据,限制表也这么说。