
剩余收益从账面权益出发
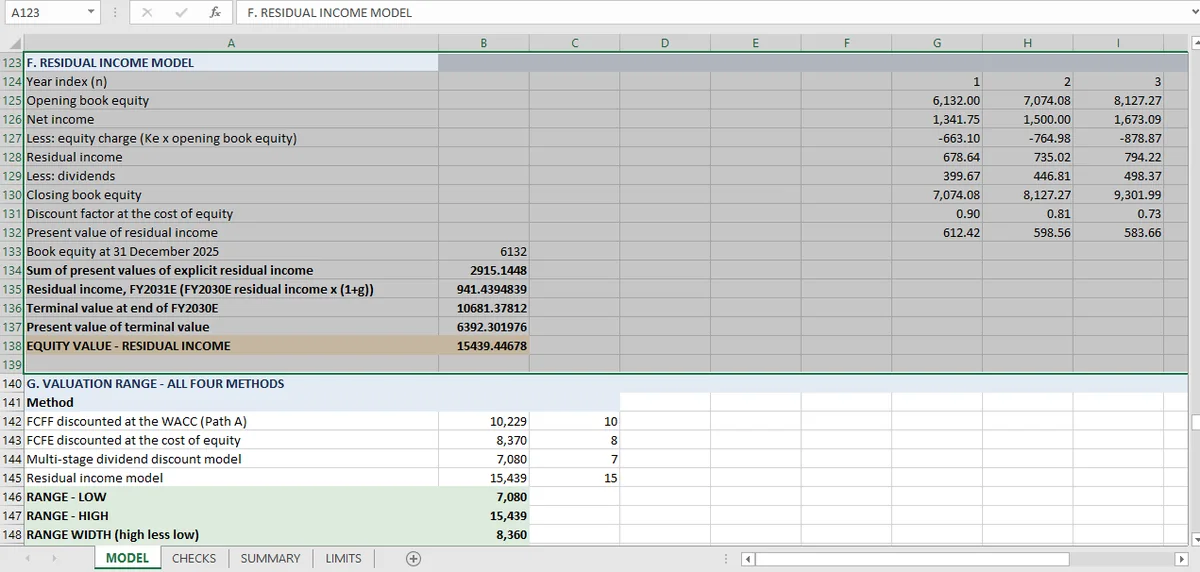
剩余收益从 6,132 的账面权益出发,加上 9,307 的现值,得到 15,439。终值假设剩余收益按 2% 永续增长,这隐含 17% 的净资产收益率,而权益成本是 10.8%。
另外三种方法从零搭出价值,再问企业值多少。剩余收益从会计账上已经给出的股权价值出发,也就是账面价值,再加上企业赚取超过这笔账面资本成本的盈利的现值。
在这个工作簿里,2025 年 12 月 31 日的账面权益是 6,132,模型在上面加了 9,307 的现值,得到 15,439。这是四种方法里最高的,原因部分是结构性的:从正的账面价值出发,给了模型一个纯现金流预测没有的下限。
剩余收益是什么
第 t 年的剩余收益,是盈利减去所用股权资本的收费:
这笔收费是机会成本。一家按账面只赚 10.81% 的公司,不创造任何额外价值;一家赚 17% 的公司每年增加 6.19 个百分点的账面价值,而模型折现的正是这部分超额。
这个恒等式让方法变得整洁:价值等于账面价值加所有未来剩余收益的现值。一项检查从账面权益、明确期现值和终值重建它,并确认加总等于报告的价值。
这个恒等式也意味着,模型若产出一个低于账面价值的值,就等于说企业未来每一年都在摧毁价值。这里它产出的是账面价值的 2.5 倍,隐含持续高于权益成本的回报。
把剩余收益顶到区间上端的终值假设
明确期跑五年。之后的一切都被资本化,而终值假设正是这个方法能占据区间顶端的地方。
剩余收益被假设按 2% 永续增长。因为账面权益也在增长,要维持这一增长,隐含的永续 ROE 约为 17%,而权益成本是 10.81%。
这个主张很强:一家无限期按 17% 赚取股权回报、没有竞争侵蚀、没有再投资拖累、没有衰减的企业,是工作簿里最好的情形。限制表也这么说。限制表称之为「工作簿里最慷慨的终值假设」,并说这就是 RI 模型把区间顶到最高的原因。
与 DDM 的对比非常精确。股利模型把股利支付率保持在 29.8%、增长保持在 2%,隐含 2.85% 的终值 ROE。剩余收益模型把增长保持在 2%,隐含 17% 的终值 ROE。同一家公司、同一份预测,两个终值假设相差六倍,估值区间相差两倍。
什么能让 DDM 与剩余收益一致
如果给两个模型相同的终值经济关系,它们就会收敛。关系是:
而终值 RI 通过账面价值取决于终值 ROE。把两个模型里的 ROE 设为相等,两个终值就变成同一个数字的两种写法。
工作簿里没有任何东西强制这一点。每种方法带自己的终值区块,检查确认每个区块内部自洽。模型不检查各区块在方法之间是否一致。
这是一个值得点名的缺口,因为它是「一组估值」和「一个估值框架」之间的差别。四种方法因为假设不同的永续而彼此不一致,那是一个区间。四种方法声称同一个永续却彼此不一致,那是一个 bug。
怎么读一个剩余收益估值
按顺序看三件事。
账面价值相对于价值的比例。 这里是答案的 40%。当账面价值构成估值的大部分时,估值在很大程度上只是在复述会计账面;当它只占很小一部分时,估值就全是终值假设。
隐含的净资产收益率。 永续 17% 是值得争论的数字。认为竞争会侵蚀回报的读者,应该用更低的 ROE 重跑终值,看着价值下降。在线性模型里,终值占总量的很大一部分,所以敏感性很高。
权益成本。 10.81%,用账面权重从 WACC 推导。限制表指出,若改用市值权重迭代会降低 Ke;而因为 Ke 既作为折现率出现,又出现在剩余收益收费里,更低的 Ke 会两次抬高价值。
剩余收益是四种方法里最直接把会计数字连到估值上的,这既让它最容易解释,也最容易说过头。15,439 不是比 DDM 的 7,080 更好的答案;它是对一个更乐观终值假设的答案,两者应该一起放进一个区间。区间一文 做这个拼装;两条 DCF 路径 从下方夹住它;检查表全貌在估值页面 上。区间底部的股利模型在这里。
账面价值和剩余收益收费各有各自命名的单元格;终值假设一改,效果立刻可见,这是 Mica 的摆放方式。