
两条本该相遇的路径
FCFF 和 FCFE 把同一份股权估成 10,229 和 8,370。现金流能对到 10⁻¹³;估值对不上,因为权益成本是按账面权重算的,而且两边的终值区块不同。
按 WACC 折现的公司自由现金流给出企业价值;减去债务就是股权价值。按权益成本折现的股权自由现金流直接给出股权价值。两者都是折现现金流,都估同一门生意,而在资本结构恒定的良好设定模型里,它们应该产生同一个数字。
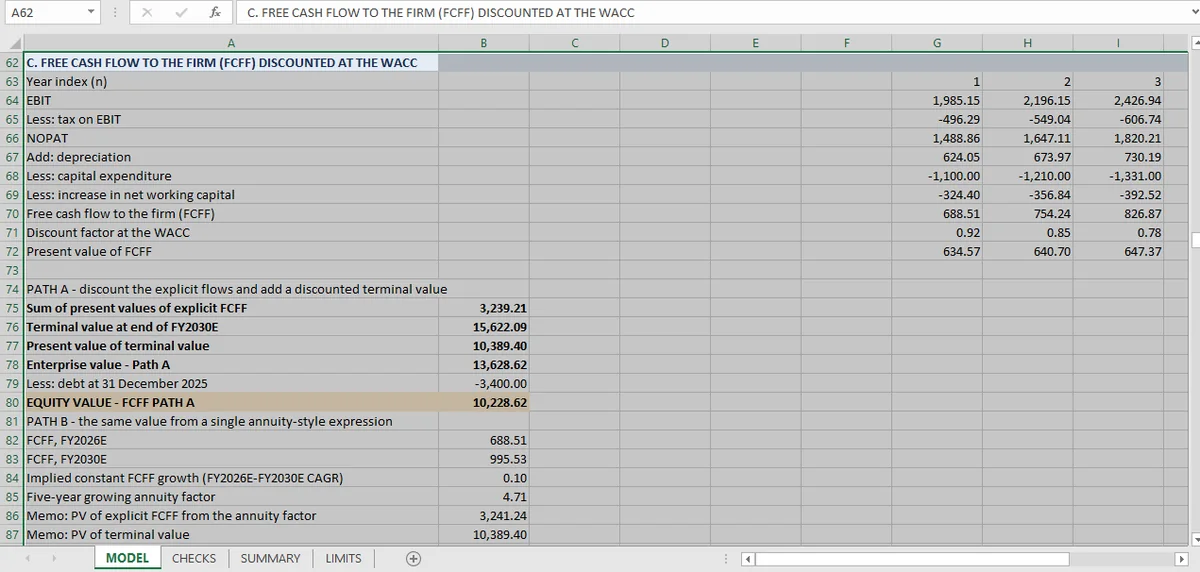
在这个工作簿里,它们没有。FCFF 路径给出 10,229 的股权价值。FCFE 路径给出 8,370。差是 1,858,即较高数字的 18%。
这不是算术错误。要弄明白为什么,先要把两件事分开看:现金流是否对得上,估值是否对得上。
现金流对得上
五项检查测试标准的融资恒等式,每个预测年度一次:
| 年度 | FCFF | 检查 |
|---|---|---|
| FY2026 | 688.51 | 两边完全相同 |
| FY2027 | 754.24 | 相同 |
| FY2028 | 826.87 | 相同 |
| FY2029 | 907.06 | 相同 |
| FY2030 | 995.53 | 相同 |
差异在 10⁻¹³ 的级别。无论还有什么别的事,两个模型在「企业产生多少现金、如何在资本提供者之间分配」上是一致的。预测期内债务保持在 3,400 不变,所以净借款为零,FCFE 就是 FCFF 减税后利息。
四年账目是从一份样本文件转录的,有些数字需要不止一遍 OCR 才能读对。如果两边一起错,漏掉一行也可能让资产负债表保持配平;54 项检查测的是由此产生的一致性,不是转录是否准确。
通不过这个恒等式的模型就是有问题的。这个模型通过了,却仍然产生两个不同的价值。恒等式对得上、估值却有两个,这才是值得研究的情形。
估值在哪里分叉
现金流算完之后会发生两件事,两者都会影响答案。
折现率是层层推导出来的。 WACC 给定为 8.5%。权益成本用 FY2025 的账面权重从它推导出来,得到 10.81%,税后债务成本是 4.33%。用这两个重新推导 WACC,会复现 8.5%,这项检查通过。但它检查的是内部一致性,不是权益权重。
限制表明确说了后果:权益成本按账面权重推导,若改用市值权重迭代,会降低 Ke,并抬高每一个股权价值。FCFF 路径用 WACC,然后减去固定的 3,400 债务;FCFE 路径直接套用 Ke。如果 Ke 相对实际隐含的杠杆偏高,两条路径就会朝我们看到的方向分开:FCFE 更低。
两边的终值建在不同的基数上。 这是两个效应里较大的一个。FCFF 终值把 FY2030E 自由现金流按 WACC、2% 增长资本化,但保持 FY2030E 的再投资比率:资本开支为收入的 6.59%,营运资金为 60/75/45 天。限制表说,这个组合隐含的终值投入资本回报率低于 8.5% 的 WACC,会让估值偏低。
FCFE 终值用同样的方式建在股权现金流上,同样的增长、同样的留存。方向一样偏保守,但幅度不同,因为两个基数大小不同。
第三条路径检查 FCFF 的折现本身。 模型把企业价值重建成一个年金式表达式,独立于逐年折现,得到 13,630.65,对照 13,628.62。差 2.03,即 0.015%。这项检查值得有:它证明 FCFF 路径的折现算术是对的,从而把分歧限定在假设上,而不是计算机制上。
要收敛需要什么
三项改动,每一项都是建模决策,而不是修 bug。
权益成本改用市值权重。 迭代到 Ke 里使用的权益权重与模型产出的股权价值一致。那是一个循环引用,所以工作簿避开它,大多数从业者也避开它,代价正是这个不一致。
两条路径用同一个终值假设。 如果终值增长、再投资和回报假设在 FCFF 与 FCFE 口径下相同,两者就应该落在同一处。这里并不相同,限制表说了两遍。
按企业实际会遵循的杠杆政策来预测。 企业在增长,债务却在五年里保持 3,400 不变。增长企业里的固定债务政策意味着杠杆逐年下降,而这是一个两条路径的折现率都没有反映的资本结构假设。
FCFF 与 FCFE 的差距对读者意味着什么
这个差距不是在发布前要补上的缺陷,而是一项披露。同一门生意上的两条 DCF 路径相差 18%,原因在工作簿里被点名,而不是藏在算术里。一个估值区间,如果是用「明明白白说清为什么不一致」的方法搭出来的,就比用「硬调到彼此一致」的方法搭出来的更有用。
检查确立的东西更窄、也更硬:现金流对得上;每条路径的算术都能从自己的组成部分复现;FCFF 的折现与一个独立的年金表达式一致到 0.015%。它们无法确立两个价值里哪个对,因为这取决于模型没有做出的杠杆假设和终值假设。
股利折现模型 位于两者之下,原因与算术无关;区间一文 是把四个价值拼成结论的地方。估值页面 收了全部 54 项检查,剩余收益模型 位于区间的另一端。
两条路径背后的工作簿机制在面向财务的 Excel 指南 里,DCF 实操 从零搭出同一行现金流。
两条路径的差距会显示为表里的一行,而不是等到审阅时才发现;融资恒等式被 Mica 保留为表内的实时检查。