
这个估值工作簿没有敏感性网格
这个估值工作簿没有敏感性网格;下面用模型自身的现金流把它补出来,并说明它必须满足什么。一张估值热力图必须在两个方向上都单调:折现率上升时价值下降,终值增长上升时价值上升。用这个模型自身的现金流搭出来,终值增长提高一个百分点,价值增加 2,009。
本主题背后的估值工作簿把立场说得很直白:每个驱动项一个点估计,没有敏感性表、没有情景、没有蒙特卡洛。读者只拿到四个价值和一个区间,至于它们会怎么变,什么也没有。
这个遗漏是限制,不是疏忽:工作簿是一份检查表演示,不是风险系统。这张表也是分析师首先会加的东西。本文用模型自身的现金流搭出这张缺失的表,并用它展示一项敏感性必须满足什么。
WACC × 增长敏感性网格
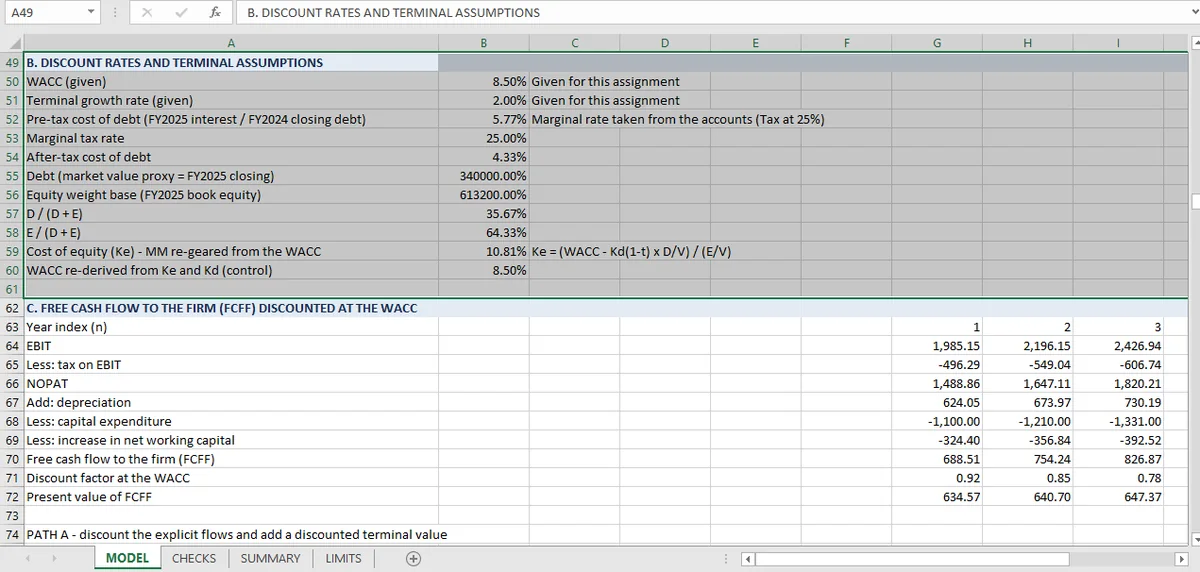
取 FCFF 路径的五个预测现金流(688.51、754.24、826.87、907.06、995.53)和一个终值:FY2030E 现金流按 g 增长、按 WACC − g 资本化。把一切折现,减去 3,400 的债务,你就得到任意一对假设下的股权价值。
| WACC ↓ / 增长 → | 1% | 2% | 3% |
|---|---|---|---|
| 7.5% | 10,706 | 12,792 | 15,804 |
| 8.5% | 8,755 | 10,229 | 12,238 |
| 9.5% | 7,265 | 8,351 | 9,772 |
加粗的那一格是「网格就是模型」的检查:在 8.5% 和 2% 处,它返回 10,229,正是工作簿报告的价值。如果一张网格不能复现基准情形,它就不是这个模型的敏感性。它是一个看起来像敏感性的独立计算。
敏感性网格必须服从的两项单调性
折现率方向上的单调性。 WACC 上升时,每一行必须从左到右下降。这里三行都满足。
增长方向上的单调性。 每一列必须从上到下上升。这里三列都满足。
两个方向都单调是最低要求。违反任何一个方向的网格都含有错误,而错误通常是断掉的引用:某一列该相对引用却被钉死,或者反过来。这个 bug 产出一张看起来平滑、却在某一个方向上错误的表,而只看看数字、不检查公式的人,根本发现不了。
当终值占主导时,还有第三个性质值得检查:沿着(WACC − 增长)恒定的对角线,数值应该接近,因为驱动它们的是终值分母。这里 8.5%/2% 格是 10,229,9.5%/3% 格是 9,772。它们不相等,因为明确期按不同利率折现,但足够接近,能让对角线模式显出来。
网格显示了什么
单点估值藏起来的两件事。
增长假设推动答案的幅度不亚于折现率。 在 8.5% 下,终值增长提高一个百分点,股权价值增加 2,009(从 10,229 到 12,238)。在 2% 增长下,一个百分点的 WACC 去掉 1,878(10,229 到 8,351)。一个愿意争论折现率、却不愿争论终值增长的读者,争的只是较小的那一半。
区间的上端可以通过假设达到。 剩余收益模型报告 15,439。网格在 7.5% WACC 和 3% 增长下达到 15,804。这个组合就其自身而言站得住脚,而且与基准情形完全不同。四种方法之间的分歧并不神秘;它是对「企业位于这张网格的哪个位置」的分歧。
为什么静态表比没有表更糟
常见的失败,是一张敏感性表被当作数值粘贴,而不是保留为公式。它看起来一模一样,也单调,但任何一个驱动项一变,它就不再为真,包括表里没有显示的驱动项。
测试是基准那一格。如果改模型里的一个驱动项,网格中间不变,那这张网格就是一张截图。第二项测试是形状:按定义手工重算一个角,确认它吻合。
实时表还能回答反过来的问题:给定一个市场价格,它隐含什么 WACC 与增长的组合?这是买家真正会问的问题,而只有当网格是从模型搭出来、而不是凭记忆写出来时才回答得了。
这些都不在工作簿里,限制表也这么说。工作簿里有的是基准情形、四种方法和 54 项检查,确立基准在内部是正确的;网格是读者想知道答案能离这个基准多远时自己加的东西。区间一文 讲四种方法如何在不加权的情况下拼装,可比公司一篇 讲能收窄网格的市场锚。网格复现的基准情形,见估值页面,价值位于网格上角的那个方法是剩余收益。
网格能从模型重建、而不是当作数值粘贴,前提是两个输入都留在命名单元格里;Mica 把两个输入都保留为命名单元格。