
四个数字,一个区间
四种方法把同一家公司的估值定在 7,080 到 15,439 之间。取平均得到 10,280,这个数字既不描述任何方法,也不描述任何假设。区间就是发现,它的跨度衡量终值假设值多少。
| 方法 | 股权价值 |
|---|---|
| 多阶段 DDM | 7,080 |
| 按权益成本折现的 FCFE | 8,370 |
| 按 WACC 折现的 FCFF,减债务 | 10,229 |
| 剩余收益 | 15,439 |
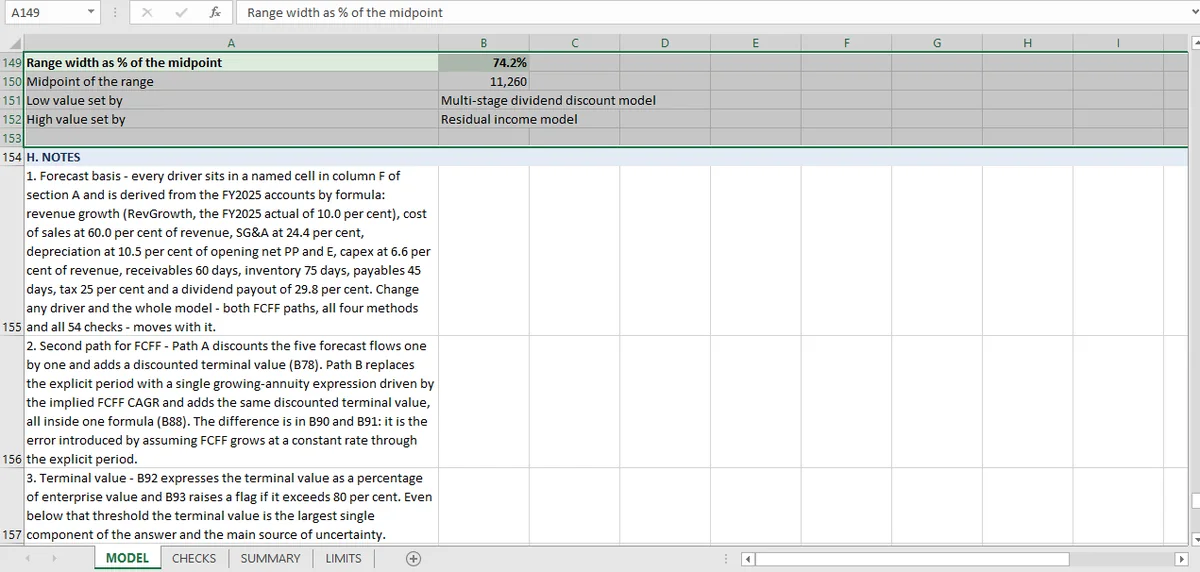
低点 7,080,高点 15,439,跨度 8,360。这是中点 11,260 的 74.2%。账面权益是 6,132,所以中点相对账面有 83.6% 的溢价。
跨度这么大的估值范围不是不敢下决定。它是四种嵌入不同假设的方法的诚实输出;工作簿报告的是区间,不是均值,也没有把它平均掉。限制表明确说,没有对四种方法做概率加权。
为什么把四种方法平均会更糟
均值不对应任何方法或假设,却会带着单一估值同样的信心被报告。对四个数字最直接的反应是取均值:10,280。这个均值不对应任何方法,也不对应任何假设。它会带着与任何单一价值相同的信心被报告,并掩盖最高与最低相差两倍这个事实。
加权在这里也好不了多少。要加权,你需要对哪个终值假设正确有看法;如果你有这个看法,就应该把它用在模型上,而不是用在模型输出的平均值上。各给 25% 权重,等于说终值 ROE 是 2.85% 和 17% 的可能性相同,没人会公开为这种说法辩护。
所以区间还是区间,它的跨度就是发现:这家企业值在「股利政策的价值」和「持续 17% 净资产收益率的价值」之间的某处。
每种方法实际上在说什么
每个价值回答一个不同的问题;该引用哪一个取决于被问的是什么,而模型报告四个价值,不替读者选一个。
7,080,DDM。 如果股利支付率永远不变、留存现金在模型里不赚任何东西,分配值多少?对只收到股利的小股东的底价。
8,370,FCFE。 如果企业保持当前债务、权益成本是 10.81%,股权值多少?最直接的现金流答案,也是两条 DCF 路径里较低的一条。
10,229,FCFF。 同一门生意,按 WACC 估值并减去债务。高于 FCFE,因为两条路径没有调和。收敛一文 讲 1,858 的差距,以及为什么现金流对得上、估值对不上。
15,439,剩余收益。 账面价值加上永续按 17% 赚取股权回报的现值。工作簿里最慷慨的终值假设,它自己也这么说。
这样读,区间不是对同一个量的四种意见。它是同一个量在四种「FY2030 之后会怎样」假设下的结果,而差距衡量的是那个假设值多少。
让区间保持诚实的检查
有四种检查,防止区间被拿来当挡箭牌。
每个价值都从自己的组成部分重建。 十项估值检查重算企业价值减债务、明确期加终值、账面加剩余收益,以及区间端点。一个无法被重建的数字,就是一个没有被检查过的数字。这证明的是算术,不是终值假设;74% 的区间就是证据。
终值相对于企业价值有上限。 FCFF 终值是 76.2%,对照 80% 的门槛。一个 95% 都由终值构成的估值,就是一份加了预测舍入误差的永续预测,检查会拒绝它。
权益成本高于债务成本。 10.81% 对 4.33%。从算术上看很简单,却是手工搭资本成本时最容易出错的地方。
股利支付率低于 100%。 29.8%,对照 100% 的天花板。分红超过盈利的模型,要么用了不同的盈利定义,要么就是错的。
这些检查都没有说哪种方法对。它们说的是每个数字都是它声称的东西,而这正是让区间可解释、而不只是跨度很大的原因。
怎么收窄估值区间
收窄区间靠市场交叉验证、统一的终值假设和敏感性网格,而不是把四个数字平均。三条路径,按帮助大小排序。
一个市场交叉验证。 一组可比倍数会把区间放到买家实际付价旁边,而这是这个工作簿完全缺失的锚。可比公司一文 讲那需要什么。
把同一个终值假设用到四种方法上。 如果终值 ROE、增长和再投资在各方法之间一致,区间会急剧收缩。这种收缩会是证据,而不是解脱。
一张敏感性网格。 热力图 显示,在 8.5% WACC 下,终值增长提高一个百分点,股权价值增加 2,009。区间不只是方法之间的分歧;它大约也就是一种方法内部一组合理假设造成的区间跨度。
在其中一项出现之前,站得住脚的陈述就是工作簿支持的那个:7,080 到 15,439 的区间,每个价值都被检查过,每个终值假设都被写明,而完全没有市场测试。这个主张比一个单一数字弱,却比一个背后没有证据的单一数字强得多。区间底部的方法有股利折现模型 专文,顶部的方法有剩余收益 专文,要逐条复跑这 54 项检查,可以从估值页面 开始。
四个估值都留在同一个工作簿里实时联动,任何假设一变,区间就更新;Mica 没有把它们拆成四个文件。