
蒙特卡洛:一条价格序列,31 项检查
案例背景。 输入是一条价格序列:一份 PDF 价格文件里的 250 个日收盘价、249 个对数收益率,只涉及一项资产,另外加一个市场指数用于回归。其余一切由它计算——年化波动率、对数漂移、回归,以及用种子 20250101 跑 10,000 条路径得到的一年期分布。限制表把它当作一项资产、一个样本:没有组合、没有第二条序列、没有样本外测试。这是一个用于方法演示的合成案例,不构成投资、税务或法律建议。
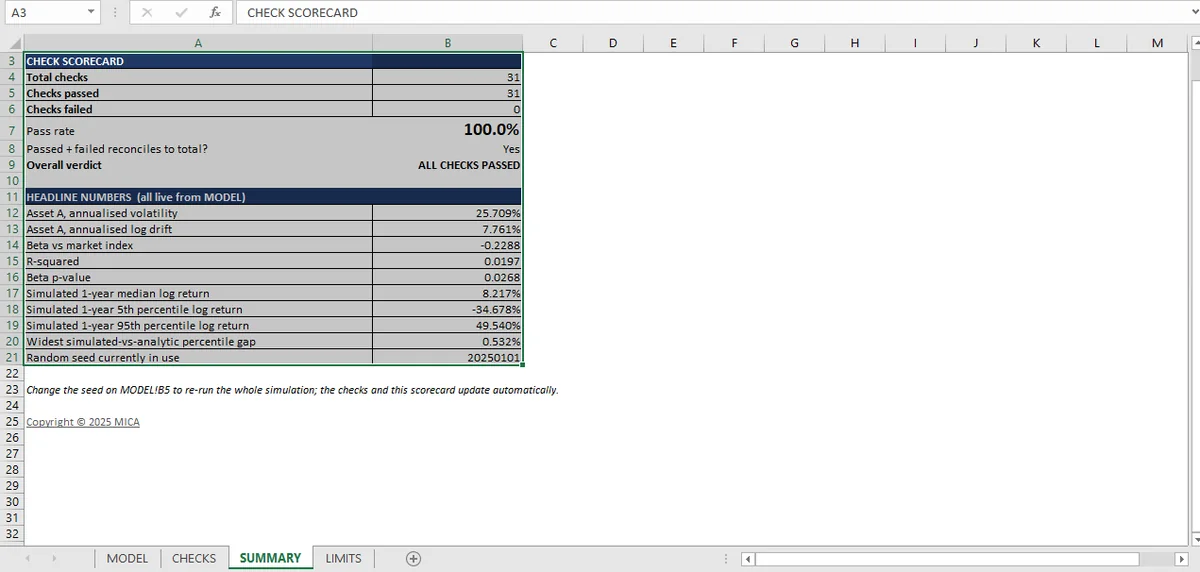
一条价格序列、249 个收益率、10,000 条带种子的路径。波动率是 25.71%,beta 是 −0.229,R² 为 0.0197,五个模拟分位数与对数正态公式的差在 0.0053 以内。
输入是一条价格序列。其余一切由它计算:年化波动率、对市场指数的回归、一年后的模拟分布。收益率序列的 CSV 导入实操,在CSV/MA10 实操 里。
| 指标 | 结果 |
|---|---|
| 观测数 | 250 个价格,249 个对数收益率 |
| 年化波动率 | 25.71% |
| 年化对数漂移 | 7.76% |
| 对市场指数的 beta | −0.229 |
| R² | 0.0197 |
| beta 的 p 值 | 0.0268 |
| 模拟路径数 | 10,000 |
| 种子 | 20250101 |
31 项检查覆盖这个工作簿。全部通过。
模拟与它搭建时所用的假设一致。这只能说明前后一致,不能验证假设。
31 项检查说明了什么
检查分成四组,每组测试不同的一层。
数据(3 项检查)。 从 250 个价格得到 249 个对数收益率,没有任何零或负收盘价,日期严格递增。这些检查看似不起眼,却也是最先出问题的地方:一条顺序排错的序列会悄悄改变每一个收益率和下游每一个统计量。那条序列的清洗工作在数据清洗指南 里。
恒等式(4 项检查)。 年化波动率等于日标准差乘以交易年度的平方根;beta 等于相关系数乘两个波动率之比;R² 等于相关系数的平方;p 值落在 [0,1]。每一条都是无论数据如何都必须成立的关系,所以一旦失败,一定是实现出了问题。
模拟(7 项检查)。 种子是非零整数,所以运行可复现。路径数是 10,000。随机抽取的均值为零、标准差为一。模拟均值和标准差与解析漂移和波动率相符。分位数与解析对数正态分位数相符。
排序检验(4 项检查)。 分位数阶梯(P5 < P25 < P50 < P75 < P95)依次成立,模拟分布和解析分布都是。
为什么模拟需要一个解析答案
只有知道它应该产出什么,蒙特卡洛才可检查。这里的答案是一个对数正态分布:给定漂移和波动率,一年后第 5、第 25、第 50、第 75 和第 95 百分位都有闭式解。
| 分位数 | 模拟 | 解析 | 差距 |
|---|---|---|---|
| 第 5 | −0.3468 | −0.3453 | 0.0015 |
| 第 25 | −0.0905 | −0.0958 | 0.0053 |
| 第 50 | 0.0822 | 0.0776 | 0.0046 |
| 第 75 | 0.2535 | 0.2510 | 0.0025 |
| 第 95 | 0.4954 | 0.5005 | 0.0051 |
最大差距是 0.0053,按对数收益率计,这是 10,000 条路径的抽样误差,不是建模错误。这就是让模拟可信的检查:模型产出的不只是某个分布,而是理论所说的那个分布。
那个显著却什么都解释不了的 beta
Beta 是 −0.229,p 值为 0.0268,在 5% 水平上统计显著。R² 是 0.0197,意味着市场指数解释了这项资产收益率变异的 2%。
两个事实都成立,可快速浏览的人会觉得它们互相矛盾。显著的 beta 说明估计值不太可能为零;2% 的 R² 说明这个关系太弱,不足以用来解释收益。工作簿把两者放在一起报告,这是呈现一个基于 249 个观测的回归的唯一诚实方式。
系列的其余文章
收益与时间价值 是数据和三个基本统计量。概率树 是必须加总为概率的最小对象。蒙特卡洛 是 10,000 条路径对照闭式解。回归 是那个显著却什么都解释不了的 beta。有效前沿 讲的是这个工作簿没有包含的优化器约束。样本外测试 是缺失的那项测试。整合一文 讲 31 项检查如何拼在一起。
样本不能告诉你什么
限制表写明了它们,其中四条要紧。
一项资产,一条序列。 没有组合、没有第二项资产、没有协方差矩阵。模拟对资产 A 说的任何话,都不说明由它们构成的组合。用到协方差矩阵的组合层是组合优化器。
分布是假设的,不是测试过的。 收益率按对数正态建模。工作簿不测试价格序列的正态性、自相关或波动率聚集。它假设对数正态,然后拿模拟对照这个假设。
没有样本外测试。 每个统计量都在完整的 249 个观测上计算。没有留出任何数据,所以没有任何证据能说明模型可以预测。
种子让它可复现,不是让它正确。 带种子的生成器意味着每次运行都产出同样的路径。它不意味着路径是从正确分布抽出来的。分位数比较才是检验这一点的地方。
一句话总结四组检查的结果:数据干净、恒等式成立、模拟复现它的解析答案、回归统计显著却几乎什么都解释不了。其中三项是检查;第四项是工作簿交给读者的判断。
种子只放在一个单元格里,整个模拟因此可以用同一组路径重跑、重检;这是 Mica 保持可复现的做法。
常见问题
应该跑多少次蒙特卡洛模拟?
多到你所报告的统计量已经收敛;10,000 条路径是常见的起点。这个工作簿用存放在单元格里的种子(20250101)跑 10,000 条,所以同一次运行可以精确重复。
怎么验证一个蒙特卡洛模拟?
拿一个有闭式解的情形对照,再检查路径增加时的收敛性和固定种子下的可重复性。这里第 5 到第 95 百分位与对数正态闭式值的差在 0.0053 以内。
如果 R² 很低,统计显著的 beta 还有用吗?
显著性说斜率不太可能为零;R² 说它解释了多少变异。这里 beta 在 p = 0.0268 显著,但 R² 是 0.0197,所以市场大约解释了 2% 的变异,而 beta 虽然真实,却是个糟糕的预测指标。
为什么要给蒙特卡洛设种子?
种子让运行可复现:同样的种子、同样的抽取,给出同样的答案,所以检查可以重跑和审计。这个模拟里没有任何东西使用会变化的 RAND()。