
没有约束的前沿
约束不是修剪有效前沿,而是移动它:35% 上限移除最大收益组合,不做空规则可能让某些风险水平无法达到。随之而来的条件是权重之和为 1、不违反任何一个边界、违反计数为零。
无约束的均值-方差优化器回答一个简单问题:对每个风险水平,哪种资产组合的预期收益最高?答案是一条曲线。上面的每一点都是那个风险下的均值-方差有效组合,而它们没有一个在实践中可达。
实践中优化器会被给定边界。不做空。没有单一资产高于上限。现金有最低权重。这些边界改变哪些组合可接受,因此改变哪条前沿可达。
这个工作簿不包含有效前沿。它的 31 项检查覆盖一条收益率序列、一个模拟和一个回归,限制表也这么说。优化器放在组合主题 里,那里的约束处理用另一种方式检查。本文讲的是加上边界后前沿会怎样,以及该对结果断言什么。
边界对答案做了什么
两个效应,它们容易混淆。
边界可以移除最大收益组合。 如果最高预期收益资产被限制在 35%,前沿顶部现在是一个持有它 35%、其他东西 65% 的组合。前沿端点向下并向右移,或向下并向左移,取决于相关性。
边界可以让前沿上的某一点无法达到。 两条约束之间,在某个风险水平上可能没有可接受的组合。前沿于是有一个缺口,优化器要么报告最近的可达点,要么失败。
两个效应都不是错误。两者都意味着你画的前沿必须是可接受集合的前沿,而不是无约束集合的。一张在受约束组合背后画无约束曲线的图,展示的是两个不同的问题。
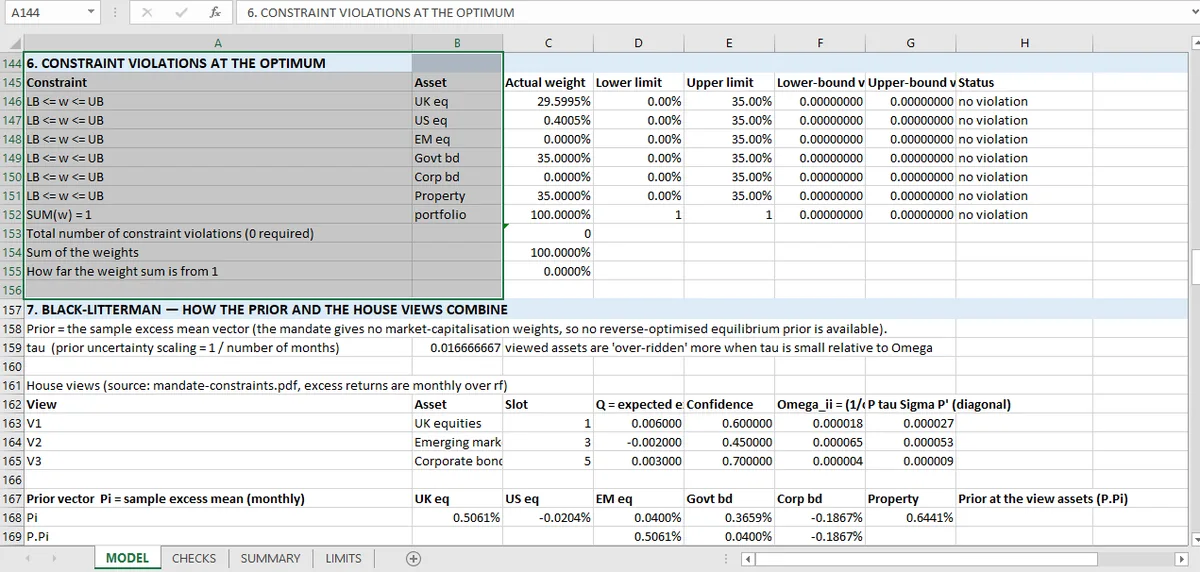
四条断言
给定一次带边界的优化器运行,四项检查覆盖它,而四项都很便宜。
权重之和为 1。 在容差内。一个加总为 1.0001 的组合,有 0.01% 没投出去。
没有权重低于下界。 对不做空约束,下限是零;而 −0.0002 的负权重说明求解器提前一次迭代就停了,不是真实仓位。
没有权重高于上限。 上端同样的逻辑。
没有约束被违反,计数。 一个单一数字,违反计数,必须是零。这项检查抓住求解器报告收敛、却把某项资产留在 35.0001% 的情形。
组合工作簿跑全部四项并报告零违反,两项资产的上限正好在 0.35。那两项资产正好在边界上本身就是证据:落在可行域内部的解,不会正好压在约束边界上。
那个看起来错、其实没错的结果
当六类资产中有两类最终权重为零、两类正好在上限,优化器没有坏。它在告诉你约束起作用了。
那是信息。一个带 35% 上限且不做空的均值-方差优化器,会集中在风险调整后收益最高的地方,而哪些资产为零、哪些顶在上限,这个形态本身,就是关于协方差矩阵和预期收益的陈述,不是关于求解器的。
要提防的失效模式是相反的:一条在每个风险水平上都看起来平滑且内部的前沿。在一个有边界的问题上,这通常意味着边界没有被应用。
约束的代价
约束的代价是在同样风险下放弃的收益,它可以被测量:带边界和不带边界各优化一次,在固定波动率上比较收益。工作簿不做这个,大多数软件也不做。
原因是无约束最优解常常荒谬:极端权重、在做空不了的资产类别里做空。这正是约束存在的原因。拿一个没人能执行的答案来引用约束的代价,没有用。
受约束最优解在边界之外还必须满足什么,在KKT 一文 里,约束扫描 是应用到真实配置上的四断言版本。为任何协方差矩阵提供输入的收益率在收益与时间价值 里,它们背后的分布在概率树 里。
一个被违反的边界会显示为一行失败,而不是脚注,因为 Mica 把约束应用为单元格级检查。