
在观测收益率上的一棵二叉树
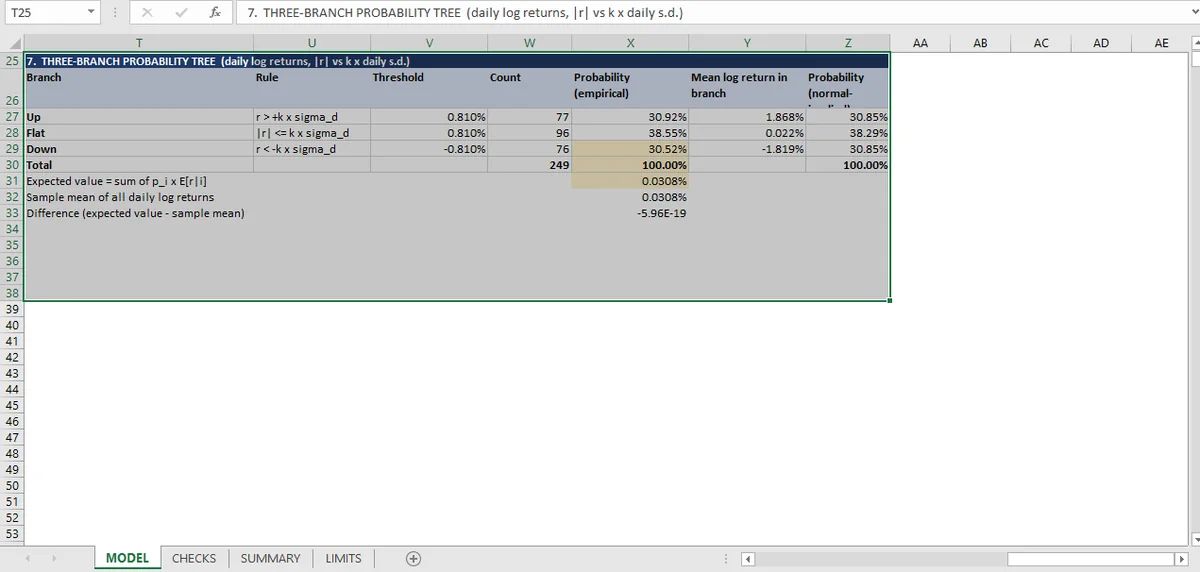
在 249 个日收益率上的一棵两分支树必须满足三件事:概率加总为一、分支计数加总为样本、期望值从两者重建。经验上行概率是 0.3092,对照正态隐含的 0.3085。
工作簿从价格序列搭出最简单的概率树:249 个日对数收益率各被分类为上涨日或下跌日,每种的经验概率由计数算出。
然后检查两件事,第三件由它们推出。
概率加总为一。 上行加下行精确等于 1,不是近似。那是再简单不过的算术,也是抓住分类规则有漏洞的检查。例如,一个排除零收益率的阈值,会把某些天留在两个分支之外。
分支计数加总为观测数。 上分支计数加下分支计数等于 249。这是概率骗不了人的检查:如果两个百分比加总为一,但计数不加总为样本,那么其中一个分支是在不同的行范围上算的。
期望值从两者重建。 分支值的概率加权和必须等于独立计算的期望值。这里的差是 6 × 10⁻¹⁶。
正态隐含概率
还有第四项检查,也值得一看。树的上行概率也可以从拟合同一组收益率的正态分布推导,而两者应该接近。
| 来源 | 上行概率 |
|---|---|
| 经验计数 | 0.3092 |
| 正态隐含 | 0.3085 |
差距是 0.0007,即概率上的七个基点。这就是在 249 个观测上做正态拟合应有的结果,它同时是两件事的证据:分类计数正确,以及在这个样本量下收益率没有极端偏离正态。
它也不证明收益率是正态的。上行概率上 0.07% 的差距是一个弱检验。涨跌拆分是分布最粗的汇总,一条有厚尾的序列可以精确匹配它,却在第 1 和第 99 百分位上失败。
这棵树是干什么用的
在日数据上的两分支树不是一个严肃的不确定性模型。它是一个教学用的结构:拥有概率、分支和期望值的最小对象,因此也是能跑三项一致性检查的最小对象。
这就是它属于检查表的原因。每个更大的模型都有同样的三项要求:决策树、情景树、格点。一个在两分支上失败的模型,会在两百个分支上失败。
值得带走的模式是第三项检查。概率和计数都容易做到内部自洽;从两者重建期望值再比较,才能抓住在错误范围上算分支的问题。
蒙特卡洛一文 用 10,000 条路径替换两个分支,并保持同样的想法:把模拟产出的东西与分布隐含的东西比较。31 项检查的完整清单见量化页面。为这些分支提供输入的收益率在收益与时间价值 里,同一条序列上估计的 beta 在回归 里。
对账是算术,而不是断言,因为 Mica 把计数和概率分开。