
可行不等于最优
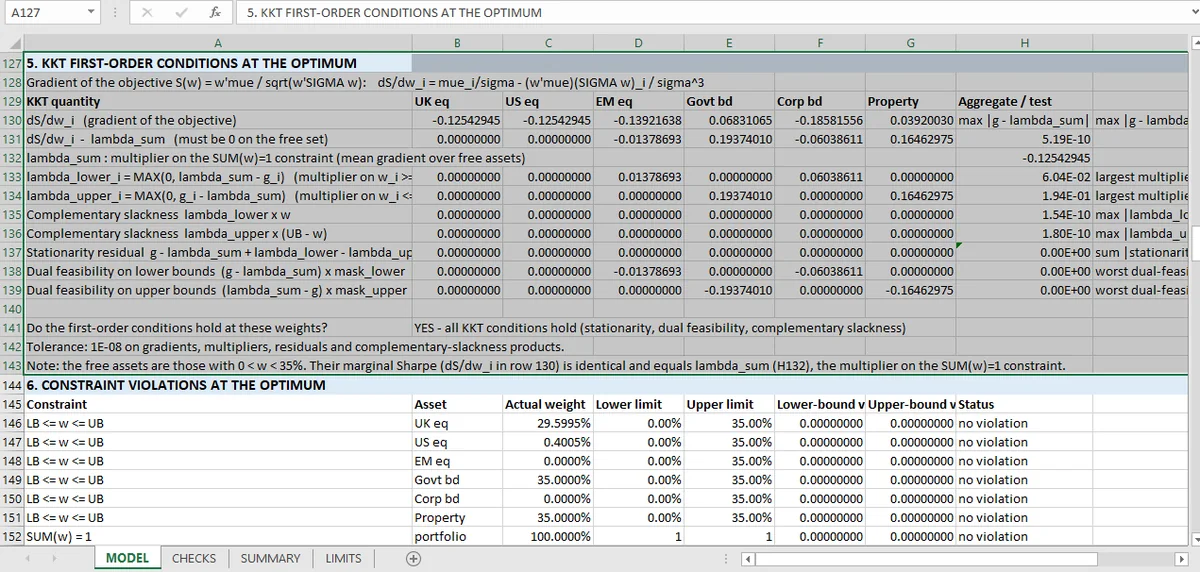
最优解必须满足 KKT:可自由变动的资产上的平稳性、两个边界上的互补松弛、对偶可行性,以及非负乘子。这里的残差大约在 10⁻¹⁰,这是求解器精度,而不是谁随手选的容差。
带约束的优化器返回权重。返回的权重满足约束,这是容易的部分。它们可能是、也可能不是最好的可行点。
这个区别要紧。提前一次迭代停下的求解器,返回一个权重之和为 1、遵守每个上限、却白白放弃收益的组合。权重本身不会透露这一点。
Karush-Kuhn-Tucker 条件就是测试。它们是有约束最优解的必要条件,而工作簿把全部条件都检查了。
六个条件
平稳性。 在最优解处,目标的梯度是约束梯度的组合。对均值-方差问题,这意味着对夏普的边际贡献在每一个可自由变动的资产上相等。工作簿衡量各资产偏离相等程度的最大值:5.2 × 10⁻¹⁰。
互补松弛,下界。 对每项资产,不可做空约束上的乘子乘以权重必须为零。如果资产被持有,乘子为零;如果乘子为正,资产权重就是零。最大残差:1.5 × 10⁻¹⁰。
互补松弛,上界。 在 35% 上限处的同样条件。最大残差:1.8 × 10⁻¹⁰。
对偶可行性,下界与上界。 乘子必须有正确的符号:在这个表述里,下界的乘子非负。最大残差:零,精确为零。
非负乘子。 每个乘子 ≥ 0,直接检查。
这六个条件合起来,构成完整的最优性证明:平稳性说移动不能改善,互补松弛说约束要么起作用、要么不起作用、不能两者兼有,对偶可行性说乘子有意义。
六个 KKT 条件各自抓住什么
平稳性抓住提前停下的求解器。权重可以既可行,又落在可行域内部,而某项资产的边际夏普仍优于另一项。这是搜索不完整的标志。
互补松弛抓住相反的情况:一个资产技术上在边界内、却被当作受约束的解。那会让权重看起来比实际更分散,因为优化器把一个没起作用的约束当成了起作用的。
对偶可行性抓住求解器表述里的符号错误,这通常表现为最优解落在边界的错误一端。
残差为什么要紧
在权重为 0.1 量级的条件下,10⁻¹⁰ 的残差不是紧容差。它是机器精度。工作簿不是在说「差不多」;它是在说求解器收敛了。同样的纪律也出现在回归 p 值复核 里,那里一个报告的统计量在被信任之前会被重建。
这值得与约束检查区分开,后者是拿容差去和 1、0 对照。那些是组合经理关心的检查。KKT 检查确认的是:模型的答案在给定目标和输入下是最优解;它并不说明这是一个任何人都应该持有的组合。
证明的边界
在非凸问题里,KKT 条件对全局最优是必要而非充分。带正定协方差矩阵和线性约束的均值-方差是凸的,所以这里它们也是充分的。工作簿把协方差矩阵的正定性作为同一组的一部分来检查。
这项检查不是装饰。一个带负特征值的协方差矩阵会让问题非凸,KKT 条件不再充分,而求解器可能返回一个通过所有平稳性测试的局部最优。
没有检查什么
预期收益率是否正确。KKT 对目标的输入只字不提,而均值-方差对它们出了名地敏感。Black-Litterman 一文 是收益率向量得到先验的地方,约束一文 讲同一个解的可行性一侧。
组合页面 收了全部 24 项检查。同样六类资产上的不同目标是风险平价,而选中的权重实际赚到了什么,是归因。
乘子和权重放在不同单元格里,互补松弛因此可以直接检查;Mica 没有把两者压进同一个数。把乘子和权重分开,是让这项检查成为可能的Excel 模型布局。