
这个组合工作簿缺的压力测试
一个优化组合只对给定它的输入是最优的;压力测试问的是当那些输入错了会发生什么。工作簿没有情景分析,而能让压力测试保持诚实的三项检查是:固定权重、每项资产用同一个情景,以及资产损益加总为组合损益。
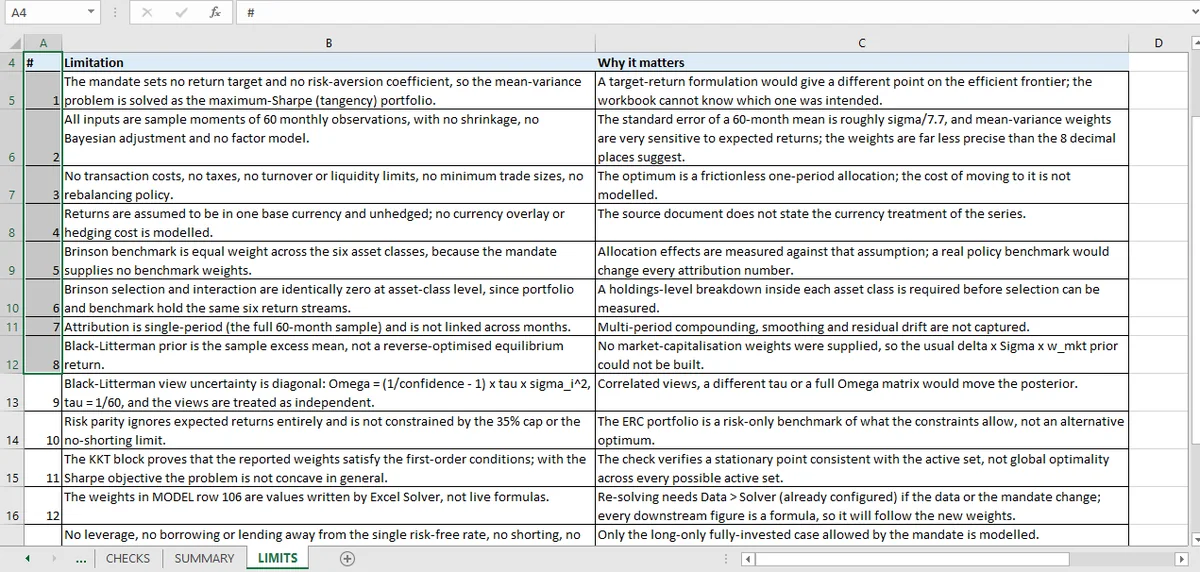
组合工作簿跑 24 项检查,没有一项是压力测试。限制表也没有列它。它列了单期、样本协方差、只做多、没有交易成本,但没有列「没有情景」。
这是配置者会最先注意到的缺口。一个优化组合,本质上是在陈述一个用 60 个月估出来的协方差矩阵;在一个截然不同的 60 个月里它会怎样,不在模型里。
组合压力测试是什么
三部分,每一部分都必须在计算任何东西之前明确。
情景是一组冲击:对资产收益、对波动率、对相关性。历史重演用一个真实月份;假设情景用一个设计好的冲击;因子压力测试移动因子,让协方差跟着变化。
持仓保持固定。这就是压力测试的意义:它衡量你持有的组合,而不是优化器之后会选的组合。
损益逐项资产计算再相加。如果加总不等于组合层面的重定价,情景就被不一致地应用了。
三项一致性检查
资产损益加总为组合损益。 权重固定时,组合收益是资产收益的加权和。任何偏离都是算术错误,或一个没有被建模的汇率效应。
每项资产使用同一个情景。 一张把冲击应用到股票、却忘了债券的情景表,会产生更小的损失和虚假的分散感。
受压后的权重就是持有的权重。 如果模型在情景内部再平衡,哪怕只是在受压后重算权重,它就不再测试当前组合。
这三项很便宜,却能抓住压力测试误导人的大多数方式。
一个情景应该移动什么
显而易见的答案是收益。有用的情景还会移动二阶矩。
在危机中,波动率上升,相关性向一收敛。一个只冲击收益、却让协方差矩阵停在样本值的情景,会低估任何带风险模型的组合的损失。分散化收益恰好在最需要它的时候消失。信用市场在利差与利率相关性 里说了同样的事,那里利率下降、利差在同一轮里走阔。
这就是相关性压力通常单独报价的原因:「如果股票跌 20%,组合损失 12%;如果相关性也升到危机水平,损失 19%。」
会消费压力测试结果的报告流程在财务报告自动化指南 里,面向财务的 Excel 指南 讲表内机制。
为什么这放在 KKT 之后
KKT 检查确立优化器为它的输入找到了最优解。压力测试问一个不同的问题:如果输入错了会怎样。
两者都重要,而且各自独立失败。一个组合可以是精确的最优解,却是一个糟糕的持仓;一个组合可以稳健,却不是最优。工作簿覆盖前者,把后者留给读者。
这个分工说清楚了,没有藏着。限制表里的「单期」和「样本协方差」条目,正是压力测试会挑战的假设。
优化器证明了什么在KKT 一文 里,压力测试会拿来对照的配置是风险平价。受压组合仍必须满足的约束在约束扫描 里,被施加压力的假设在Black-Litterman 里,检查表的完整版本在组合页面 里。
压力测试需要的性质是权重固定;Mica 在应用情景时正是这样做的。