
利差在这个模型里的位置
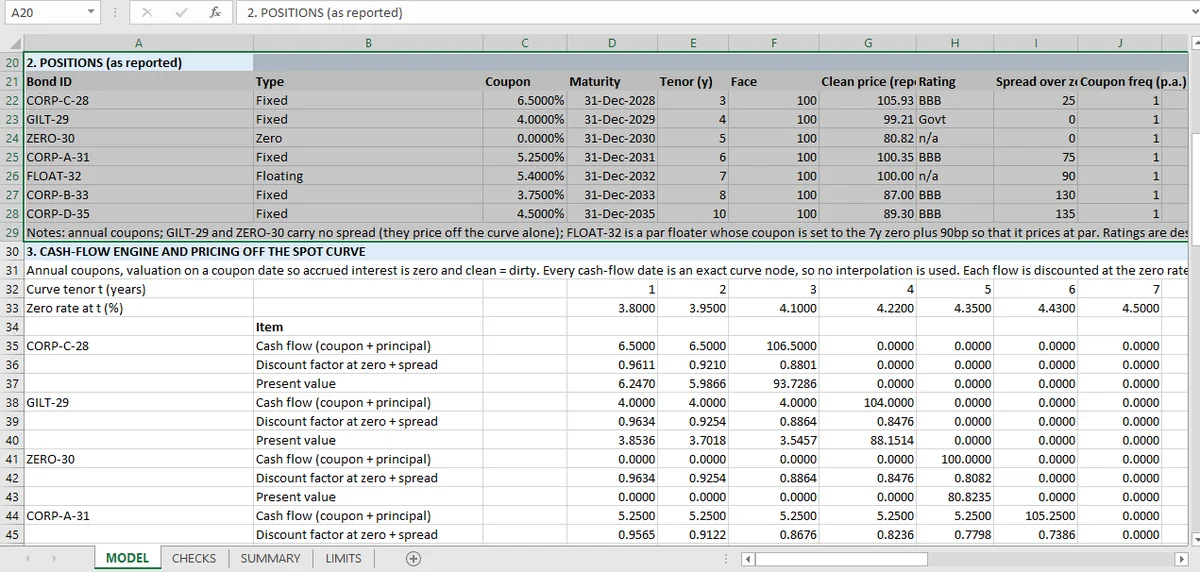
债券的收益率等于其到期期限上的曲线利率加其利差:第一只债券是 433.77 个基点。检查的是利差只进入一次。把利差加两次的模型,自己跟自己能对上,却给一只不存在的债券定了价。
每只债券有一个以基点计的利差。工作簿的惯例是:债券收益率等于其自身到期期限上的曲线利率加该利差。第一只债券比曲线利率高 433.77 个基点。
持仓是从一张头寸报告图片读出来的,有些字段需要不止一遍 OCR。每项久期、凸性和关键利率检查都从同一份转录头寸计算,所以一个抄错位的票息或利差,不在它们衡量的范围之内。
那是报价惯例,不是信用模型。表里没有任何东西估计违约概率、回收率或违约强度。利差是移动折现率的输入,而检查确认它只被应用一次。
检查:利差只加一次
对七只债券中的每一只,解出的收益率都拿去和独立算出的到期曲线利率加利差比较。它们一致,这同时确立两件事:
- 求解器工作;
- 利差没有被应用两次。
第二个才是值得要的。一个在价格计算里加利差、又在收益率计算里加一次的模型,会产生一个错误的价格和一个自己跟自己能对上的收益率。那是一只不存在的债券的内部自洽模型。
利差对分析做了什么
把利差加到折现率上,会同时改变价格、久期和凸性。
价格下跌,相对于无风险债券,幅度大约是利差乘久期。
修正久期略微变化,因为分母是(1 + 收益率),而收益率移动了。
凸性朝另一个方向略微变化,因为更高的折现率降低了远期现金流的现值权重。
这些都没有对照外部数字检查,因为工作簿没有外部信用曲线。被检查的是利差在每一处出现时都以同一方式进入。价格、收益率和分析都从同一组折现现金流搭出。
真正的信用模型会补上什么
三层,每一层都会改变分析。
违约强度(hazard rate)框架。 每期违约概率、违约时的回收,以及由它们推导而不是假设的信用利差。在那个框架里,利差是输出,利差走阔是违约强度的变化,不是输入。
利差久期。 价格对利差变化的敏感性,与对无风险曲线的敏感性分开。对信用组合来说,这常常是主导风险,而它完全不在工作簿里。
两者之间的相关性。 在避险行情里,利率下降、利差走阔。独立冲击两者的模型会高估两种敞口之间的分散化。这是相关性压力测试 必须写明的那种假设,因为分散化恰好在最需要它的时候消失。
限制表把边界说得很清楚:信用是利差输入,不是违约模型。对于价格、收益率和久期检查的演示,这是正确的范围。对信用组合来说,这是第一件要替换的东西。
惯例为什么重要
按不同惯例报价的两只债券(到期曲线之上的利差、恒定期限之上的利差,或完整信用曲线)不可比较。工作簿在一个单元格里写明其惯例,每只债券都用它定价。
当问题是两个数字为什么对不上时,这一句话比一页信用分析更有价值。大多数利差差异是惯例差异,而一个不写明惯例的模型解释不了这些差异。在单元格里写明它,是让两个报价保持可比的工作簿纪律。
收益率一文 讲同一惯例的求解器一侧,冲击测试 展示曲线动了而利差没动时会发生什么,想逐项复跑这 55 项检查,可以从固定收益页面 开始。利差移动的两个分析是久期 和凸性。
利差只保留为一个输入单元格,重复计算它就会露出来,而不是内部自洽;Mica 没有把它散到多个格子。