
估计损益的两种方式
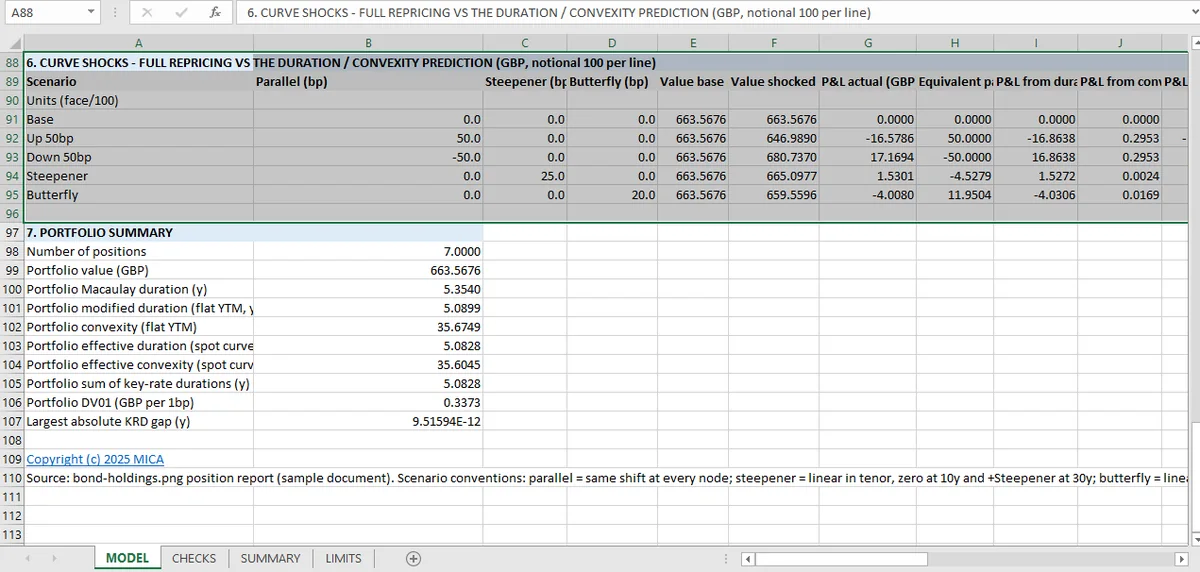
在五种曲线冲击下,完整重定价与久期加凸性预测必须一致。它们之间的差距,就是 delta-gamma 对冲没有覆盖的部分。工作簿里最接近容差上限的一项,用掉了容差的 43.6%。
取一个组合,移动曲线,问会发生什么。有两个答案。
重定价。 在冲击后的曲线上折现每笔现金流再相减。在这个模型里,这就是标准答案。
预测。 用久期和凸性:
工作簿里有五个冲击情景,每个都按两种方式计算。检查比较它们。
为什么预测与重定价在平行移动下应该一致
对普通品种组合的平行移动,两者都是同一个计算截断到二阶。预测误差在冲击上是三阶,所以在 1 个基点移动上两者一致到第四位小数,在 100 个基点上明显拉开。
分叉不是缺陷;它衡量久期加凸性对冲还剩多少没对冲掉。
检查断言了什么
五对,每个冲击一对。每对比较完整重定价与预测,并要求差异在容差内。
容差的选择才是有意思的部分。太紧,检查会因合理的截断误差失败;太松,它会放过一个坏掉的久期。工作簿里最接近容差上限的一项,用掉了容差的 43.6%:近到能抓住真实错误,松到能容许二阶近似。
这个比率是任何检查表上都该看的数字。一个在容差 99% 处的控制,离一次舍入变化导致的误判只有一步;一个在 1% 处的控制,很可能是在自己跟自己比。
残差告诉了你什么
三种情形,工作簿的五个冲击覆盖了它们。
小冲击。 预测实际上精确。残差是数值噪声,检查实际上在测久期和凸性输入的算术。
中等冲击。 残差变得可见。三阶效应和曲线形状开始要紧,差距是 delta-gamma 对冲的模型风险的真实度量。
大冲击。 二阶预测不再好用,残差由曲线形状主导,而不是组合凸性。到那时,有用的比较不再是预测和重定价比,而是两种重定价方法互相比。
这五个情景不是什么
它们是平行冲击。曲线整体移动,可加性一文 里分解的关键利率敞口没有被用到。
它们是瞬时的。没有持有收益、没有时间流逝、没有再投资。
它们是单因子的。变陡、变平、扭转或蝶式都会产生不同的损益,而它们都不在工作簿里。
工作簿自己说了:冲击测试是五个情景,限制表写明没有情景表、没有冲击重定价网格,也没有超出这五个的压力测试。更完整的一套是组合压力情景 里的论证,它把相关性和波动率冲击当作同一情景的一部分。
为什么重定价胜出
如果重定价就是标准答案,为什么还要算预测?
因为预测才是风险系统报出来的东西;而只有当一个风险数字在该对得上时确实对得上完整重定价,它才有用。这个勾稽让风险数字可信:久期是交易员会据以行动的数字,而一个不能复现重定价的久期,是一个会错误对冲的久期。
这和凸性检查 是同一个论证,只是低一阶;这也是工作簿把每个分析量算两遍的原因:一次按公式,一次按冲击。
全部 55 项检查连同结果,都收在固定收益页面;久期一文 是预测的一阶输入来源。预测的两个输入在收益率求解 和信用利差。
重定价纪律与面向财务的 Excel 指南 里描述的是同一套,财务报告自动化指南 是勾稽会被报告的地方。
预测是拿去和模型对照,而不是模型自己跟自己比:Mica 在冲击后的曲线上对每笔现金流重定价。