
久期之后的那个数字
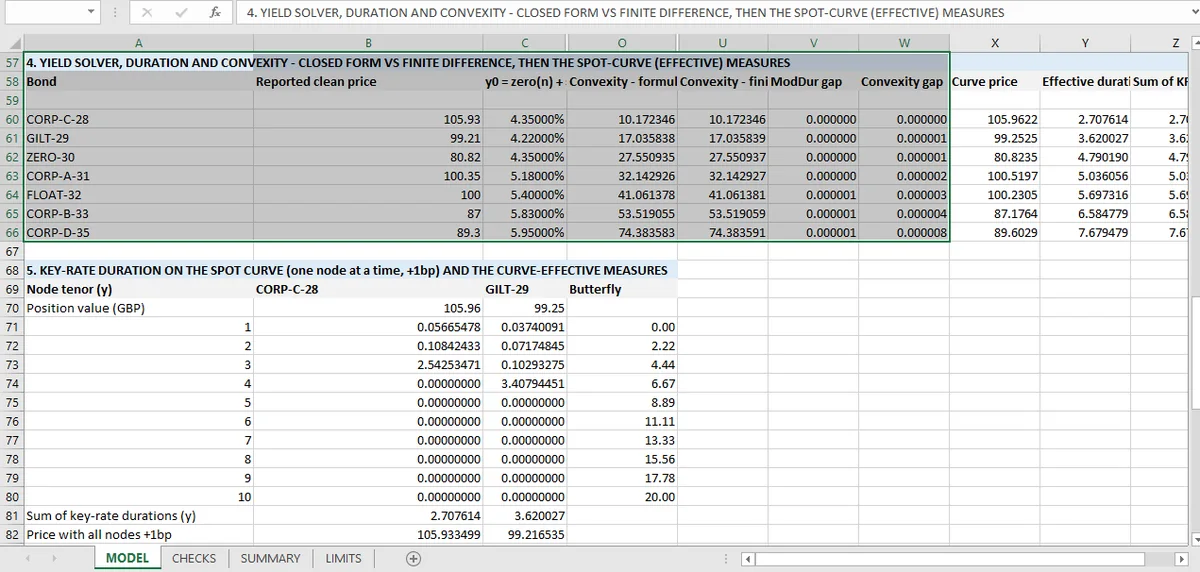
凸性是久期漏掉的曲率:组合按公式算得 35.675,对即期曲线重定价算得 35.605。有限差分必须是二阶差分,因为两个各由三个价格算出的结果相减,会把舍入误差放大。
久期给出债券价格如何响应收益率的直线估计。凸性给出曲率:直线漏掉的那部分。
对这里的组合,按平坦收益率口径凸性是 35.675,从即期曲线得到的有效凸性是 35.605。对第一只债券,它是 10.172。
凸性越大,收益率下降时价格涨得越多,收益率上升时跌得越少。这就是只做久期对冲永远无法完全持平的原因。
按公式计算
闭式解是按现值加权的时间平方之和,除以价格的平方,再对复利频率作调整。它与 Macaulay 久期属于同一族公式,容易实现,也容易因为复利惯例差一个系数。
工作簿对七只债券逐一按该公式计算。
用冲击检查
数值路径使用中心二阶差分:
其中 h = 1 个基点,再乘一个惯例系数把结果换算成报价单位。
检查就是公式与冲击结果一致。七只债券和组合都一致,平坦收益率版本和即期曲线版本都一致。
为什么冲击必须是二阶差分
久期是一阶导数,所以单个中心差分就够。凸性是二阶导数,有限差分版本必须组合三个价格而不是两个。
后果是数值上的:把两个各自由三个数算出的结果相减,会放大舍入。0.1 个基点的冲击会被噪声淹没;100 个基点的冲击又会把曲率截掉。一个基点是标准折中,这里用的就是它。
这也是为什么凸性检查最容易在一个没被测过的模型里失败。解析公式可能往一个方向偏,数值路径往另一个方向偏,而两者之差常常大于容差,这正是检查存在的意义。
凸性买到了什么
工作簿里的冲击测试用久期加凸性预测五种曲线情景下的价格变化,再完整重定价并比较。
预测与重定价之间的差距,是一阶和二阶都没有捕捉到的剩余部分:三阶效应和曲线形状。在 1 个基点冲击下可以忽略;在 100 个基点冲击下预测明显偏离,而偏离的大小,直接衡量久期加凸性对冲还剩多少没对冲掉。
这是久期检查的二阶对应物,也是为什么即使人们引用的是久期,凸性仍值得计算。
两个数字都没有覆盖什么
利差久期。组合的凸性是相对无风险曲线衡量的;信用利差走阔通过另一条渠道推动价格,而工作簿把利差当作输入,而不是动态量。
期权性。七只债券都是普通品种。可赎回债券的有效凸性可以为负,而没有期权调整框架的模型会完全错过它。那个敏感性是债券市场对期权 gamma 的类比,也就是衍生品工作簿用冲击检查的二阶导数。
冲击测试 是两个数字一起使用的地方,久期一文 讲一阶部分,固定收益页面 收了全部 55 项检查。一阶数字在收益率求解,经受住两阶的敞口在关键利率久期。
解析凸性和冲击版本算在相邻单元格里,二阶检查因此是实时的;Mica 用这种相邻布局保持对照。相邻单元格是本系列一直使用的Excel 审计模式。