
平行移动只是众多情景之一
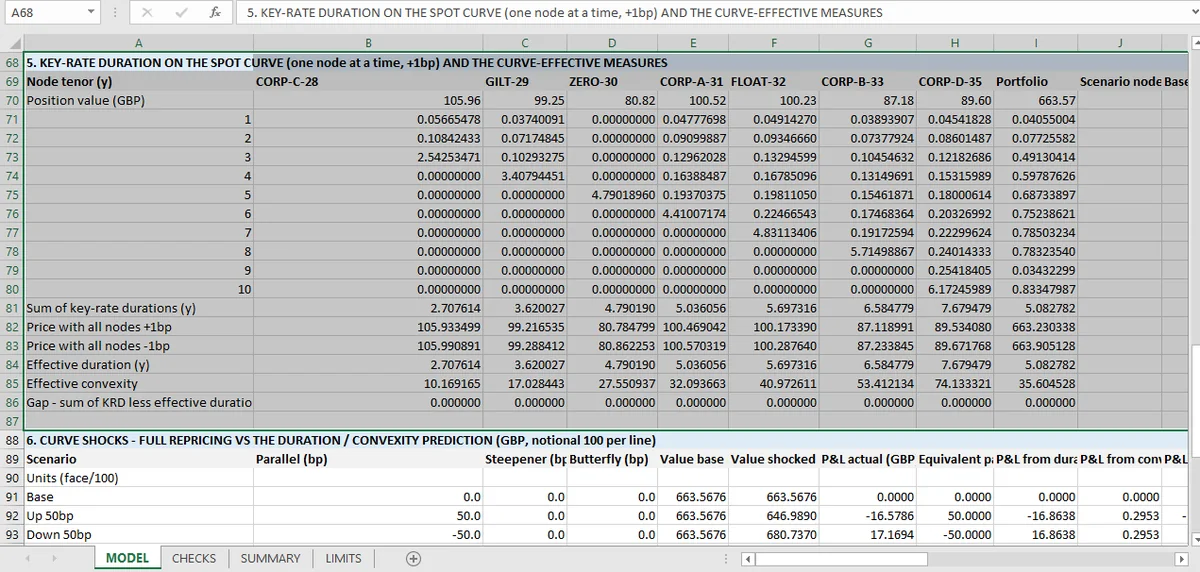
关键利率久期把 5.083 年的有效久期分解成必须加总回它的各段。这里它们确实加总对上了,跨越八项检查,包括组合。漏掉一段,比如 30 年那个点,就是这项检查要抓的失败。
有效久期回答:整条曲线同幅移动会怎样?关键利率久期回答随之而来的问题:如果只有 5 年那个点移动呢?
方法就是把同一个想法逐段应用。移动一个关键利率,保持其他不变,重定价,衡量变化。对每个关键利率重复。结果是一个敞口向量,曲线每一段一个。
对这个组合,关键利率久期之和是 5.0828 年,正好等于平行移动下的有效久期。
为什么总和应该等于有效久期
可加性不是定义上的恒等式。它在两件事成立时才成立。
关键利率完整覆盖曲线。 如果曲线由 1、2、3、5、7、10 和 30 年点构成,而分解只用了其中五个,总和就会比应有的少,差额正是漏掉那几段的敞口。
冲击是隔离且线性的。 每次关键利率冲击改变一段,其他段不动。如果一次冲击通过插值带动了相邻段,总和就会高估平行效应。
两者都成立时,部分之和等于整体,工作簿会检查它:八项检查,七只债券加组合,全部通过。
这项检查比看起来更有价值:它是表里唯一能抓住缺失一段的检查,而缺失一段是最常见的关键利率错误:曲线逐段推导到 30 年,但风险报告只显示有流动工具的那些点。
这个向量告诉了你久期告诉不了的东西
两个组合可以有相同的有效久期和非常不同的关键利率画像。一个暴露在短端,一个暴露在长端,而曲线变陡或变平会以相反方向打击它们。
这就是分解的全部意义。5.083 的久期说明组合暴露于平行移动;关键利率向量说明曲线哪一部分要紧。这个分解是风险平价贡献 在固定收益里的对应物,后者按资产拆分组合总波动。
工作簿报告向量及其总和,但不做跨组合比较,也没有变陡情景。那些是自然的下一步,而它们并不在工作簿里。同一向量的情景视角,是多资产账本里压力测试方法 所补充的。
可加性检查看不见什么
关键利率是否选得对。 如果曲线由那三个点构建,分解成 1、5 和 10 年也会加总为有效久期。它仍然会漏掉它们之间的敞口。
冲击是否大到可以测量。 对短久期债券的一个基点冲击,产生的价格变化接近第四位小数,而那里正是舍入所在。工作簿的容差允许这一点;读者不该把向量当成精确值。
曲线是否是正确的那条。 与本主题其他部分同样的限制:关键利率是输入。
怎么读这个向量
值得带走的三件事,按顺序。
总和。 它应该在容差内等于有效久期。如果不等,就有东西漏了。
集中度。 如果某一段占了大半敞口,组合就是在押注曲线的某一段,平行移动对冲覆盖不了它。
符号形态。 正负混合意味着组合从变陡或变平中获利,这是一种头寸,有时是有意为之,常常不是故意的。
这些都不在工作簿的摘要里,摘要只报告总和和检查。向量放在那里,是给人读的。
久期一文 讲这个分解所拆的平行移动数字,冲击测试 是向量会被拿去对照真实情景的地方,55 项检查的完整清单见固定收益页面。平坦曲线总量在收益率求解,它漏掉的曲率在凸性。
在报告层面,财务报告自动化指南 展示向量如何进入报告;面向财务的 Excel 指南 讲表内机制。
每个关键利率都在各自单元格里受冲击,敞口向量和它的总和因此一起重算;这是 Mica 的逐格做法。