
七个组,一个结构
55 项检查都建立在一个模式上:每个分析量都有一条不使用其公式的第二路径。价格、收益率、久期、凸性、关键利率和冲击损益,各自算两遍再相减。
债券工作簿在七个持仓上跑 55 项检查。几乎都是同一个形状:一个闭式值、一个数值,两者一比。
| 组 | 闭式解 | 数值路径 |
|---|---|---|
| 价格 | 折现现金流之和 | 同一和的内联重建 |
| 收益率 | 从价格解出 | 曲线利率 + 利差 |
| 求解器 | 收益率 | 该收益率处的价格 |
| 修正久期 | 教科书表达式 | 1bp 有限差分 |
| 凸性 | 教科书表达式 | 1bp 二阶差分 |
| 关键利率久期 | 分段之和 | 有效久期 |
| 冲击损益 | 久期 + 凸性 | 完整重定价 |
这个结构就是全部设计。每个分析量都有一条不使用其公式的第二路径,检查就是相减。
四个值得知道的数字
组合价值 663.57,跨七个持仓,每笔名义金额按 100 计。
修正久期 5.090 和有效久期 5.083。 差距是曲线的形状,小是因为曲线接近平坦。
凸性 35.675。 在 100 个基点的移动下,二阶项大约相当于 0.18% 的价值,这就是一个站得住的久期对冲和一个会失效的对冲之间的差别。
DV01 每基点 0.337。 交易台真正拿来交易的就是这个数。
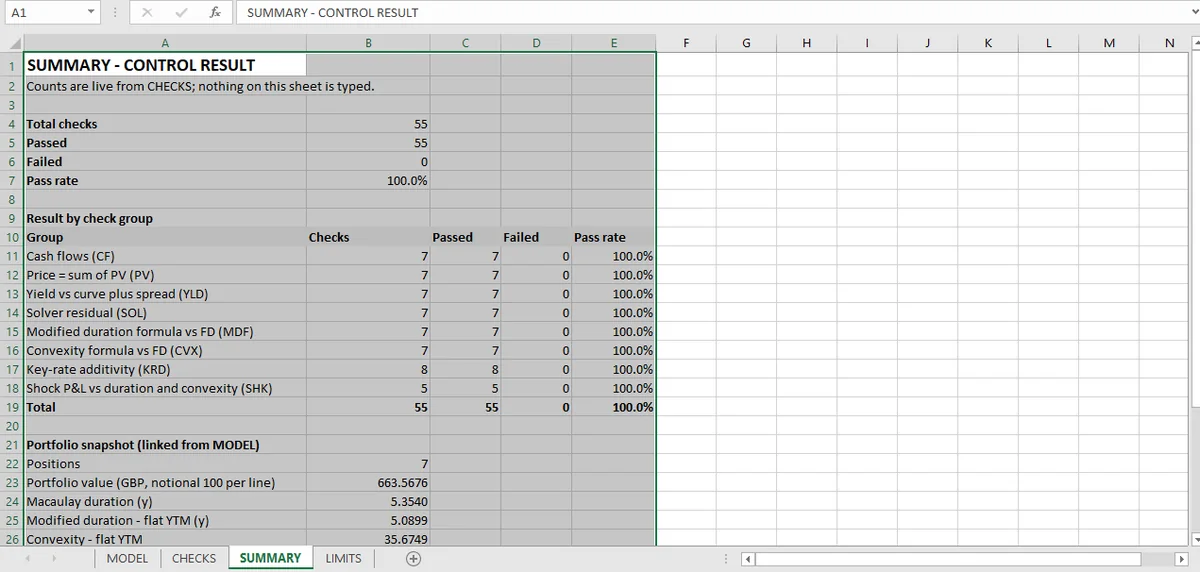
工作簿自己那条关于 PASS 含义的注释
SUMMARY 表带着一条注释,它是工作簿里最重要的一行:
> PASS 只表示两个值在给定容差内一致。它证明的是算术和模型内部的连接,而不是输入或市场惯例正确。
这话完全正确,而且很少有人会把它写出来。一个与有限差分一致的久期,是从输入正确计算出来的久期;输入是不是正确的曲线、正确的利差和正确的惯例,是另一个问题,没有任何内部检查能回答。
这套记账的代价
公式数量翻倍。每只债券都带一列闭式解和一列数值,工作簿大约是各留一列时的两倍大。
这个代价买到了具体的东西:读者不需要信任公式,也能检查任何数字。有限差分是三个价格和一次相减,任何人都能验证。闭式解需要知道复利频率和天数计算的惯例。让这份算术可见,正是一个为财务而建的 Excel 模型 的意义所在,而不是把检查塞进宏里。
债券模型没有覆盖什么
六条要紧的限制,用工作簿自己的话。
没有逐段推导的曲线。 关键利率是输入,不是从工具推导出来的。
没有 OIS 或双曲线(dual curve)折现。 一条曲线用于折现和预测。
没有天数惯例或日历。 简单的年分数,没有不完整期间。
没有信用模型。 利差是输入;没有违约、回收或迁移。
没有期权性。 七只债券都是普通品种,所以有效久期和修正久期不会因为结构原因而不同。
没有情景集。 五个平行冲击,不是风险系统。
十分钟怎么读它
打开 SUMMARY,先读最后一行,就是那句关于 PASS 意味着什么的话。然后看最接近容差的那项检查:它用掉了容差的 43.6%。这个数字说明,这些检查既不是走过场,也没有勉强通过。
然后挑一只债券,把它的久期从闭式解追到有限差分。如果两者一致,解析机制就是可靠的;如果你还能手工复现有限差分,你就是在验证模型,而不是在相信模型。
这就是本节的整个主张,而且很谦逊:算术对、连接对、输入被标成输入。久期一文 是最好的起点,检查表的完整版本在固定收益页面 里。两个分析输入是收益率求解 和凸性。
债券账本在同一个工作簿里,分析列和冲击列因此共享同一组现金流。这种单文件安排就是 Mica 实践中的本地工作簿模型。