
收益率是一个没人直接问的问题的答案
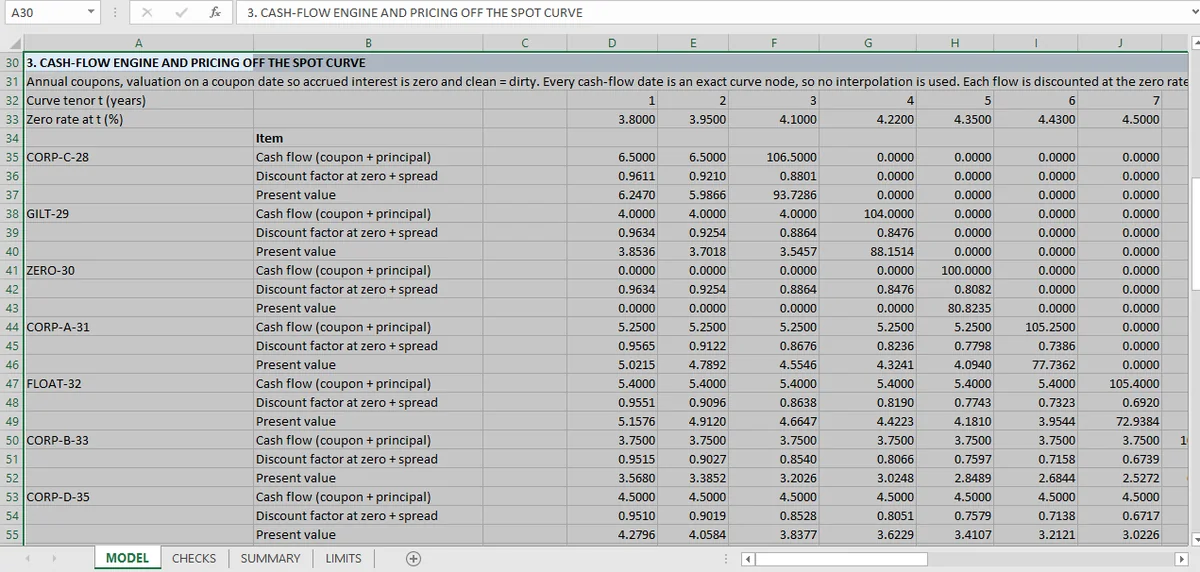
到期收益率是复现债券价格的单一利率。对第一只债券,它比曲线利率高 433.77 个基点,而真正要紧的检查是残差:在解出的收益率上重定价,回到市场价格。
债券价格就是一笔加总:票息和本金各自按某个利率折现。到期收益率就是对每一笔现金流都用同一个利率折现、并且能复现观察价格的那个利率。
它没有闭式解。你只能解,而解的好坏,取决于后面跟着的那项检查。
求解的两边
对七只债券中的每一只,工作簿从价格算出一个收益率,再与一条独立路径比较:债券自身到期期限上的曲线利率加利差。
| 检查 | 比较什么 |
|---|---|
| 解出的收益率 | 从价格得到的收益率 |
| 独立路径 | 到期曲线利率 + 以基点计的利差 |
| 差异 | 两者,以基点计 |
| 求解器残差 | 在解出收益率处重算的价格,对照曲线价格 |
第一只债券的利差是 433.77 个基点,解出的收益率正好等于这个数。这个一致是对输入口径的交叉检查:收益率与曲线彼此一致。
残差是更深的检查。在解出的收益率上重定价,必须在求解器容差内回到市场价格。差 2 个基点的收益率会产生一个在第四位小数上明显错误的价格,而残差会在任何人拿这个收益率去做任何事之前抓住它。它证明求解器收敛了,不证明曲线或利差是对的。
为什么残差胜过收益率上的容差
拿解出的收益率去和一个参考收益率比,有一个弱点:如果两者共享一个假设,它们可能错同样的量。
重定价没有这个弱点。价格是输入;折现是定义。如果求解器返回的收益率不能复现价格,残差就非零,不管任何参考收益率怎么说。
这跟本系列每一项收敛检查结构相同:两条路径,一个数字,相减。这里的两条路径是「解出利率」和「按该利率折现」,它们是互逆运算。因此一致是对两者的强测试。衍生品部分在隐含波动率求解器稳定性 里跑同样的反演,只是用牛顿步代替折现率求根。
求解没有确立什么
收益率是否有意义。 YTM 假设债券持有至到期、每笔票息按同一收益率再投资、曲线在该收益率处平坦。对一只利差 433 个基点的债券,再投资假设在这里起了很大作用。
利差对不对。 它是输入。433.77bp 的利差被原样复现;433.77bp 是不是市场利差,不是工作簿能回答的问题。
价格是净价还是全价。 应计利息、结算和天数计算都被简化掉了,限制表列出了它们。全价与净价的差别是一笔应计票息,收益率也随之不同。
从收益率求解该带走什么
表里每个收益率都伴随它所复现的价格。这个配对就是全部纪律:一个没有残差检查的利率,只是向求解器要来的一个数,而求解器不管收不收敛都会给数。
同样的原则驱动久期一文,三个久期各自带着写明的定义;也驱动冲击损益测试,那里完整重定价是久期加凸性预测的残差。凸性是本文忽略的二阶项,关键利率久期 是曲线不平坦时敞口的样子。
解出的收益率和它所复现的价格是两个独立单元格,提前停下的求解器因此会立刻暴露;Mica 把它们这样并排写着。这个配对也是Excel 模型指南 对每个被检查的量所采用的布局。