
一个组合,三个答案
三个久期,三个问题:Macaulay 5.354 年、修正 5.090、有效 5.083。第一个是时间,第二个是敏感性,第三个是曲线移动下的重定价。在这里,把一个久期当成另一个来用,会有 0.26 年的误差。
同一个七只债券的组合有三个久期:
| 方法 | 数值 | 衡量什么 |
|---|---|---|
| Macaulay | 5.354 年 | 到现金流的加权平均时间 |
| 修正久期 | 5.090 年 | 收益率每变动一单位的价格百分比变化 |
| 有效久期 | 5.083 年 | 曲线小幅平行移动下的重定价 |
三者彼此相差不到 5.5%,但不可互换。这里差异小,是因为每只债券都是普通品种、曲线接近平坦;在可赎回债券或陡峭曲线上,它们会明显拉开。
Macaulay:一个时间
Macaulay 久期按每笔现金流的现值占比,对它的到期时间加权。对一只带票息的五年期债券,它落在 4.5 年附近,低于到期期限,因为票息更早到达。
它是时间,不是敏感性。它的用途是作为修正久期的输入,以及作为负债驱动组合的粗略匹配统计量。
修正久期:一个敏感性
修正久期用 Macaulay 除以(1 + 每期收益率)。这把一个加权时间转换成收益率每变动一单位时的价格百分比变化。
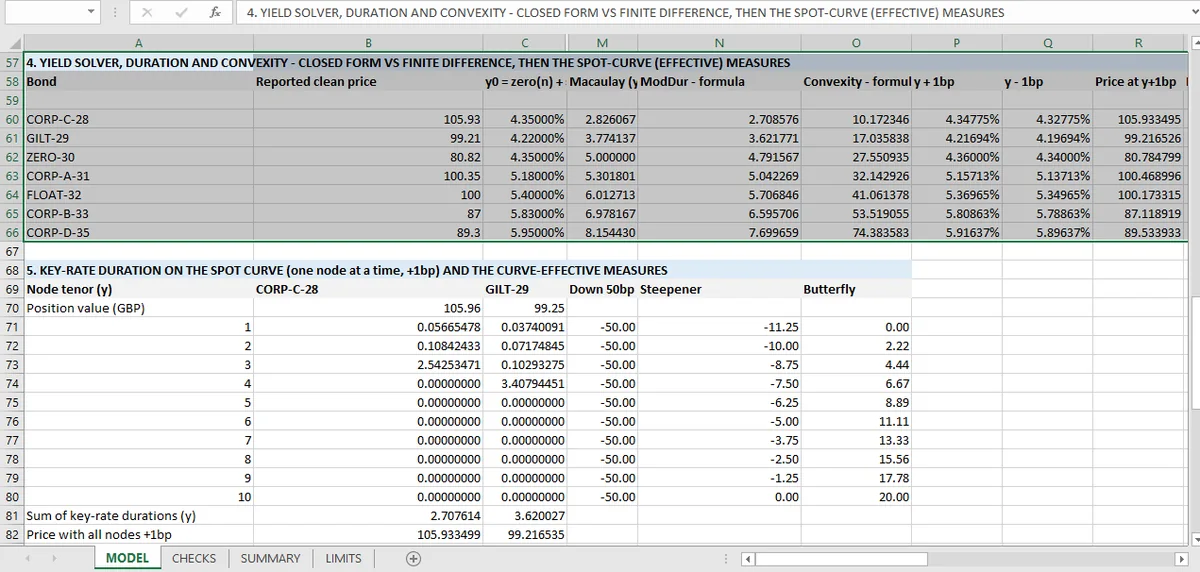
在 5.090 处,收益率上升一个基点大约损失 5.09 × 0.0001 = 0.0509% 的价值。在 663.57 的组合上,就是 0.3378,工作簿报告为 0.337。
对每只债券,检查都是用闭式久期和 1bp 有限差分对照。对第一只债券,闭式解给出 2.7086,被冲击后的价格与之相符。七只债券、七项检查,全部在容差内。
有效久期:一次重定价
有效久期根本不用久期公式。它把曲线移动一个小量,对每笔现金流重定价,再计算百分比变化。
这要紧,因为它会继承定价函数所反映的一切,包括修正久期看不见的嵌入期权。这里没有期权,所以 5.083 的有效久期接近 5.090 的修正久期。
它们之间的小差距来自曲线的形状。修正久期假设收益率平行移动;有效久期移动即期曲线,让折现因子自行变化。在平坦曲线上两者重合;在陡峭曲线上不重合。
该引用哪一个
答案取决于问题。
要一个快速经验法则:修正久期。乘以基点变动数,就得到百分比变化。
要一个风险系统:有效久期。它是能扛住不平坦曲线和非普通债券的数字。
要做负债匹配:Macaulay。它是用年衡量、可以与负债的加权平均时间比较的那个。
只说「久期是 5」而不说是哪一个,在这个组合上是小错误,在任何含期权的账本上则是严重错误。工作簿把三个都保留并命名,这是让这个区分在交接之后还能保留下来的唯一办法。命名它们,也正是让输出能用于自动化财务报告 的原因;在那里,一个没有标签的久期会变成一个错误的风险数字。
抓住错误定义的检查
每只债券的久期都用有限差分检查,这是对定义而不是对算术的检查。一个算出 Macaulay 久期却标成修正久期的模型,会立刻通不过有限差分检查。被冲击后的价格会给出接近 5.09 的数字,而公式会报 5.354。
这就是用第二种方法算同一个量的价值:数值方法不会被标错的公式蒙混过去。衍生品工作簿对期权希腊字母 施加同样的冲击,每个敏感性都对照其闭式解。
凸性一文 把同样的做法延伸到二阶导数,关键利率一文 把 5.083 分解成各段。收益率本身从哪来,在收益率求解;移动它的利差,在信用利差。
久期同时从公式和一个基点的冲击算出来,标错的定义会通不过检查;在 Mica 里,这两次计算没有先后之分。