
隐含波动率:从价格反解出波动率
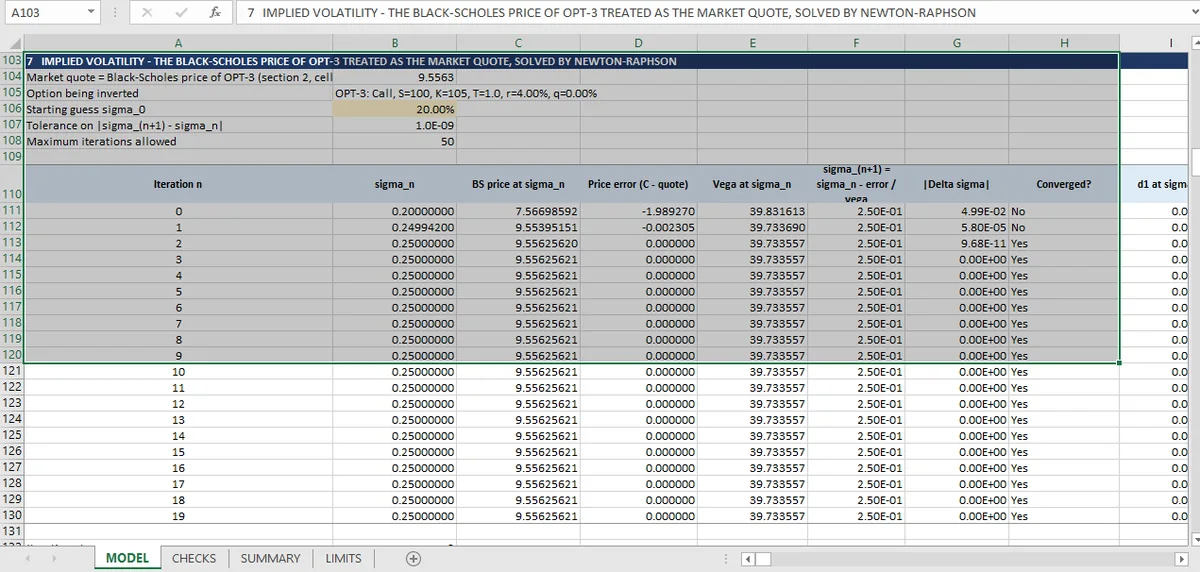
隐含波动率是价格方程的根。这里 9.556 的报价在三次牛顿迭代后反演为 25.00000000000002%,残差为零。如果 vega 趋于零,或者报价落在套利边界之外,没有后备方案。
期权价格取决于即期、行权价、时间、利率、股息和波动率。其中五个可观察。波动率不是。它是市场在报价时隐含同意的那一个输入。
把它反解出来,就是一个求根问题:找 σ 使 Black-Scholes(σ) 等于市场价格。工作簿用 Newton-Raphson 做这件事,并用两种方式检查答案。
牛顿-拉夫森求解
牛顿-拉夫森从一个初值出发,用 vega 作分母迭代求根。市场报价是 9.556256,也就是 OPT-3 在 25% 波动率下的 Black-Scholes 价格。从 0.20 的初值出发,牛顿迭代:
并在三次迭代内收敛到 0.2500000000000002,解处残差为零。
三次迭代正是二次收敛的表现。牛顿每步大约把正确位数翻倍;初值离真值差 5 个波动率点,最后收敛到 2 × 10⁻¹⁶,这不是巧合。这是方法在平滑、条件良好的函数上按设计运行。债券工作簿在收益率求解 里解另一个根,那里解出利率处的残差扮演同样的角色。
波动率求解器的两项检查
价格复现。 取解出的波动率,重新给期权定价,与市场报价比较。差异:0,容差 10⁻⁹。这就是「隐含」二字的直接含义。
恢复报价波动率。 解出的值必须等于产生市场价格的 25%。差异:2 × 10⁻¹⁶。这项检查强于第一项,因为求解器可能落在一个错误的波动率上,却仍然能复现价格;还原出精确输入排除了这种可能。
方法在哪里失效
牛顿法在奏效时很快,在不奏效时什么也不说。限制表把缺口说得很直白:
> 隐含波动率的 Newton-Raphson 没有二分后备、没有 vega 下限、没有套利边界预检;收敛取决于 0.20 这个初值。
四种失效模式,每一种都值得在信任一次求解之前了解。
Vega 趋于零。 深度价外或期限很短时,vega 趋近零,而牛顿步要除以它。价格几乎不随波动率移动,所以反演是病态的:1 单位价格误差对应很大的波动率误差。在这里的解处,vega 是 38.3,所以 1 单位价格误差变成 0.026 的波动率,即 2.6 个点。对一只深度价外期权,vega 可能是 0.5,同样的价格误差会变成 2.0 的波动率。
价格在套利边界之外。 如果报价低于内在价值或高于标的价格,不存在波动率。牛顿仍会迭代,朝负数或巨大的数字走,并可能收敛到一个什么也复现不了的错误根。
初值离得太远。 真实波动率是 80%、初值却给 0.20 时,可能发散或振荡。基于区间的办法,或二分后备,是标准补救。
曲面不是平的。 工作簿每只期权只解一个波动率。在真实微笑上,对 Black-Scholes 公式做牛顿求解,得到的是 Black-Scholes 隐含波动率,那是一种报价惯例,不是关于分布的陈述。
稳健求解器会补上什么
三件事,按成本排序。
先做区间检查。 计算 1% 和 500% 波动率下的价格。如果市场报价在这个范围之外,停下并报告:不存在根。
二分后备。 如果牛顿步落在区间外,或 vega 低于下限,就改用二分步。它更慢,但总能在有界区间内收敛。
残差报告。 求解后重新给期权定价并说明差异。一个报告收敛却没有残差的求解器,什么也没有证明。
工作簿把第三项作为检查做了,所以这个输入的结果可信。它没有做前两项,限制表也这么说,而不是留给读者去发现。
隐含波动率检查验证了什么
它验证的是反解机制在答案已知时能够工作,而不是市场报价本身正确。这个工作簿里的每项检查都是模型算出的两个东西之间的比较。在整个结构里,隐含波动率求解是唯一真正用到外部数字(市场价格)的地方,尽管这里的市场价格本身就是模型在已知波动率下生成的。
这就是这项检查能说到什么程度:它证明反演机制在答案已知时能工作,这是把求解器指向实时报价之前测试它的正确方式。希腊字母一文 讲牛顿步所依赖的 vega,它反演的闭式解在Black-Scholes 一文 里,不用波动率给期权定价的格点在收敛一文 里,检查表全貌在衍生品页面 上。
初值和迭代次数都保留为单元格,求解因此可复现,而不是黑箱;Mica 没有把这些参数藏进代码。可复现是本系列其余部分所应用的工作簿标准。